シンガポール所得税計算ツールとは?
この計算ツールはシンガポールの税務上の居住者を対象とし、2024賦課年度(Year of Assessment:YA2024)から適用されるシンガポール内国歳入庁(IRAS)の累進個人所得税率を使用します。年間の課税所得(各種控除・所得控除・税額控除を差し引いた後の所得)を入力すると、納めるべき所得税の目安を試算できます。なお、本ツールは定率課税となる非居住者には対応していません。シンガポールは日本とは別の税制を採用しており、本ツールはあくまでシンガポールの居住者向けである点にご注意ください。
使い方
その年の課税所得(シンガポールドル:SGD)を入力するだけです。本ツールが入力金額をIRASの各税率区分(ブラケット)に振り分け、区分ごとの税額を計算したうえで合算し、納税総額・税引き後所得・実効税率を表示します。
計算のしくみ
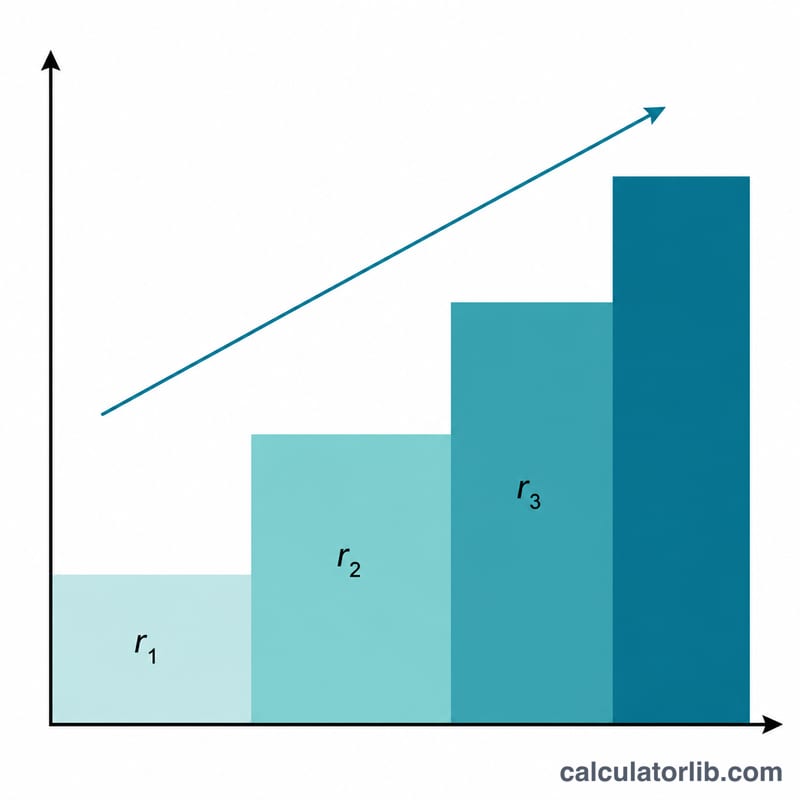
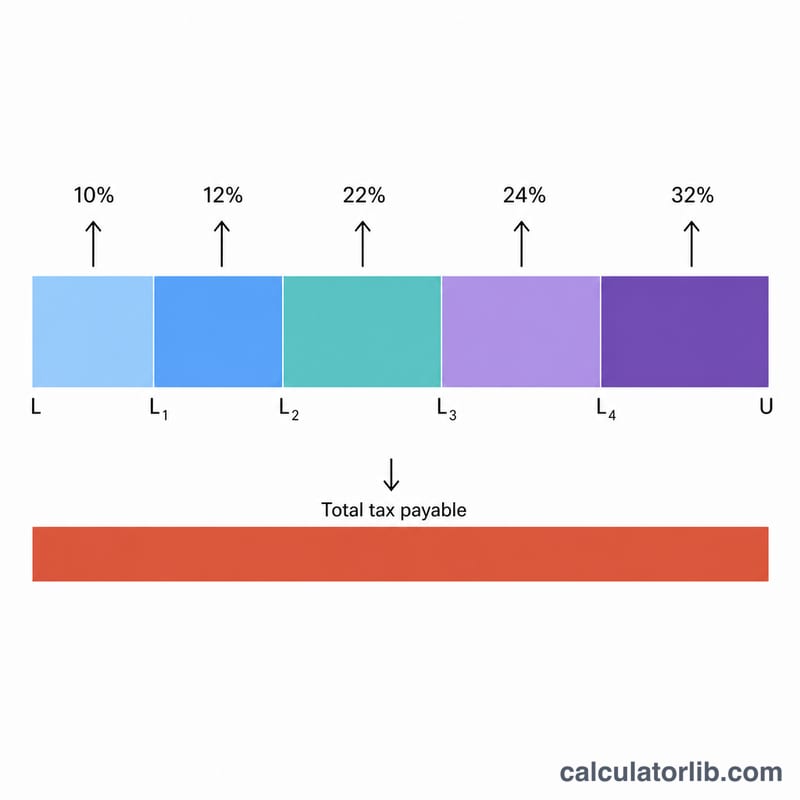
シンガポールは累進課税方式を採用しています。最初のS$20,000は非課税、次のS$10,000には2%、というように段階的に税率が上がり、S$1,000,000を超える部分には最高税率24%が適用されます。各区分の所得には、その区分の税率だけが適用される点がポイントで、所得全体に最高税率がかかるわけではありません。納税総額は「各区分内の所得 × その区分の税率」をすべて合計した金額になります。
$$\text{Tax} = \sum_{i} \left( \min\!\left(\text{Income},\, U_i\right) - L_i \right)^{+} \times r_i$$
$$\begin{gathered} \text{Tax} = \sum_{i} \left( \min\!\left(\text{Income},\, U_i\right) - L_i \right)^{+} \times r_i \\[1.5em] \text{where}\quad \left\{ \begin{aligned} L_i, U_i &= \text{lower/upper bound of bracket } i \\ r_i &= \text{IRAS rate for bracket } i \\ (x)^{+} &= \max(x, 0) \\ \text{Net} &= \text{Income} - \text{Tax} \\ \text{Eff. Rate} &= \dfrac{\text{Tax}}{\text{Income}} \times 100\% \end{aligned} \right. \end{gathered}$$
計算例
課税所得がS$80,000の場合:最初のS$20,000は0%(S$0)、次のS$10,000は2%(S$200)、さらに次のS$10,000は3.5%(S$350)、続くS$40,000は7%(S$2,800)が適用されます。納税総額=S$0+S$200+S$350+S$2,800=S$3,350となり、実効税率は約4.19%です。
$$\text{Tax} = \$0 + \$200 + \$350 + \$2{,}800 = \$3{,}350$$
所得と雇用:シンガポール
シンガポールの平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 81,760米ドル
- 1人当たりGDP(PPP) 2025
- 163,354国際ドル
- 世界:25,704
- 失業率 2025
- 2.8%
- 世界:4.8%
直近の変化 上昇 +7.8% 2025年:81,760米ドル(2024年は75,820米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年のシンガポールの1人当たり国民総所得は年81,760米ドル、月に換算すると約6,813米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 81,760 | 163,354 | 2.8% |
| 2024 | 75,820 | 153,161 | 2.7% |
| 2023 | 69,530 | 144,728 | 3.4% |
| 2022 | 68,100 | 144,418 | 3.6% |
| 2021 | 65,540 | 133,990 | 4.6% |
| 2020 | 56,290 | 102,117 | 4.1% |
| 2019 | 58,510 | 105,522 | 3.1% |
| 2018 | 56,440 | 104,198 | 3.6% |
| 2017 | 55,360 | 96,057 | 4.2% |
| 2016 | 53,600 | 90,215 | 4.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
シンガポールと他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- シンガポール 81,760米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
よくある質問(FAQ)
最初のS$20,000は本当に非課税ですか? はい。IRASの居住者向け税率では、課税所得の最初のS$20,000は税率0%で課税されません。
課税所得とは何ですか? 賦課対象となる所得(assessable income)から、認められた各種控除や個人所得控除を差し引いた金額です。総支給額(グロス給与)ではなく、この金額を入力してください。
CPFや非居住者の税率は含まれますか? いいえ。本ツールは居住者の所得税のみを試算します。CPF(中央積立基金)の拠出、非居住者向けの定率課税、各種税額控除(リベート)は含まれていません。