이 계산기는 무엇을 하나요?
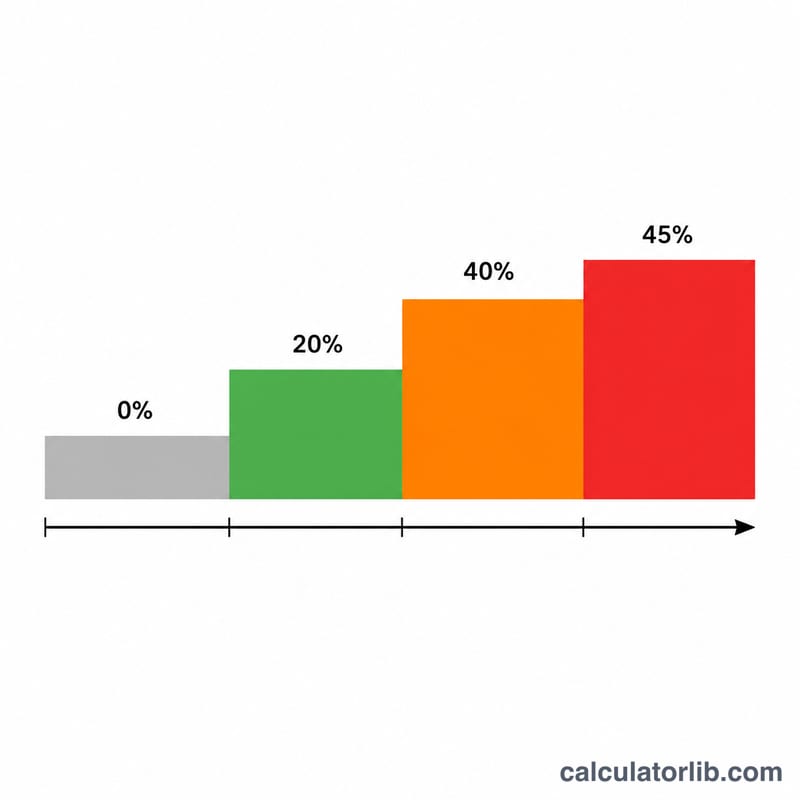
이 도구는 2024/25, 2025/26, 2026/27 과세연도의 영국 소득세와 근로자 1종 국민보험료(Class 1 National Insurance)를 추산합니다. 거주 지역을 고르세요. 잉글랜드·웨일스·북아일랜드는 영국 세율 구간(20%, 40%, 45%)을, 스코틀랜드는 스코틀랜드 6단계 구간(19%~48%)을 적용합니다. 두 경우 모두 연간 총소득에 £12,570 인적공제와 £100,000 초과분에 대한 공제 감액을 적용합니다. 국민보험료는 영국 전역이 같습니다. 연금 납입액, 학자금 대출 상환, 기타 공제는 포함하지 않습니다.
사용 방법
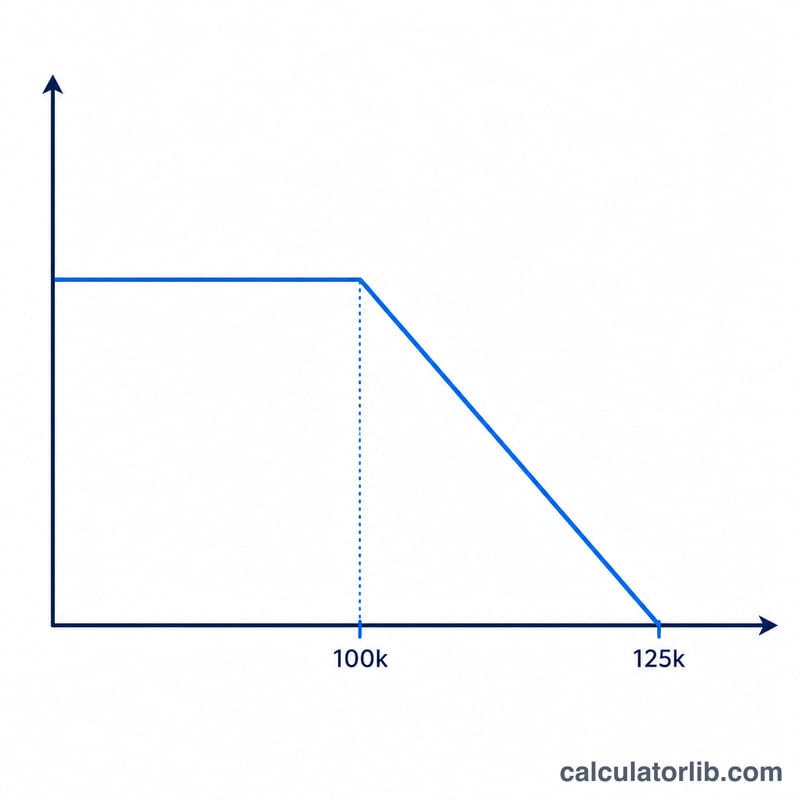
연간 총소득을 입력하고 과세연도를 선택하면 총 소득세, 실수령액, 그리고 세율 구간별 상세 내역을 확인할 수 있습니다. 또한 인적공제액(연소득 10만 파운드를 넘으면 줄어듭니다)과 실효세율도 함께 보여줍니다.
계산 공식 설명
모든 납세자는 기본적으로 £12,570의 인적공제를 받습니다. 연소득이 £100,000을 넘으면 초과분 £2당 £1씩 공제액이 줄어들어, £125,140에 이르면 공제가 완전히 사라집니다. 이후 과세소득(소득에서 공제를 뺀 금액)에 대해 세금이 부과됩니다. 처음 £37,700에는 20%, £37,700 초과 £125,140까지는 40%, £125,140을 넘는 금액에는 45%가 적용됩니다.
$$\begin{gathered} \text{Tax} = 0.20\,T_1 + 0.40\,T_2 + 0.45\,T_3 \\[1.5em] \text{where}\quad \left\{ \begin{aligned} A &= 12570 - \max\!\left(0,\ \tfrac{\text{Income} - 100000}{2}\right) \\ T &= \max(0,\ \text{Income} - A) \\ T_1 &= \min(T,\ 37700) \\ T_2 &= \max(0,\ \min(T,\ 125140) - 37700) \\ T_3 &= \max(0,\ T - 125140) \end{aligned} \right. \end{gathered}$$
실제 계산 예시
소득이 £120,000인 경우: 인적공제는 \((120{,}000 - 100{,}000)/2 = \pounds10{,}000\)만큼 감액되어 £2,570이 남습니다. 과세소득은 \(120{,}000 - 2{,}570 = \pounds117{,}430\)입니다. 기본세율: \(37{,}700 \times 20\% = \pounds7{,}540\). 상위세율: \((117{,}430 - 37{,}700) \times 40\% = 79{,}730 \times 40\% = \pounds31{,}892\). 추가세율: £0. 총 세금 = £39,432이며, 실수령액은 £80,568입니다.
2026/27 소득세 세율 구간 및 기준액 (잉글랜드, 웨일스 및 북아일랜드)
이 세율 구간은 잉글랜드, 웨일스 및 북아일랜드의 납세자에게 적용됩니다. 스코틀랜드는 자체 소득세율과 세율 구간을 정하므로 이 표는 스코틀랜드에는 적용되지 않습니다. 이 표는 소득세만 다룹니다. 국민보험(National Insurance), 학자금 대출 상환액 및 연금 납입액은 포함되지 않습니다.
| 구간 | 총소득 범위 | 세율 |
|---|---|---|
| 개인 공제액(Personal allowance) | £0 ~ £12,570 | 0% |
| 기본세율 구간 | £12,571 ~ £50,270 (과세소득 중 처음 £37,700) | 20% |
| 고율 구간 | £50,271 ~ £125,140 | 40% |
| 최고세율 구간 | £125,140 초과 | 45% |
| 공제액 점감 구간 | £100,000 ~ £125,140: 소득이 £100,000을 넘을 때마다 £2당 공제액이 £1씩 줄어들며, £125,140에서 £0이 됨 | 공제액 감액; 이 구간의 소득은 40%로 과세됨 |
계산 방법은 다음과 같습니다. 공제액은 \(A = 12570 - \max\left(0, \frac{ \text{소득} - 100000}{2}\right)\)이며, £0 아래로 내려가지 않습니다. 과세소득은 \(T = \max(0, \text{소득} - A)\)입니다. \(T\)의 처음 £37,700에는 20%, £125,140까지의 부분에는 40%, 나머지에는 45%가 적용됩니다.
연봉 수준별 소득세
아래 금액은 소득세만 계산한 것입니다. 국민보험, 연금 또는 학자금 대출 공제는 포함되지 않습니다. 계산에는 공제액 £12,570, £100,000을 넘는 구간의 점감(공제액은 최소 £0으로 제한), 그리고 과세소득 £125,140에서 끝나는 40% 구간을 포함한 20%/40%/45% 세율 구간이 적용됩니다. 여기서 실수령액은 총소득에서 소득세를 뺀 금액입니다.
| 총소득 | 개인 공제액 | 소득세 | 실수령액 (국민보험 공제 전) | 실효세율 |
|---|---|---|---|---|
| £30,000 | £12,570 | £3,486 | £26,514 | 11.62% |
| £50,000 | £12,570 | £7,486 | £42,514 | 14.97% |
| £75,000 | £12,570 | £17,432 | £57,568 | 23.24% |
| £100,000 | £12,570 | £27,432 | £72,568 | 27.43% |
| £110,000 | £7,570 | £33,432 | £76,568 | 30.39% |
| £125,140 | £0 | £42,516 | £82,624 | 33.97% |
| £150,000 | £0 | £53,703 | £96,297 | 35.80% |
계산 예시 (£110,000): 공제액은 \(A = 12570 - \frac{110000 - 100000}{2} = 7570\)입니다. 과세소득은 \(T = 110000 - 7570 = 102430\)입니다. 이어서 \(T_1 = 37700\), \(T_2 = 102430 - 37700 = 64730\)입니다. 세금은 \(0.20 \times 37700 + 0.40 \times 64730 = 7540 + 25892 = 33432\)입니다.
계산 예시 (£150,000): 공제액은 £0이므로 \(T = 150000\)입니다. 이어서 \(T_1 = 37700\), \(T_2 = 125140 - 37700 = 87440\), \(T_3 = 150000 - 125140 = 24860\)입니다. 세금은 \(7540 + 34976 + 11187 = 53703\)입니다.
£100,000에서 £125,140 사이에서는 소득 £1이 늘어날 때마다 40%로 과세되고, 동시에 공제액 50p가 줄어들며 이 줄어든 공제액에도 40%가 적용됩니다. 따라서 이 구간의 실효 한계세율은 60%입니다.
스코틀랜드 소득세 구간 (2026/27)
스코틀랜드에 거주하면 급여와 연금 소득에 스코틀랜드 세율이 적용됩니다. 이자·배당 소득은 여전히 영국 세율을 따릅니다. 국민보험료는 영국 전역 공통입니다.
| 구간 | 총소득 범위 | 세율 |
|---|---|---|
| 시작 세율 | £12,571~£16,537 | 19% |
| 기본 세율 | £16,538~£29,526 | 20% |
| 중간 세율 | £29,527~£43,662 | 21% |
| 상위 세율 | £43,663~£75,000 | 42% |
| 고급 세율 | £75,001~£125,140 | 45% |
| 최고 세율 | £125,140 초과 | 48% |
2025/26에는 시작 세율 구간이 £15,397, 기본 세율 구간이 £27,491에서 끝났고, 2024/25에는 각각 £14,876과 £26,561에서 끝났습니다. 상위·고급·최고 세율 기준은 세 해 모두 같습니다. 예시(스코틀랜드, £35,000, 2026/27): 과세소득 £22,430 → 세금 = £3,967 × 19% + £12,989 × 20% + £5,474 × 21% = £4,501.07.
소득과 고용: 영국
세계은행 자료로 본 영국의 평균 소득과 실업률(세계와 비교). 위에 입력하는 수치의 기준이 됩니다.
- 1인당 GNI 2025
- 54,550달러
- 1인당 GDP(PPP) 2025
- 64,606국제달러
- 세계: 25,704
- 실업률 2025
- 4.7%
- 세계: 4.8%
최근 변화 상승 +10.6% 2025년: 54,550달러, 2024년에는 49,320달러. 이 변화는 공표된 두 수치로 CalculatorLib가 계산합니다.
2025년 영국의 1인당 국민총소득은 연 54,550달러, 월 약 4,546달러였습니다. 세계: 14,244달러
| 연도 | 1인당 GNI(달러) | 1인당 GDP, PPP(국제달러) | 실업률 |
|---|---|---|---|
| 2025 | 54,550 | 64,606 | 4.7% |
| 2024 | 49,320 | 62,839 | 4.4% |
| 2023 | 48,800 | 60,787 | 4.0% |
| 2022 | 49,690 | 60,267 | 3.8% |
| 2021 | 45,880 | 51,840 | 4.9% |
| 2020 | 39,350 | 48,720 | 4.5% |
| 2019 | 43,640 | 50,494 | 3.7% |
| 2018 | 42,540 | 47,636 | 4.1% |
| 2017 | 42,140 | 46,441 | 4.5% |
| 2016 | 43,310 | 44,376 | 4.9% |
1인당 GNI(아틀라스 방식)는 경제 전체 소득의 평균으로, 일반적인 급여가 아닙니다. PPP 달러는 현지 물가를 반영해 조정한 값입니다.
소득세와 사회보험료: 영국
- 소득세 최고세율 2025년
- 45%
- 평균 임금의 2.2배부터
- 근로자 사회보험료율 2025년
- 8% · 2%
2025년 영국의 개인소득세 법정 최고세율(중앙과 지방 합산)은 45%였습니다. 평균 임금 55,983 GBP의 2.2배, 즉 연 약 125,141 GBP부터 적용됩니다.
근로자 사회보험료율을 소득 구간별로 낮은 구간부터 표시합니다. 구간 경계 금액은 표시하지 않습니다.
OECD 국가의 소득세 최고세율
| 국가 | 최고세율 | 적용 시작(평균 임금의 배수) | 연도 |
|---|---|---|---|
| 일본 | 55.95% | 7.7 | 2025 |
| 프랑스 | 55.37% | 12.9 | 2025 |
| 대한민국 | 49.5% | 19.0 | 2025 |
| 독일 | 47.48% | 4.4 | 2025 |
| 영국 | 45% | 2.2 | 2025 |
| 미국 | 43.65% | 8.7 | 2025 |
| 튀르키예 | 40.76% | 5.6 | 2025 |
| 멕시코 | 35% | 20.6 | 2025 |
최고세율은 가장 높은 소득 구간에 적용되는 법정 세율이며, 대부분의 근로자가 내는 세율이 아닙니다. OECD 자료는 OECD 회원국만 포함합니다.
영국 및 다른 나라
1인당 GNI(현재 미국 달러, 아틀라스 방식) — 각 나라의 최신 공표 연도.
- 미국 88,810달러 (2025)
- 영국 54,550달러 (2025)
- 프랑스 48,630달러 (2025)
- 일본 38,340달러 (2025)
- 대한민국 37,880달러 (2025)
- 사우디아라비아 36,070달러 (2025)
- 튀르키예 16,300달러 (2025)
- 러시아 15,960달러 (2025)
- 세계 14,244달러 (2025)
- 중국 14,230달러 (2025)
- 멕시코 13,730달러 (2025)
- 베트남 4,970달러 (2025)
- 인도 2,760달러 (2025)
행마다 연도가 다를 수 있으며, 각 수치는 해당 연도와 함께 표시됩니다. 모든 나라에 같은 세계은행 지표를 사용합니다.
최신 수치: 2025 데이터 업데이트 2026-10-18 · 최신
출처: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
월 단위 수치는 CalculatorLib이 이 데이터로 계산했습니다. 자국 통화 기준 최고세율 적용 시작 금액(배수 × 평균 임금)은 이 데이터로 CalculatorLib가 계산한 값입니다.
출처 세부 정보 및 작성 방법
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
자주 묻는 질문
왜 제 인적공제가 사라지나요? 소득이 £100,000을 초과하면 영국 국세청(HMRC)이 인적공제를 점차 줄입니다. 이 때문에 £100,000에서 £125,140 구간에서는 실효 한계세율이 무려 60%에 달하게 됩니다.
국민보험료(NI)도 포함되나요? 네. 실수령액에서 근로자 1종 국민보험료를 뺍니다. £12,570~£50,270 소득에 8%, 그 초과분에 2%이며 영국 전역이 같습니다.
스코틀랜드도 적용되나요? 네. 스코틀랜드를 선택하면 해당 과세연도의 스코틀랜드 구간이 적용됩니다. 스코틀랜드 납세자도 이자·배당 소득에는 영국 세율을 적용받으며, 이 계산기는 모든 소득을 근로소득으로 봅니다.