Что такое себестоимость проданных товаров (COGS)?
Себестоимость проданных товаров (англ. Cost of Goods Sold, COGS) — это прямые затраты на производство или закупку товаров, которые компания реализовала за отчётный период. Сюда входит стоимость сырья и закупленной продукции, но не включаются косвенные расходы: логистика, маркетинг и общехозяйственные издержки. COGS вычитается из выручки для расчёта валовой прибыли, поэтому это один из ключевых показателей отчёта о прибылях и убытках. В российской практике этот показатель близок к «себестоимости продаж», хотя методики учёта по РСБУ и МСФО могут различаться.
Как пользоваться калькулятором
Введите три значения: запасы на начало периода (стоимость товарных остатков на старте), закупки (товары или материалы, приобретённые в течение периода) и запасы на конец периода (стоимость остатков на финише). Калькулятор мгновенно покажет COGS, а также объём товаров, доступных к продаже.
Разбор формулы
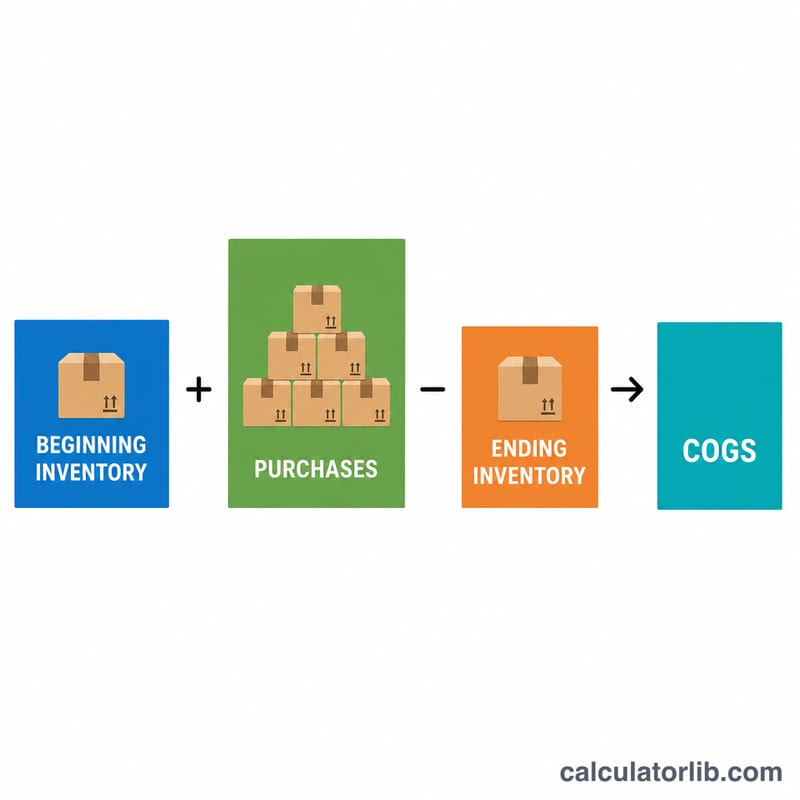
Формула COGS такая:
$$\text{COGS} = \text{Запасы на начало} + \text{Закупки} - \text{Запасы на конец}$$Логика проста: берём всё, что было доступно для продажи (начальные остатки плюс новые закупки), и вычитаем то, что осталось на складе к концу периода. Разница и есть то, что было продано, — ваша себестоимость проданных товаров.
Пример расчёта
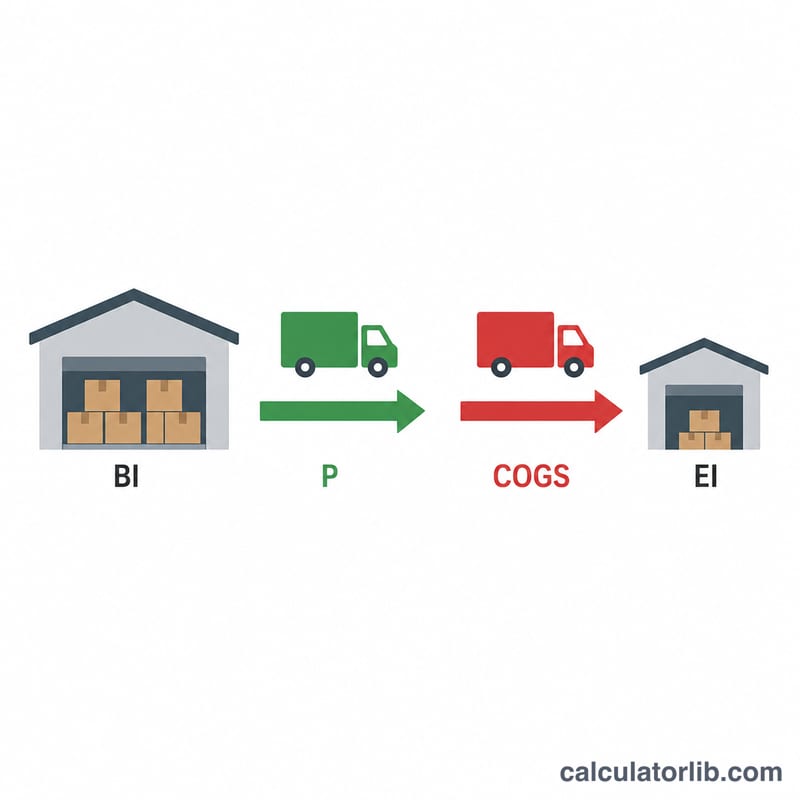
Допустим, розничный магазин начинает квартал с запасами на $10 000, докупает товаров ещё на $5 000 и завершает квартал с остатком в $4 000. Тогда
$$\text{COGS} = 10\,000 + 5\,000 - 4\,000 = \$11\,000$$Товаров, доступных к продаже, было на $15 000, из них $4 000 осталось — значит, продано на $11 000.
Частые вопросы
Входят ли в COGS доставка и оплата труда? Прямые трудозатраты и расходы на доставку при закупке товаров (входящая логистика) обычно включаются, а коммерческие и административные расходы — нет.
Что делать, если COGS получился отрицательным? Отрицательный результат, как правило, означает, что остаток на конец периода превышает начальные запасы плюс закупки. Перепроверьте цифры — чаще всего это ошибка ввода данных или оценки запасов.
Как метод учёта запасов влияет на COGS? Методы FIFO, LIFO или средневзвешенной стоимости по-разному распределяют стоимость запасов, из-за чего меняются значения начальных и конечных остатков, а вместе с ними и итоговый COGS. Обратите внимание: по российским стандартам метод LIFO не применяется.
Интерпретация результата себестоимости проданных товаров (COGS)
Себестоимость проданных товаров (COGS) — это прямые затраты на товары, которые вы продали за период, и рассчитывается она как начальный запас + закупки − конечный запас. Сама по себе эта цифра мало что говорит. Она становится полезной, когда её сравнивают с выручкой, с предыдущими периодами и с объёмом запасов, которые вы держите.
Валовая прибыль и валовая маржа
COGS напрямую влияет на валовую прибыль и валовую маржу:
$$\text{Валовая прибыль} = \text{Выручка} - \text{COGS}$$
$$\text{Валовая маржа \%} = \frac{ \text{Выручка} - \text{COGS} }{ \text{Выручка} } \times 100$$
Пример: при выручке $80,000 и COGS 40,000 долларов валовая прибыль равна \(80{,}000 - 40{,}000 = 40{,}000\), а валовая маржа — \(\frac{40{,}000}{80{,}000} \times 100 = 50\%\).
Где COGS отражается в отчёте о прибылях и убытках
COGS указывается в верхней части отчёта о прибылях и убытках, сразу под выручкой (чистыми продажами). Вычитая её, получаем валовую прибыль. Операционные расходы, такие как маркетинг, аренда офисов и административные зарплаты, идут после этой строки и ведут к операционной прибыли, а затем к чистой прибыли.
Что означает рост или снижение COGS
- COGS растёт пропорционально выручке: это нормально при росте объёма продаж; валовая маржа остаётся примерно стабильной.
- COGS растёт быстрее выручки: валовая маржа сокращается. Возможные причины — рост цен поставщиков, стоимость доставки, отходы или усушка, либо скидки.
- COGS снижается относительно выручки: валовая маржа улучшается, возможно за счёт более дешёвых закупок, более высоких цен продажи или лучшей структуры ассортимента. Это может быть также результатом большого конечного запаса (товар закуплен, но ещё не продан), ошибки подсчёта или изменения оценки запасов, поэтому перед выводами стоит всё проверить.
Связь с оборачиваемостью запасов
$$\text{Оборачиваемость запасов} = \frac{ \text{COGS} }{ \text{Средний запас} }, \quad \text{Средний запас} = \frac{ \text{Начальный} + \text{Конечный} }{2}$$
Используя пример выше, средний запас равен \(\frac{10{,}000 + 10{,}000}{2} = 10{,}000\), поэтому оборачиваемость составляет \(\frac{40{,}000}{10{,}000} = 4\) раза за период. Более высокая оборачиваемость обычно означает, что товар продаётся быстрее; более низкая — что деньги дольше связаны в запасах. Что считать хорошей оборачиваемостью, сильно зависит от отрасли.
Важные оговорки
Результат COGS зависит от используемого метода оценки запасов (FIFO, LIFO или средневзвешенная стоимость), а также от точности инвентаризации и учёта закупок. Допустимые методы и правила отчётности различаются в зависимости от страны и стандарта учёта. Например, LIFO разрешён по US GAAP, но не по МСФО (IFRS). Этот инструмент и статья носят исключительно информационный характер и не являются финансовой, налоговой или бухгалтерской консультацией; обратитесь к квалифицированному бухгалтеру за советом по вашей ситуации.
COGS при различных сценариях запасов
Все сценарии начинаются с одинакового начального запаса в размере $10,000. Товары, доступные для продажи = начальный запас + закупки, а COGS = товары, доступные для продажи − конечный запас.
| Сценарий | Начальный запас | Закупки | Товары, доступные для продажи | Конечный запас | COGS |
|---|---|---|---|---|---|
| Базовый (уровень запасов не меняется) | $10,000 | $40,000 | $50,000 | $10,000 | $40,000 |
| Более высокие закупки | $10,000 | $60,000 | $70,000 | $12,000 | $58,000 |
| Меньший конечный запас | $10,000 | $40,000 | $50,000 | $4,000 | $46,000 |
| Накопление запасов (высокий конечный запас, низкий COGS) | $10,000 | $40,000 | $50,000 | $25,000 | $25,000 |
Как читать эту таблицу: при одинаковых закупках на сумму $40,000 COGS варьируется от $25,000 до $46,000 только в зависимости от того, сколько товара остаётся на конец периода. Накопление запасов откладывает расходы: они остаются на балансе как запасы, а не списываются в COGS. Это не обязательно лучше, поскольку нераспроданный товар связывает деньги и может устареть. Сравнивайте COGS вместе с продажами и оборачиваемостью запасов.
Ключевые термины COGS
- Начальный запас
- Стоимость запасов, имеющихся на начало периода; равна конечному запасу предыдущего периода.
- Закупки
- Стоимость товаров, купленных или произведённых в течение периода, обычно включая доставку на склад (freight-in) и за вычетом возвратов и скидок от закупки.
- Конечный запас
- Стоимость непроданных запасов на конец периода, основанная на физическом подсчёте или данных непрерывного учёта.
- Товары, доступные для продажи
- Начальный запас плюс закупки: общая стоимость товаров, которые могли быть проданы в течение периода.
- Прямые затраты
- Затраты, напрямую связанные с производством или приобретением проданных товаров, например материалы, прямой труд и доставка на склад (freight-in). Как правило, они включаются в COGS.
- Косвенные затраты / накладные расходы
- Затраты, которые в целом обеспечивают работу бизнеса, например аренда офиса, административные зарплаты и маркетинг. Обычно они относятся к операционным расходам, а не к COGS, хотя производители распределяют производственные накладные расходы на себестоимость запасов.
- Доставка на склад (freight-in)
- Расходы на перевозку и обработку закупленных товаров до вашего местонахождения. Обычно они добавляются к стоимости запасов. Доставка покупателям (freight-out) обычно относится к расходам на продажу.
- FIFO (первым пришёл — первым ушёл)
- Предполагает, что сначала продаются самые старые по стоимости запасы, поэтому конечный запас отражает стоимость самых последних закупок.
- LIFO (последним пришёл — первым ушёл)
- Предполагает, что сначала продаются последние закупленные товары, поэтому более старые затраты остаются в конечном запасе. Разрешён по US GAAP, но не по МСФО (IFRS).
- Средневзвешенная стоимость
- Присваивает каждой единице среднюю стоимость всех товаров, доступных для продажи: общая стоимость доступных товаров, делённая на общее количество единиц.
- Валовая прибыль
- Выручка минус COGS; сумма, которая остаётся для покрытия операционных расходов, процентов и налогов.