Что считает калькулятор модели дисконтирования дивидендов
Этот калькулятор оценивает внутреннюю (справедливую) стоимость дивидендной акции по модели Гордона — упрощённой версии модели дисконтирования дивидендов (DDM). Логика проста: акция стоит ровно столько, сколько составляет приведённая стоимость всех дивидендов, которые она когда-либо выплатит, при условии, что эти выплаты растут с постоянным темпом бесконечно долго. Вместо того чтобы полагаться на настроения рынка, вы получаете оценку, привязанную к реальным деньгам, которые компания возвращает акционерам. Модель применяется во всём мире, но лучше всего работает для зрелых, устойчивых компаний, которые платят стабильные и предсказуемо растущие дивиденды.
Три параметра, которые нужно ввести
- Текущий годовой дивиденд (\(D_0\)): последний дивиденд на одну акцию за полный год, в выбранной вами валюте (например, $2,00).
- Ожидаемый темп роста дивидендов (\(g\), %): постоянная годовая скорость, с которой, по вашим прогнозам, будут расти дивиденды (например, 5%).
- Требуемая доходность (\(r\), %): годовая доходность, которую вы хотите получать за владение акцией с учётом её риска (например, 9%).
Разбор формулы
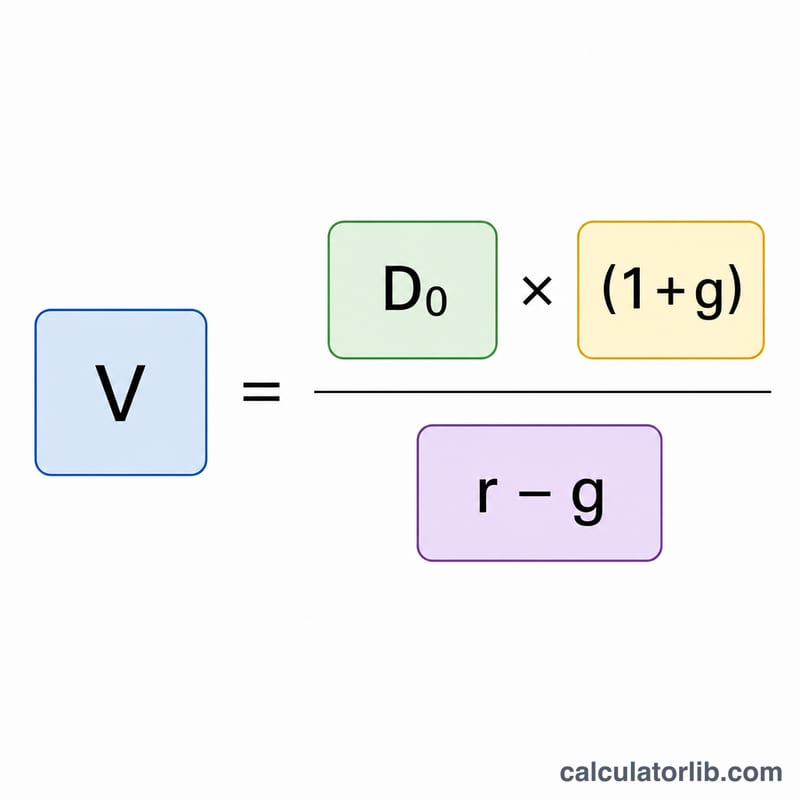
Калькулятор использует формулу модели Гордона:
$$P = \frac{\text{Current Dividend} \times \left(1 + \frac{\text{Growth Rate (\%)}}{100}\right)}{\frac{\text{Required Return (\%)}}{100} - \frac{\text{Growth Rate (\%)}}{100}}$$
Обратите внимание: в числителе стоит \(D_0 \times (1 + g)\) — это ожидаемый дивиденд следующего года (\(D_1\)). В знаменателе — требуемая доходность за вычетом темпа роста. Чтобы результат имел смысл, \(r\) должна быть больше \(g\). Если темп роста равен требуемой доходности или превышает её, формула перестаёт работать и выдаёт отрицательное или бесконечное значение.
Пример расчёта
Допустим, акция платит текущий годовой дивиденд $2,00, вы ожидаете рост дивидендов на 5% в год, а ваша требуемая доходность — 9%.
- Дивиденд следующего года: $$2{,}00 \times (1 + 0{,}05) = \$2{,}10$$
- Знаменатель: $$0{,}09 - 0{,}05 = 0{,}04$$
- Стоимость акции: $$2{,}10 \div 0{,}04 = \$52{,}50$$
Если рыночная цена ниже $52,50, модель указывает на возможную недооценённость акции; если выше — на потенциальную переоценённость.
Как рост и требуемая доходность влияют на стоимость
В таблице ниже текущий годовой дивиденд зафиксирован на уровне \(D_0 = \$2.00\), а для нескольких темпов роста (g) и требуемых доходностей (r) применяется формула Гордона \(P = \frac{D_0 (1+g)}{r-g}\). Значения указаны в долларах за акцию.
| Темп роста (g) | Следующий дивиденд D1 | r = 8% | r = 9% | r = 10% |
|---|---|---|---|---|
| 3% | $2.06 | $41.20 | $34.33 | $29.43 |
| 4% | $2.08 | $52.00 | $41.60 | $34.67 |
| 5% | $2.10 | $70.00 | $52.50 | $42.00 |
| 6% | $2.12 | $106.00 | $70.67 | $53.00 |
Пример вычислений для g = 3%, r = 9%:
$$P = \frac{2.00 \times (1 + 0.03)}{0.09 - 0.03} = \frac{2.06}{0.06} \approx 34.33$$
Что показывает таблица
- Движение вниз по столбцу (более высокий g) повышает стоимость, и рост ускоряется по мере приближения g к r. При r = 8% переход от g = 5% к g = 6% добавляет $36.00 (от $70.00 до $106.00), тогда как переход от g = 3% к g = 4% добавляет всего $10.80.
- Движение по строке вправо (более высокий r) снижает стоимость, поскольку будущие дивиденды дисконтируются сильнее.
- Знаменатель \(r - g\) определяет результат. Разрыв в 2 процентных пункта при одинаковом дивиденде дает стоимость примерно в 2,5 раза выше, чем разрыв в 5 пунктов.
- Модель работает только при \(r > g\). Если g равен r или превышает его, формула не дает осмысленного конечного значения.
Интерпретация внутренней стоимости
Результат представляет собой приведенную стоимость всех будущих дивидендов при условии, что они растут с постоянным темпом навсегда и дисконтируются по вашей требуемой доходности. Это результат модели на основе ваших входных данных, а не прогноз того, по какой цене будет торговаться акция.
Сравнение с рыночной ценой
- Если внутренняя стоимость выше текущей рыночной цены, результат модели предполагает, что акция торгуется ниже стоимости, подразумеваемой вашими допущениями (в этой логике часто говорят «недооценена»).
- Если внутренняя стоимость ниже рыночной цены, результат указывает, что рынок закладывает более высокий рост или более низкую требуемую доходность, чем вы предположили («переоценена» в этой логике).
- Эти ярлыки описывают разрыв между моделью и ценой. Это не рекомендации покупать или продавать, и разрыв может просто отражать различия в допущениях.
Чувствительность к спреду r − g
Поскольку стоимость пропорциональна \(\frac{1}{r-g}\), небольшие изменения любого из входных параметров могут существенно изменить результат, когда спред узкий. Например, при D0 = $2.00 и r = 8% повышение g с 5% до 6% сдвигает стоимость с $70.00 до $106.00. Разумно проверять несколько близких сценариев, а не опираться на одно число.
Ограничения модели
- Компании, не выплачивающие дивиденды: при D0 = 0 формула дает ноль, что не означает отсутствие стоимости у компании. Для таких случаев лучше подходят другие методы (например, дисконтирование денежных потоков).
- Нерегулярные или колеблющиеся дивиденды: одна постоянная норма роста плохо описывает ситуацию, когда дивиденды снижаются, приостанавливаются или резко меняются.
- Изменяющийся рост: молодые или быстрорастущие компании часто какое-то время растут быстрее экономики. Многоэтапные модели дивидендов справляются с этим лучше, чем модель с постоянным ростом.
- Бессрочный рост: компания не может бесконечно расти быстрее экономики в целом, поэтому g обычно выбирают умеренным.
Все результаты являются оценками, которые зависят от введенных вами данных о дивиденде, росте и требуемой доходности. Это общая образовательная информация, а не инвестиционная рекомендация.
Ключевые термины и переменные
- D0 (текущий дивиденд): последний годовой дивиденд на акцию, то есть сумма, уже выплаченная за последний год.
- D1 (дивиденд следующего года): ожидаемый дивиденд через один год, рассчитываемый как \(D_1 = D_0 \times (1+g)\).
- g (темп роста дивидендов): постоянный годовой процентный темп, с которым, как ожидается, будут бессрочно расти дивиденды. В этом калькуляторе он вводится в процентах (например, 4 для 4%).
- r (требуемая доходность, стоимость собственного капитала): годовая доходность, которую инвестор требует за владение акцией с учетом ее риска. Это ставка, используемая для дисконтирования будущих дивидендов, также вводится в процентах.
- Внутренняя стоимость: оценка того, сколько стоит акция, исходя из приведенной стоимости ее ожидаемых будущих денежных потоков, здесь дивидендов. Она отличается от рыночной цены.
- Модель роста Гордона: вариант модели дисконтирования дивидендов с постоянным ростом, \(P = \frac{D_1}{r-g}\), которая требует \(r > g\).
- Бессрочный аннуитет (перпетуитет): поток платежей, который продолжается бесконечно. Модель Гордона рассматривает дивиденды как растущий бессрочный аннуитет, который имеет конечную приведенную стоимость, когда r превышает g.
- Коэффициент выплат: доля прибыли, выплачиваемая в виде дивидендов, \(\text{дивиденды} \div \text{прибыль}\). Он помогает оценить, насколько устойчивы дивиденд и предполагаемый рост, поскольку рост часто зависит от прибыли, которую компания реинвестирует.
Часто задаваемые вопросы
Что делать, если \(r\) меньше или равна \(g\)? Модель требует, чтобы \(r > g\). Если темп роста сравнялся с требуемой доходностью или превысил её, результат теряет смысл (становится отрицательным или неопределённым): никакая конечная цена не может оправдать бесконечный рост быстрее вашей ставки дисконтирования.
Какой темп роста выбрать? Берите консервативную и устойчивую долгосрочную величину — обычно её опирают на историческую динамику дивидендов, коэффициент выплат или долгосрочный рост ВВП. Темп выше 5–6% в год редко бывает устойчивым на бесконечном горизонте.
Подходит ли модель для акций без дивидендов? Нет. Модель оценивает только компании, которые платят дивиденды. Для акций роста, которые реинвестируют прибыль вместо выплат, используйте модель дисконтированных денежных потоков (DCF).