Что считает этот калькулятор
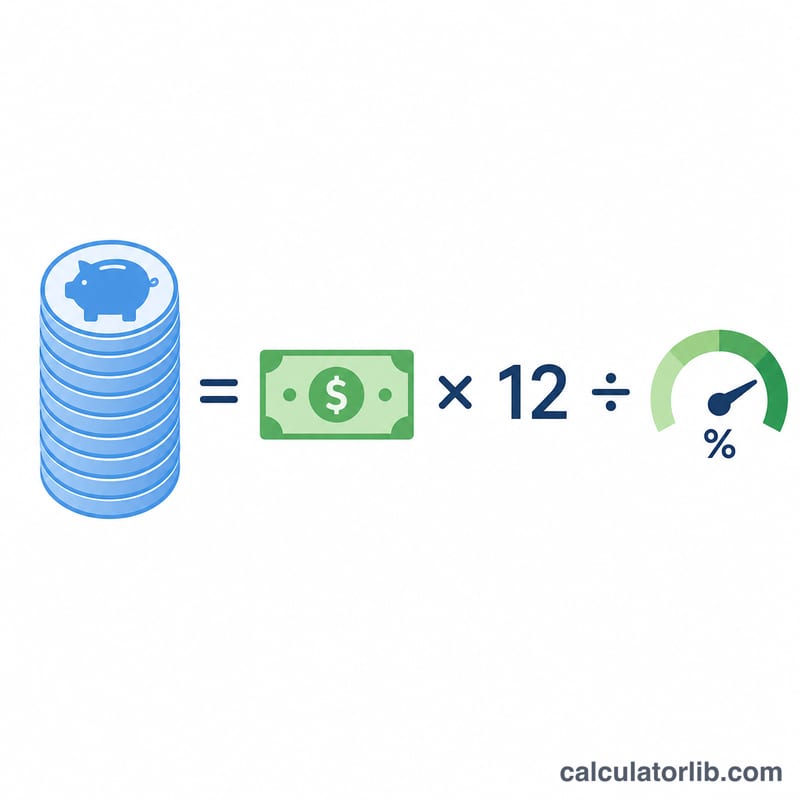
Этот инструмент оценивает размер капитала — вашей «финансовой подушки», — который нужен, чтобы получать выбранный ежемесячный доход на пенсии. Логика проста: желаемый месячный доход переводится в годовой и делится на безопасную ставку годового изъятия — процент от портфеля, который вы планируете снимать каждый год.
Как пользоваться
Укажите ежемесячный доход, который должны обеспечивать ваши накопления, а затем введите годовую ставку изъятия, которую считаете устойчивой. Многие финансовые консультанты берут за отправную точку «правило 4%», хотя более осторожные инвесторы предпочитают 3–3,5%. В результате вы получите общую сумму, которую нужно накопить к моменту выхода на пенсию.
Разбор формулы
Расчёт выглядит так:
$$\text{Капитал} = \frac{\text{Ежемесячный доход} \times 12}{\dfrac{\text{Ставка изъятия (\%)}}{100}}$$Умножив месячный доход на 12, мы получаем целевой годовой доход. Деление на ставку изъятия (в виде десятичной дроби) масштабирует эту сумму до необходимого размера портфеля. Чем ниже ставка изъятия, тем больший капитал понадобится, ведь каждый год вы снимаете меньшую долю.
Пример расчёта
Допустим, вы хотите получать $4 000 в месяц и берёте ставку изъятия 4%. Годовой доход составит \(4\,000 \times 12 = \$48\,000\). Разделив на 0,04, получаем $1 200 000. То есть для такого дохода по правилу 4% нужно накопить примерно $1,2 млн.
$$\frac{4\,000 \times 12}{0{,}04} = \frac{48\,000}{0{,}04} = \$1\,200\,000$$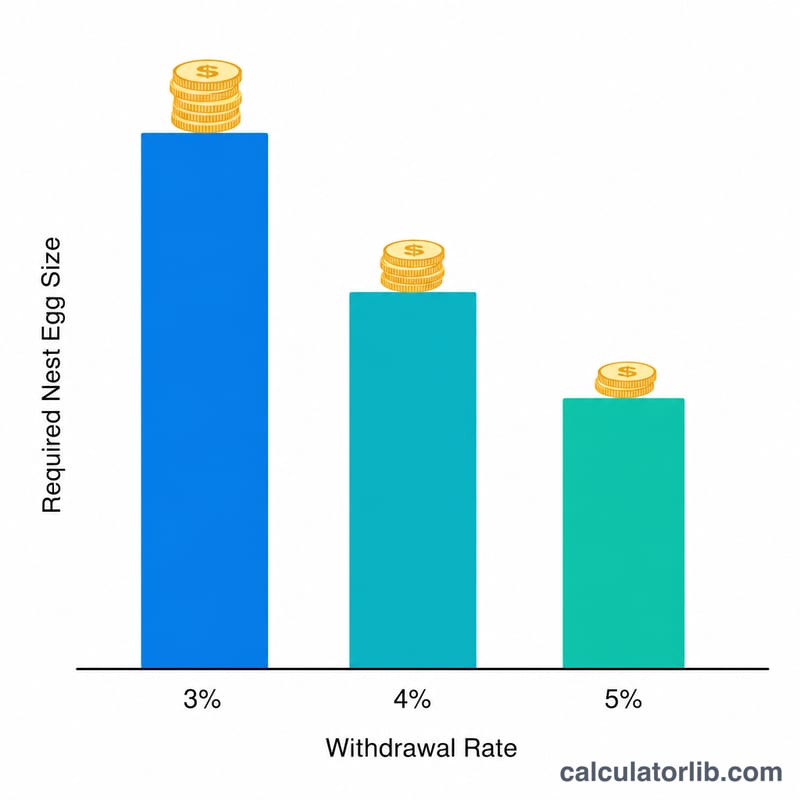
Частые вопросы
Какую ставку изъятия выбрать? Классическое правило 4% встречается чаще всего, но более низкие ставки (3–3,5%) дают больший запас прочности при долгой пенсии.
Учитывается ли инфляция? Концепция ставки изъятия предполагает, что снимаемые суммы индексируются на инфляцию, однако сам калькулятор показывает цель в сегодняшних деньгах и не прогнозирует будущую инфляцию.
Есть ли гарантии? Нет. Правила о ставке изъятия — это ориентиры, основанные на исторической доходности, и они не гарантируют, что денег хватит навсегда. Обратитесь за консультацией к финансовому специалисту.
Необходимый капитал при разных ставках изъятия и доходах
В таблице показан портфель, необходимый для обеспечения каждого ежемесячного дохода при каждой ставке изъятия, по формуле \(\text{Необходимые накопления} = \frac{ \text{Ежемесячный доход} \times 12 }{\text{Ставка}}\). Суммы указаны до налогов и округлены до ближайшего доллара.
| Ежемесячный доход | Годовой доход | Ставка 3% | Ставка 3.5% | Ставка 4% | Ставка 5% |
|---|---|---|---|---|---|
| $2,000 | $24,000 | $800,000 | $685,714 | $600,000 | $480,000 |
| $3,000 | $36,000 | $1,200,000 | $1,028,571 | $900,000 | $720,000 |
| $4,000 | $48,000 | $1,600,000 | $1,371,429 | $1,200,000 | $960,000 |
| $5,000 | $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
| $6,000 | $72,000 | $2,400,000 | $2,057,143 | $1,800,000 | $1,440,000 |
Поскольку требуемый капитал равен годовому доходу × (1 ÷ ставка), ставка 4% означает 25-кратный размер годовых расходов, а ставка 3% — примерно 33.3-кратный. Например, $2,000 в месяц при 4% составляют $24,000 × 25 = $600,000, а $4,000 в месяц при 3% — $48,000 × 33.33 ≈ $1,600,000.
Интерпретация результата
Результат — это размер портфеля, при котором выбранная вами ставка изъятия обеспечивает целевой доход. Изъятие в первый год процента от этого портфеля дает ровно желаемый годовой доход (ежемесячный доход × 12).
Ставка и требуемый капитал связаны обратной зависимостью. Множитель годового дохода, который нужен, равен:
$$\text{Множитель} = \frac{1}{\text{Ставка}}$$
- 4% → 1 ÷ 0.04 = 25× годового дохода
- 3.5% → 1 ÷ 0.035 ≈ 28.6× годового дохода
- 3% → 1 ÷ 0.03 ≈ 33.3× годового дохода
Снижение ставки с 4% до 3% увеличивает требуемый капитал примерно на одну треть.
Правило 4% основано на исторических исследованиях американского рынка, в первую очередь на исследовании Уильяма Бенгена 1994 года и более позднем Trinity Study. В этих исследованиях предполагалось, что выход на пенсию длится около 30 лет, портфель сочетает акции и облигации, а суммы изъятия ежегодно растут с учетом инфляции. Они отражают историю рынка США и могут не работать так же в других странах или при других рыночных условиях.
Имейте в виду следующие ограничения:
- Результат указан до налогов. Изъятия с некоторых счетов могут облагаться налогом, поэтому доход после налогов может быть ниже.
- В расчет не включены другие источники дохода, например Social Security (система государственного социального обеспечения США) или пенсии, которые уменьшили бы сумму, которую должен обеспечивать ваш портфель.
- Более длительный выход на пенсию или другие рыночные условия могут поддерживать другие ставки изъятия.
Это лишь общая информация, а не финансовая консультация.
Ключевые термины
- Накопления на пенсию
- Общая сумма инвестированных сбережений, которыми вы располагаете на момент выхода на пенсию и из которых получаете доход.
- Безопасная ставка изъятия
- Процент от начального портфеля, который вы можете изымать каждый год с достаточно низкой вероятностью исчерпать средства за заданный период.
- Правило 4%
- Ориентир, основанный на исторических исследованиях рынка США. Он предполагает изъятие 4% начального портфеля в первый год и последующую ежегодную корректировку этой денежной суммы на инфляцию в течение примерно 30 лет.
- Годовой эквивалент дохода
- Ежемесячная сумма, пересчитанная в годовую путем умножения на 12.
- Риск последовательности доходности
- Риск того, что неудачная инвестиционная доходность в начале выхода на пенсию, когда вы уже снимаете деньги, нанесет портфелю больший ущерб, чем такая же доходность в более поздний период.
- Изъятие с поправкой на инфляцию
- Изъятие, которое каждый год увеличивается на уровень инфляции, чтобы его покупательная способность оставалась примерно прежней.