Ertelenmiş Sabit Anüite Nedir?
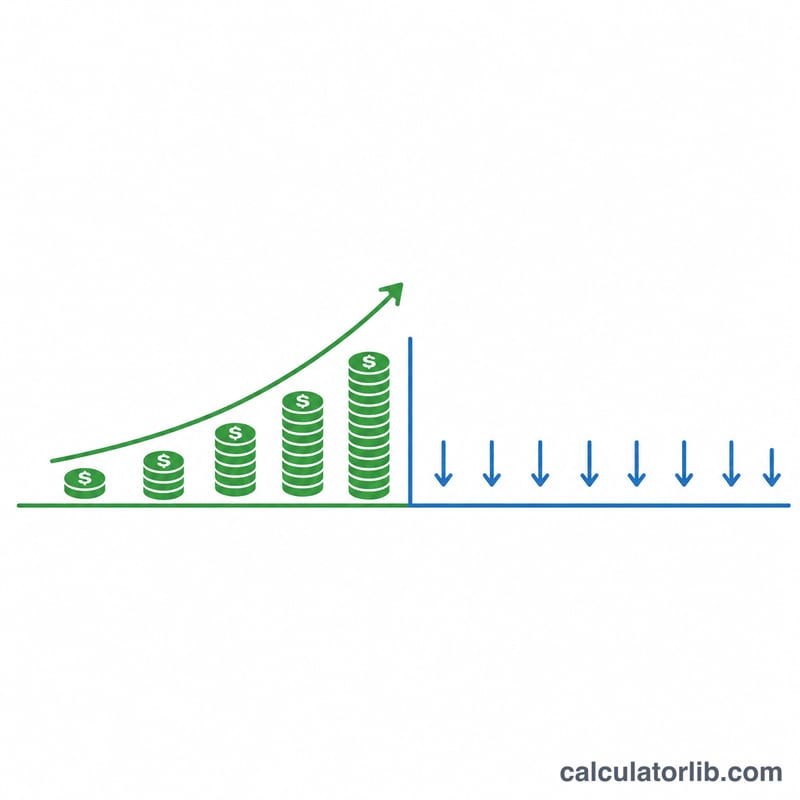
Ertelenmiş sabit anüite, ödemeler başlamadan önceki bir birikim döneminde paranızı garantili sabit bir faiz oranıyla büyüten bir sigorta sözleşmesidir. Bu ürün ağırlıklı olarak ABD gibi ülkelerin emeklilik ve sigorta piyasalarında karşımıza çıkar; Türkiye'deki Bireysel Emeklilik Sistemi (BES) ya da birikimli hayat sigortalarıyla benzer mantığı paylaşsa da yerel kurallar ve vergilendirme farklıdır. Oran sabit olduğu ve faiz vergisi ertelenmiş şekilde bileşik olarak işlediği için, erteleme süresinin sonundaki değer net biçimde öngörülebilir. Bu hesaplayıcı, söz konusu birikim dönemini modeller: tek seferlik bir prim ödemesinin gelecekteki değerine nasıl ulaştığını ve bu büyümenin ne kadarının faizden geldiğini gösterir.
Hesaplayıcı Nasıl Kullanılır?
Üç değer girin: başlangıç primi (yatırdığınız toplu tutar), sözleşmenin garanti ettiği yıllık faiz oranı ve anüitenin gelire dönüştürülmesinden ya da geri alınmasından önceki birikim yılı sayısı. Hesaplayıcı; öngörülen gelecek değerini, ana paranızı ve kazanılan toplam faizi size sunar.
Formülün Açıklaması
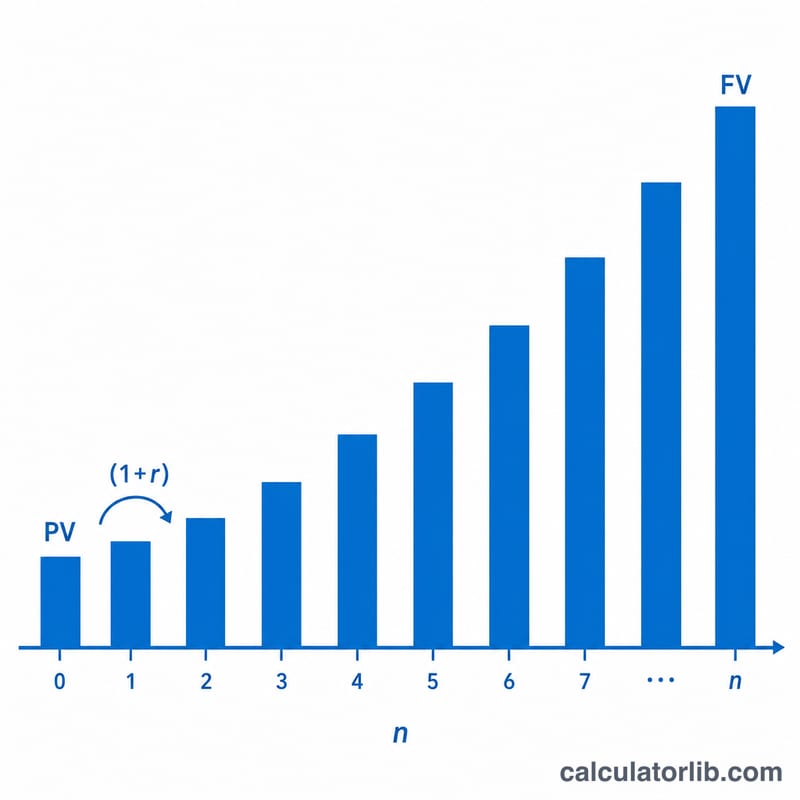
Birikim dönemi, standart bileşik faiz büyümesini kullanır:
$$\text{GD} = \text{BD} \times (1 + r)^n$$Burada BD priminiz, \(r\) yıllık oranın ondalık karşılığı ve \(n\) yıl sayısıdır. Bu modelde faiz yılda bir kez bileşik olarak işler. Toplam faiz ise basitçe \(\text{GD} - \text{BD}\)'dir.
Örnek Hesaplama
Diyelim ki ertelenmiş sabit bir anüiteye 100.000 $ yatırdınız ve 10 yıl boyunca garantili yıllık %4 faiz kazanıyorsunuz. Gelecek değeri
$$100{.}000 \times (1{,}04)^{10} = 100{.}000 \times 1{,}480244 \approx 148{.}024{,}43\ \$$$olur. Bunun 48.024,43 $'ı kazanılan faiz, 100.000 $'ı ise yatırdığınız ilk primdir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-15 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-13 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-15 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-15 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergiler dahil mi? Hayır. Ertelenmiş anüiteler vergisi ertelenmiş şekilde büyür, ancak çekimler genellikle olağan gelir olarak vergilendirilir. Bu araç yalnızca brüt birikmiş değeri gösterir. Türkiye'de geçerli vergi kuralları farklıdır; net rakam için yerel mevzuata bakmanız gerekir.
Oran garantili mi? Birçok ertelenmiş sabit anüite, faiz oranını başlangıçta belirli bir süre için garanti eder; bu sürenin ardından sigorta şirketi oranı yeniden belirleyebilir. Bu hesaplayıcı, girdiğiniz oranın tüm dönem boyunca geçerli olduğunu varsayar.
Ödeme dönemini de modelliyor mu? Hayır. Bu araç yalnızca birikim (büyüme) dönemini kapsar. Gelir ödemesi dönemi; seçilen ödeme planına, yaşa ve anüite katsayılarına göre değişir.