Что такое отложенный фиксированный аннуитет?
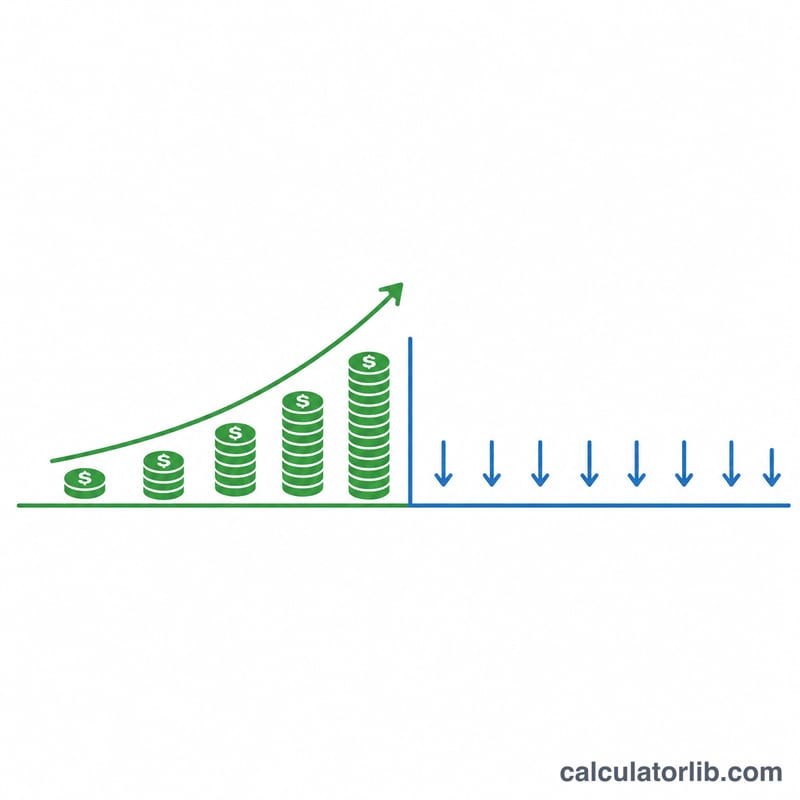
Отложенный фиксированный аннуитет (deferred fixed annuity) — это страховой договор, по которому ваши деньги растут под гарантированную фиксированную процентную ставку в течение этапа накопления, прежде чем начнутся выплаты. Поскольку ставка фиксирована, а проценты капитализируются с отсрочкой налогообложения, итоговую стоимость к концу периода отсрочки можно рассчитать точно. Этот калькулятор моделирует именно этап накопления: он показывает, до какой будущей стоимости вырастет единовременный страховой взнос и какая часть этого роста приходится на проценты. Это инструмент, основанный на принятых в США и ряде других стран страховых продуктах; в России прямого аналога нет, а близкие по смыслу инструменты (накопительное и инвестиционное страхование жизни) регулируются по своим правилам.
Как пользоваться калькулятором
Введите три значения: первоначальный взнос (единовременную сумму, которую вы вкладываете), годовую процентную ставку, гарантированную договором, и количество лет накопления до момента начала выплат (аннуитизации) или расторжения договора. Калькулятор покажет прогнозируемую будущую стоимость, исходную сумму вложений и общую сумму начисленных процентов.
Разбор формулы
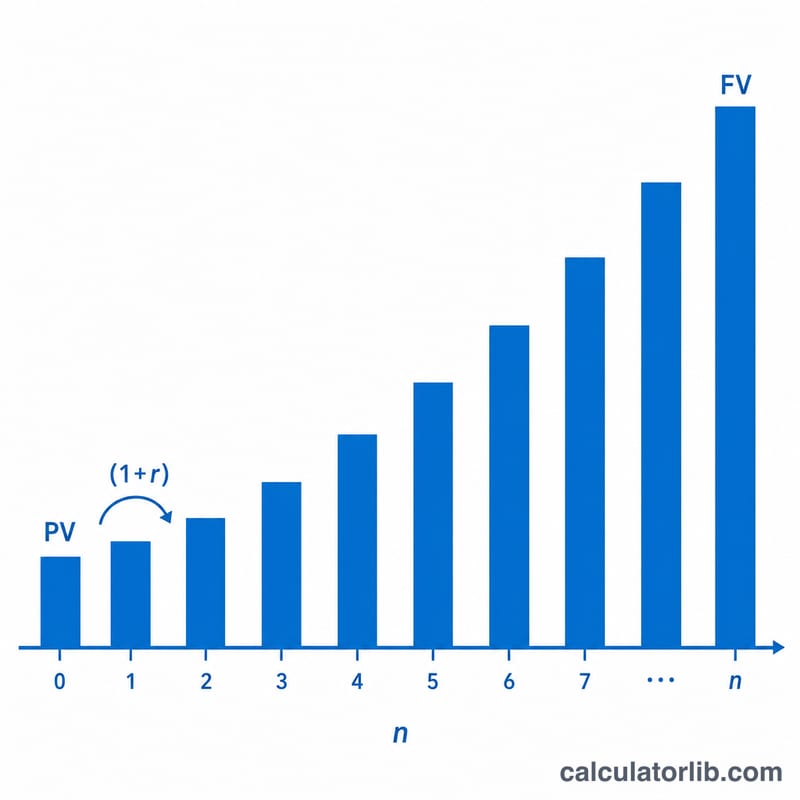
Этап накопления рассчитывается по стандартной формуле сложных процентов:
$$\text{FV} = \text{PV} \times (1 + r)^n$$где PV — это ваш взнос, r — годовая ставка в виде десятичной дроби, а n — количество лет. В этой модели проценты капитализируются один раз в год. Сумма процентов вычисляется просто: \(\text{FV} - \text{PV}\).
Пример расчёта
Предположим, вы вложили $100 000 в отложенный фиксированный аннуитет с гарантированной доходностью 4% годовых на срок 10 лет. Будущая стоимость составит
$$100\,000 \times (1{,}04)^{10} = 100\,000 \times 1{,}480244 \approx \$148\,024{,}43$$Из этой суммы $48 024,43 — это начисленные проценты, а $100 000 — ваш первоначальный взнос.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Учитываются ли здесь налоги? Нет. Отложенные аннуитеты растут с отсрочкой налогообложения, но при выплатах доход, как правило, облагается налогом как обычный доход. Этот инструмент показывает только валовую накопленную стоимость. Учтите, что налоговые правила в США и других странах различаются.
Гарантирована ли ставка? Многие отложенные фиксированные аннуитеты гарантируют ставку только на начальный срок, после которого страховщик может её пересмотреть. В этом калькуляторе предполагается, что указанная вами ставка действует на протяжении всего периода.
Моделирует ли калькулятор этап выплат? Нет. Здесь рассматривается только этап накопления (роста капитала). Этап получения выплат зависит от выбранного варианта выплат, возраста и аннуитетных коэффициентов.