Eşdeğer Faiz Oranı Hesaplama Aracı nedir?
Bu araç, bir nominal faiz oranını, altta yatan efektif faiz oranını tam olarak aynı tutarak bir bileşik faiz döneminden diğerine dönüştürür. Elinizde aylık bileşik olarak verilmiş bir oran varsa ama buna finansal olarak eşdeğer üç aylık (veya başka bir periyotta) bileşik oranı bulmanız gerekiyorsa, bu araç cevabı saniyeler içinde verir. Evrensel bir finansal matematik aracıdır ve herhangi bir ülke ya da para birimi için geçerlidir — "dönem" geneldir ve genellikle bir yılı ifade eder.
Nasıl kullanılır?
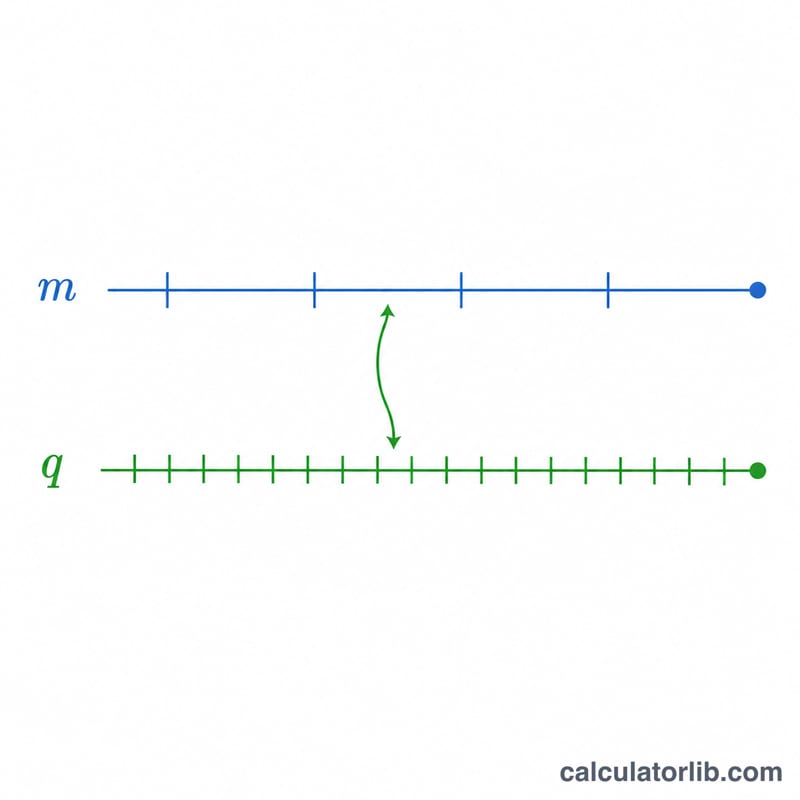
Üç değer girin: dönem başına yüzde olarak orijinal nominal Faiz Oranı (R), bu oranın dönem başına kaç kez bileşiklendiğini gösteren sayı (m) ve eşdeğer oranı hesaplamak istediğiniz yeni dönem başına bileşiklendirme sayısı (q). Hesaplayıcı; eşdeğer nominal oran I'yi, ayrıca hem orijinal hem dönüştürülmüş oranın nominal ve efektif biçimlerini verir; böylece efektif oranın korunduğunu kendiniz doğrulayabilirsiniz.
Formülün açıklaması
\(r = R / 100\) oranı ondalık biçimde gösterelim. Dönem başına \(q\) kez bileşiklenen eşdeğer nominal oran şudur:
$$i = q \left[ \left(1 + \frac{r}{m}\right)^{m/q} - 1 \right]$$, ve gösterilen değer \(I = i \times 100\).
Dönem başına \(n\) kez bileşiklenen herhangi bir \(x\) nominal oranının efektif oranı $$E = \left(1 + \frac{x}{n}\right)^{n} - 1$$ şeklindedir. Dönüşüm, \(\left(1 + \frac{i}{q}\right)^{q} = \left(1 + \frac{r}{m}\right)^{m}\) olacak şekilde kurulduğundan, efektif oran hem orijinal hem de dönüştürülmüş oran için aynıdır. İşte bu eşitlik (\(R_e = I_e\)) bu aracın tüm varlık sebebidir.
Çözümlü örnek
Diyelim ki \(R = \%4\), dönem başına \(m = 12\) kez bileşiklenmiş ve siz \(q = 4\) istiyorsunuz. O hâlde \(r = 0{,}04\) ve $$i = 4 \times \left[ \left(1 + \frac{0{,}04}{12}\right)^{12/4} - 1 \right] = 4 \times \left[ 1{,}00333333^{3} - 1 \right] = 0{,}0401338,$$ yani \(I \approx \%4{,}0134\). Orijinal efektif oran \(R_e = (1{,}00333333^{12} - 1) \times 100 = \%4{,}07415\) olur ve dönüştürülmüş efektif oran \(I_e\) de aynı \(\%4{,}07415\) çıkar — efektif oranın korunduğunu doğrular.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
\(m\) ile \(q\) eşitse ne olur? Aynı bileşiklendirme dönemine dönüştürme yaptığınız için eşdeğer oran orijinal orana eşit olur (\(I = R\)).
Hangi "dönemi" kullanmalıyım? Araç birimden bağımsızdır. Çoğu kişi dönemi bir yıl olarak ele alır; bu durumda \(R\) yıllık nominal orandır, \(m\) ve \(q\) ise yıl başına bileşiklendirme sayısını gösterir. Tutarlı olduğu sürece herhangi bir dönem işe yarar.
\(R_e\) ile \(I_e\) neden hep eşit? Eşdeğer oran, iki bileşiklendirme şemasının bir dönem boyunca aynı tutarı biriktirmesini sağlayacak şekilde tanımlanır; gördüğünüz minik farklar yalnızca gösterimdeki yuvarlamadan kaynaklanır.