Başabaş Noktası Nedir?
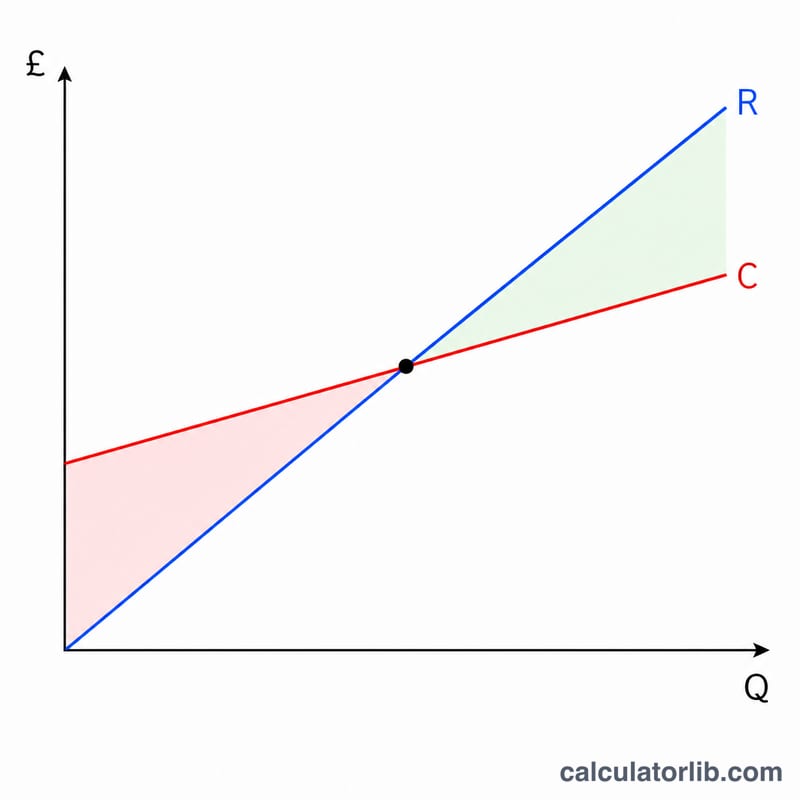
Başabaş noktası, toplam gelirin toplam maliyete tam olarak eşit olduğu, yani kârın sıfır olduğu satış düzeyidir. Bu noktanın altında işletme zarar eder; üzerinde ise satılan her ek birim kâr getirir. Bu hesaplama aracı, toplam maliyetin satılan adetle birlikte doğrusal olarak arttığı standart maliyet-hacim-kâr modelini kullanır.
Bu Aracı Nasıl Kullanırsınız?
Toplam sabit maliyetinizi (kira, maaşlar, sigorta ve hacme göre değişmeyen diğer giderler), birim satış fiyatınızı ve birim başına değişken maliyeti (hammadde, ambalaj, birim başına işçilik) girin. Araç size başabaş miktarını adet olarak, buna karşılık gelen başabaş gelirini, birim başına katkı payını ve katkı payı oranını verir.
Formülün Açıklaması
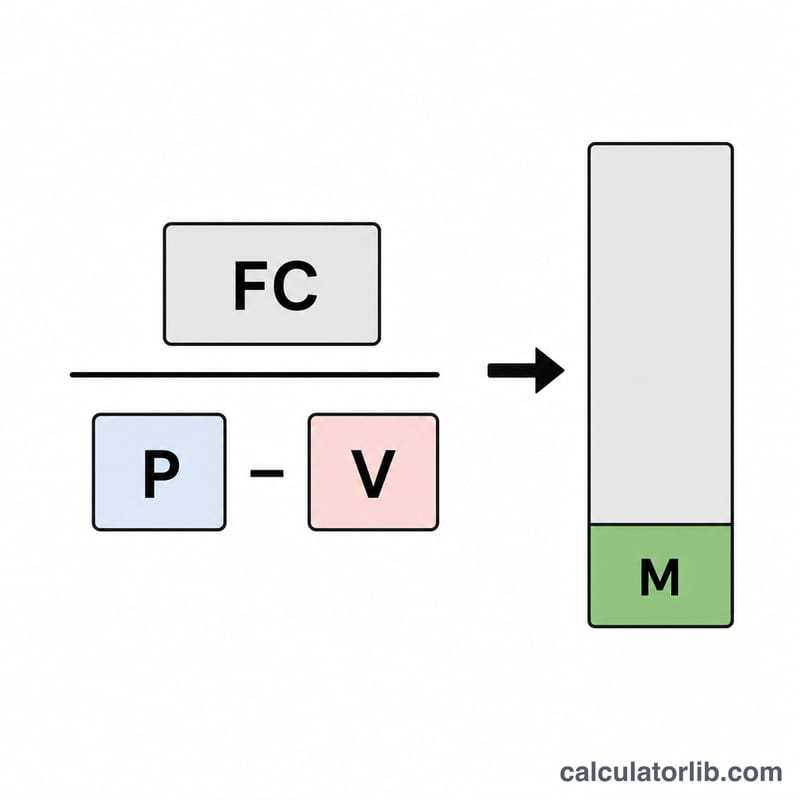
Başabaş adedi, sabit maliyetin birim başına katkı payına bölünmesiyle bulunur; katkı payı ise satış fiyatından değişken maliyetin çıkarılmasıyla elde edilir:
$$Q = \frac{\text{Sabit Maliyet}}{\text{Fiyat} - \text{Değişken Maliyet}}$$
Satılan her birim, katkı payı kadar tutarla sabit maliyetlerin karşılanmasına destek olur. Sabit maliyetlerin tamamını karşılamaya yetecek kadar birim satıldığında işletme başabaşa ulaşır. Eğer fiyat değişken maliyete eşitse katkı payı sıfır olur ve başabaş noktası oluşmaz.
Örnek Hesaplama
Diyelim ki sabit maliyet 10.000 $, satış fiyatı birim başına 25 $ ve değişken maliyet birim başına 15 $ olsun. Katkı payı \(25\,\$ - 15\,\$ = 10\,\$\) olur. Başabaş adedi:
$$\text{Başabaş adedi} = \frac{10{.}000\,\$}{10\,\$} = 1{.}000 \text{ birim}$$Başabaş geliri:
$$\text{Başabaş geliri} = 1{.}000 \times 25\,\$ = 25{.}000\,\$$$Katkı payı oranı ise:
$$\frac{10\,\$}{25\,\$} = \%40$$Fiyat ve Maliyet Değişikliklerinin Başa Baş Noktasını Nasıl Değiştirdiği
Temel senaryoda sabit maliyet 10.000 $, satış fiyatı birim başına 25 $ ve değişken maliyet birim başına 15 $'dır. Aşağıdaki her senaryo bir girdiyi değiştirir ve diğer ikisini temel değerlerinde tutar. Kesirli başa baş birimler iki ondalık basamakla gösterilir, pratikte ise tam birime yukarı yuvarlanır.
| Senaryo | Sabit Maliyet | Fiyat | Değişken Maliyet | Birim Katkı Marjı | Başa Baş Birimler | Başa Baş Gelir | Marj Oranı |
|---|---|---|---|---|---|---|---|
| Temel | 10.000 $ | 25 $ | 15 $ | 10 $ | 1.000 | 25.000 $ | %40 |
| Fiyat 30 $ | 10.000 $ | 30 $ | 15 $ | 15 $ | 666,67 | 20.000 $ | %50 |
| Fiyat 20 $ | 10.000 $ | 20 $ | 15 $ | 5 $ | 2.000 | 40.000 $ | %25 |
| Değişken maliyet 12 $ | 10.000 $ | 25 $ | 12 $ | 13 $ | 769,23 | 19.230,77 $ | %52 |
| Değişken maliyet 18 $ | 10.000 $ | 25 $ | 18 $ | 7 $ | 1.428,57 | 35.714,29 $ | %28 |
| Sabit maliyet 15.000 $ | 15.000 $ | 25 $ | 15 $ | 10 $ | 1.500 | 37.500 $ | %40 |
Önemli çıkarımlar: 5 $'lık bir fiyat indirimi, katkı marjını 10 $'dan 5 $'a düşürdüğü için başa baş hacmini iki katına çıkarır. 5 $'lık bir fiyat artışı ise bu hacmi üçte bir oranında düşürür. Sabit maliyet artışı başa baş birimleri doğrudan orantılı olarak yükseltir, ancak marj oranını değiştirmez.
Başa Baş Sonucunuzu Yorumlama
Başa baş noktası, toplam gelirin toplam maliyete eşit olduğu satış hacmidir; bu noktada kâr sıfırdır.
- Başa baş birimlerin altında: toplam maliyet gelirin üzerindedir, dolayısıyla zarar edersiniz. Satılan her ekstra birim zararı bir birim katkı marjı kadar azaltır.
- Başa baş birimlerin üzerinde: kâr = (birim sayısı − başa baş birim sayısı) × birim başına katkı marjı.
Temel girdilerle örnek (başa baş 1.000 birim, katkı marjı 10 $): 1.500 birim satmak \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\) kâr sağlar. Kontrol: gelir 1.500 × 25 $ = 37.500 $, toplam maliyet ise 10.000 $ + 1.500 × 15 $ = 32.500 $ olup fark 5.000 $'dır.
Güvenlik marjı
Güvenlik marjı, başa baş noktasına gelmeden satışların ne kadar düşebileceğini gösterir:
$$\text{Güvenlik Marjı} = \frac{ \text{Gerçekleşen Satış} - \text{Başa Baş Satış} }{ \text{Gerçekleşen Satış} }$$
Gerçekleşen 1.500 birim ve başa baş 1.000 birim için bu değer \(\frac{500}{1{,}500} = 33.3\%\)'tür. İşletme zarar etmeye başlamadan önce satışlar yaklaşık üçte bir oranında düşebilir. Birim veya gelir kullanabilirsiniz; yeter ki her iki değer aynı ölçüyü kullansın.
Daha yüksek katkı marjı oranı neden yardımcı olur
Başa baş geliri, sabit maliyetin katkı marjı oranına bölünmesine eşittir. Daha yüksek bir oran, her satış dolarının daha fazla sabit maliyeti karşılamasını sağlar; bu nedenle başa baş noktası düşer. Yukarıdaki tabloda oranın %40'tan %50'ye çıkarılması, başa baş geliri 25.000 $'dan 20.000 $'a düşürmektedir.
Model varsayımları
- Maliyetler doğrusaldır: birim başına değişken maliyet sabit kalır ve sabit maliyetler hacim aralığı boyunca değişmez.
- Satış fiyatı, hacim indirimi olmadan sabittir.
- Tek bir ürün satılır veya sabit bir satış karması tek ürün gibi ele alınır.
- Üretilen her şey satılır; stokta birikme yoktur.
Gerçek işletmeler bu varsayımları çoğu zaman bozar; örneğin adım adım artan sabit maliyetler, toptan fiyatlandırma veya değişen ürün karması nedeniyle. Sonuçlar yalnızca bilgilendirme amaçlıdır ve finansal tavsiye niteliği taşımaz.
Temel Terimler ve Değişkenler
- Sabit maliyet
- Dönemde üretilen veya satılan birim sayısıyla değişmeyen maliyetler; örneğin kira, maaşlı personel ve sigorta.
- Değişken maliyet (birim başına)
- Üretilen veya satılan her birimle orantılı olarak artan maliyetler; örneğin malzeme, ambalaj ve birim başına nakliye.
- Birim başına satış fiyatı
- Satılan her birim için alınan gelir.
- Birim başına katkı marjı
- Satış fiyatı eksi birim başına değişken maliyet. Bu, her birimin sabit maliyetleri karşılamaya ve ardından kâra katkıda bulunan tutarıdır.
- Katkı marjı oranı
- Birim başına katkı marjının satış fiyatına bölünmesiyle elde edilir ve genellikle yüzde olarak gösterilir.
- Başa baş birimler
- Toplam gelirin toplam maliyete eşit olması için satılması gereken birim sayısı.
- Başa baş gelir
- Başa baş noktasındaki satış geliri; başa baş birimler × fiyata eşittir.
- Güvenlik marjı
- Gerçekleşen (veya planlanan) satışlar ile başa baş satışlar arasındaki fark; genellikle gerçekleşen satışların yüzdesi olarak ifade edilir.
- Toplam maliyet
- Belirli bir hacimde sabit maliyet artı tüm değişken maliyetler.
Formüller
$$\text{Birim Başına Katkı Marjı} = P - V$$
$$\text{Katkı Marjı Oranı} = \frac{P - V}{P}$$
$$\text{Başa Baş Birimler} = \frac{F}{P - V}$$
$$\text{Başa Baş Gelir} = \frac{F}{\text{Katkı Marjı Oranı}}$$
$$\text{Toplam Maliyet} = F + V \times \text{Birimler}$$
Burada \(F\) sabit maliyet, \(P\) birim başına fiyat ve \(V\) birim başına değişken maliyettir. \(F = \$10{,}000\), \(P = \$25\) ve \(V = \$15\) için oran \(10/25 = 40\%\) olup başa baş gelir \(\$10{,}000 / 0.40 = \$25{,}000\)'dir.
Sıkça Sorulan Sorular
Katkı payı nedir? Her birimin kendi değişken maliyetini karşıladıktan sonra sabit maliyetlere ve kâra katkı sağladığı tutardır (fiyat eksi değişken maliyet).
Fiyat değişken maliyetin altındaysa ne olur? Katkı payı negatif olur ve işletme her satışta para kaybeder; bu durumda pozitif bir başabaş noktası bulunmaz.
Vergiler dâhil mi? Hayır. Bu, basit bir doğrusal modele dayanan, vergi öncesi faaliyet başabaş hesabıdır. Hedef kâr düzeyine ulaşmak için istediğiniz kârı sabit maliyete ekleyerek gerekli satış düzeyini bulabilirsiniz.