¿Qué es el punto de equilibrio?
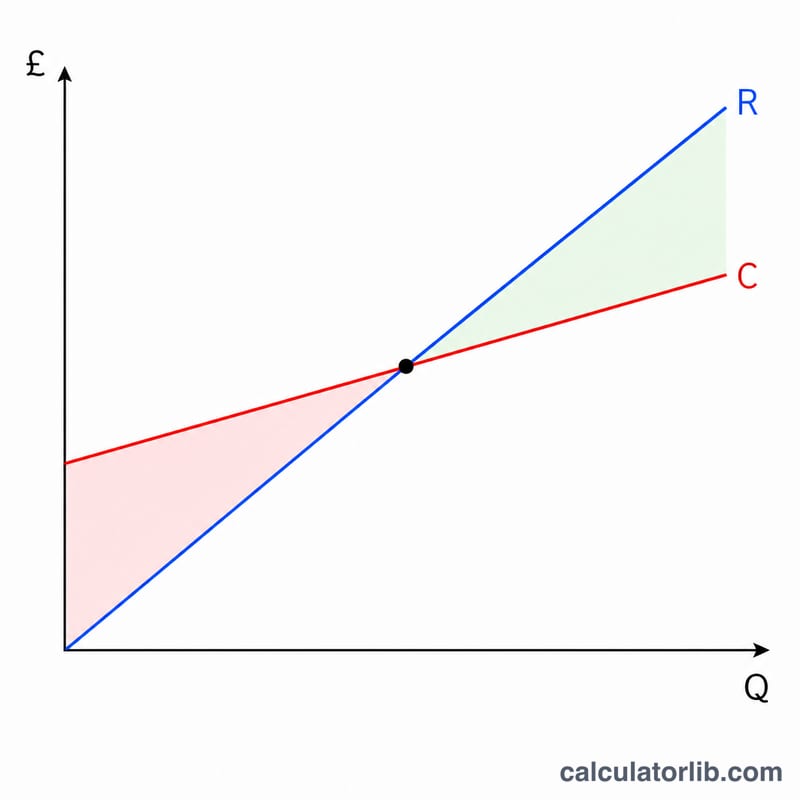
El punto de equilibrio es el nivel de ventas en el que los ingresos totales igualan exactamente a los costes totales, de modo que el beneficio es cero. Por debajo de ese punto, el negocio pierde dinero; por encima, cada unidad adicional genera beneficio. Esta calculadora utiliza el modelo lineal de coste-volumen-beneficio, en el que el coste total crece de forma proporcional al número de unidades vendidas.
Cómo usar esta calculadora
Introduce el coste fijo total (alquiler, sueldos, seguros y otros gastos que no varían con el volumen), el precio de venta por unidad y el coste variable por unidad (materiales, embalaje, mano de obra por unidad). La herramienta te devuelve la cantidad de equilibrio en unidades, los ingresos de equilibrio correspondientes, el margen de contribución por unidad y el ratio de margen de contribución.
La fórmula explicada
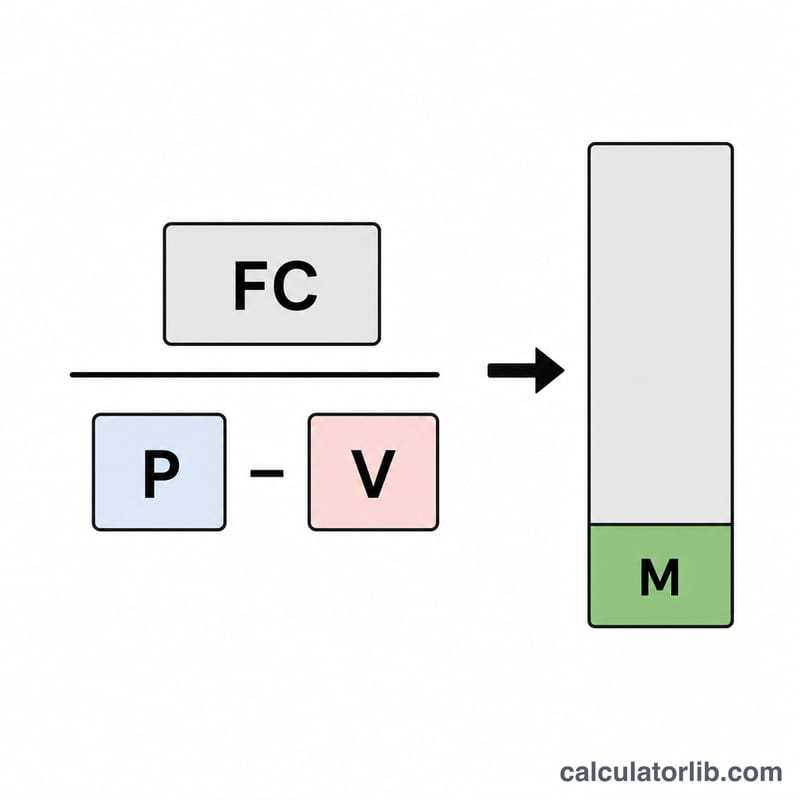
Las unidades de equilibrio son iguales al coste fijo dividido entre el margen de contribución por unidad, donde el margen de contribución es el precio de venta menos el coste variable:
$$Q = \frac{\text{Coste fijo}}{\text{Precio} - \text{Coste variable}}$$
Cada unidad vendida aporta su margen para cubrir los costes fijos. Cuando se venden suficientes unidades para cubrir todos los costes fijos, la empresa alcanza el punto de equilibrio. Si el precio iguala al coste variable, el margen es cero y no existe punto de equilibrio.
Ejemplo práctico
Supongamos un coste fijo de 10.000 $, un precio de venta de 25 $ por unidad y un coste variable de 15 $ por unidad. El margen de contribución es \(25\,\$ - 15\,\$ = 10\,\$\). Unidades de equilibrio:
$$\text{Unidades de equilibrio} = \frac{10\,000\,\$}{10\,\$} = 1\,000 \text{ unidades}$$Ingresos de equilibrio = \(1\,000 \times 25\,\$ = 25\,000\,\$\). El ratio de margen de contribución es \(\frac{10\,\$}{25\,\$} = 40\%\).
Cómo los cambios en el precio y el costo desplazan el punto de equilibrio
La base es un costo fijo de $10,000, un precio de venta de $25 y un costo variable de $15 por unidad. Cada escenario de abajo cambia una variable y mantiene las otras dos en la base. Las unidades fraccionarias de equilibrio se muestran con dos decimales, y en la práctica se redondea hacia arriba a unidades enteras.
| Escenario | Costo fijo | Precio | Costo variable | Margen de contribución / unidad | Unidades de equilibrio | Ingresos de equilibrio | Razón de margen |
|---|---|---|---|---|---|---|---|
| Base | $10,000 | $25 | $15 | $10 | 1,000 | $25,000 | 40% |
| Precio $30 | $10,000 | $30 | $15 | $15 | 666.67 | $20,000 | 50% |
| Precio $20 | $10,000 | $20 | $15 | $5 | 2,000 | $40,000 | 25% |
| Costo variable $12 | $10,000 | $25 | $12 | $13 | 769.23 | $19,230.77 | 52% |
| Costo variable $18 | $10,000 | $25 | $18 | $7 | 1,428.57 | $35,714.29 | 28% |
| Costo fijo $15,000 | $15,000 | $25 | $15 | $10 | 1,500 | $37,500 | 40% |
Conclusiones clave: una reducción de precio de $5 duplica el volumen de equilibrio, porque reduce a la mitad el margen de contribución, que pasa de $10 a $5. Un aumento de precio de $5 lo reduce en un tercio. Un aumento del costo fijo eleva las unidades de equilibrio en proporción directa, pero deja sin cambios la razón de margen.
Interpretación de su resultado de equilibrio
El punto de equilibrio es el volumen de ventas en el que los ingresos totales igualan los costos totales, de modo que la utilidad es cero.
- Por debajo de las unidades de equilibrio: el costo total supera los ingresos, así que hay pérdida. La pérdida se reduce en un margen de contribución por cada unidad adicional vendida.
- Por encima de las unidades de equilibrio: utilidad = (unidades − unidades de equilibrio) × margen de contribución por unidad.
Ejemplo con las entradas base (equilibrio de 1,000 unidades, margen de contribución de $10): vender 1,500 unidades genera una utilidad de \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\). Comprobación: los ingresos son 1,500 × $25 = $37,500, el costo total es $10,000 + 1,500 × $15 = $32,500, y la diferencia es $5,000.
Margen de seguridad
El margen de seguridad muestra cuánto pueden caer las ventas antes de llegar al equilibrio:
$$\text{Margen de seguridad} = \frac{ \text{Ventas reales} - \text{Ventas de equilibrio} }{ \text{Ventas reales} }$$
Con 1,500 unidades reales y 1,000 unidades de equilibrio, esto es \(\frac{500}{1{,}500} = 33.3\%\). Las ventas podrían caer alrededor de un tercio antes de que el negocio empiece a perder dinero. Puede usar unidades o ingresos, siempre que ambas cifras usen la misma medida.
Por qué ayuda una razón de margen de contribución más alta
Los ingresos de equilibrio son igual al costo fijo dividido entre la razón de margen de contribución. Una razón más alta significa que cada dólar de venta cubre más costo fijo, por lo que el punto de equilibrio baja. En la tabla anterior, subir la razón de 40% a 50% reduce los ingresos de equilibrio de $25,000 a $20,000.
Supuestos del modelo
- Los costos son lineales: el costo variable por unidad se mantiene constante y los costos fijos no cambian en todo el rango de volumen.
- El precio de venta es constante, sin descuentos por volumen.
- Se vende un solo producto, o una mezcla de ventas fija se trata como un solo producto.
- Todo lo producido se vende, sin acumulación de inventario.
Los negocios reales a menudo rompen estos supuestos, por ejemplo mediante costos fijos escalonados, precios por volumen o cambios en la mezcla de productos. Los resultados son solo de carácter informativo y no constituyen asesoría financiera.
Términos y variables clave
- Costo fijo
- Costos que no cambian con el número de unidades producidas o vendidas en el periodo, como el alquiler, el personal asalariado y los seguros.
- Costo variable (por unidad)
- Costos que aumentan en proporción a cada unidad fabricada o vendida, como materiales, empaque y envío por unidad.
- Precio de venta por unidad
- Los ingresos recibidos por cada unidad vendida.
- Margen de contribución por unidad
- Precio de venta menos costo variable por unidad. Es la cantidad que cada unidad aporta para cubrir los costos fijos y luego generar utilidad.
- Razón de margen de contribución
- Margen de contribución por unidad dividido entre el precio de venta, por lo general expresado como porcentaje.
- Unidades de equilibrio
- El número de unidades que deben venderse para que los ingresos totales igualen los costos totales.
- Ingresos de equilibrio
- Los ingresos por ventas en el punto de equilibrio, iguales a unidades de equilibrio × precio.
- Margen de seguridad
- La diferencia entre las ventas reales (o previstas) y las ventas de equilibrio, a menudo expresada como porcentaje de las ventas reales.
- Costo total
- Costo fijo más todos los costos variables a un volumen determinado.
Fórmulas
$$\text{Margen de contribución por unidad} = P - V$$
$$\text{Razón de margen de contribución} = \frac{P - V}{P}$$
$$\text{Unidades de equilibrio} = \frac{F}{P - V}$$
$$\text{Ingresos de equilibrio} = \frac{F}{\text{Razón de margen de contribución}}$$
$$\text{Costo total} = F + V \times \text{Unidades}$$
Aquí \(F\) es el costo fijo, \(P\) es el precio por unidad y \(V\) es el costo variable por unidad. Con \(F = \$10{,}000\), \(P = \$25\) y \(V = \$15\): la razón es \(10/25 = 40\%\), y los ingresos de equilibrio son \(\$10{,}000 / 0.40 = \$25{,}000\).
Preguntas frecuentes
¿Qué es el margen de contribución? Es la cantidad con la que cada unidad contribuye a cubrir los costes fijos y a generar beneficio una vez cubierto su propio coste variable (precio menos coste variable).
¿Qué ocurre si el precio es inferior al coste variable? El margen es negativo y el negocio pierde dinero con cada venta, por lo que no existe un punto de equilibrio positivo.
¿Incluye los impuestos? No. Se trata de un punto de equilibrio operativo antes de impuestos, basado en un modelo lineal sencillo. Suma el beneficio deseado al coste fijo para hallar el nivel de ventas con el que alcanzar un objetivo de beneficio.