ब्रेक-ईवन पॉइंट क्या होता है?
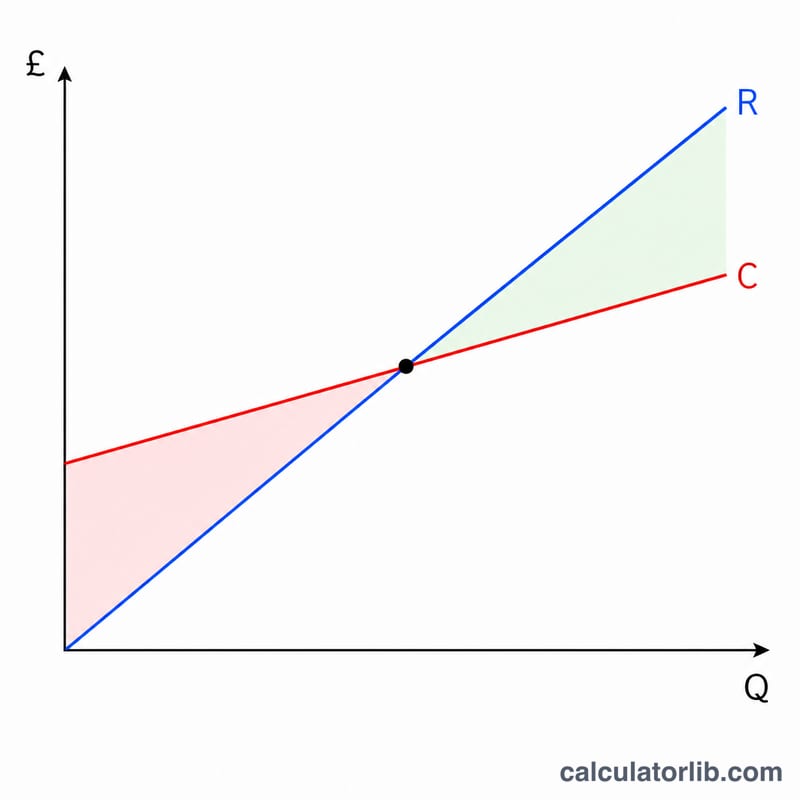
ब्रेक-ईवन पॉइंट वह बिक्री स्तर है जहाँ कुल राजस्व बिल्कुल कुल लागत के बराबर हो जाता है, यानी न नफ़ा न नुकसान — लाभ शून्य रहता है। इस बिंदु से नीचे रहने पर व्यवसाय को घाटा होता है, जबकि इससे ऊपर बेची गई हर अतिरिक्त यूनिट मुनाफ़ा देती है। यह कैलकुलेटर मानक रैखिक लागत-मात्रा-लाभ (cost-volume-profit) मॉडल पर आधारित है, जिसमें बेची गई यूनिटों के साथ कुल लागत सीधी रेखा में बढ़ती है।
इस कैलकुलेटर का उपयोग कैसे करें
अपनी कुल फिक्स्ड कॉस्ट (किराया, वेतन, बीमा और ऐसी अन्य लागतें जो उत्पादन की मात्रा के साथ नहीं बदलतीं), प्रति यूनिट बिक्री मूल्य, और प्रति यूनिट परिवर्तनशील लागत (कच्चा माल, पैकेजिंग, प्रति-यूनिट मज़दूरी) दर्ज करें। यह टूल आपको यूनिटों में ब्रेक-ईवन मात्रा, उससे मेल खाता ब्रेक-ईवन राजस्व, प्रति यूनिट कॉन्ट्रिब्यूशन मार्जिन, और कॉन्ट्रिब्यूशन मार्जिन अनुपात बताता है।
फ़ॉर्मूला आसान शब्दों में
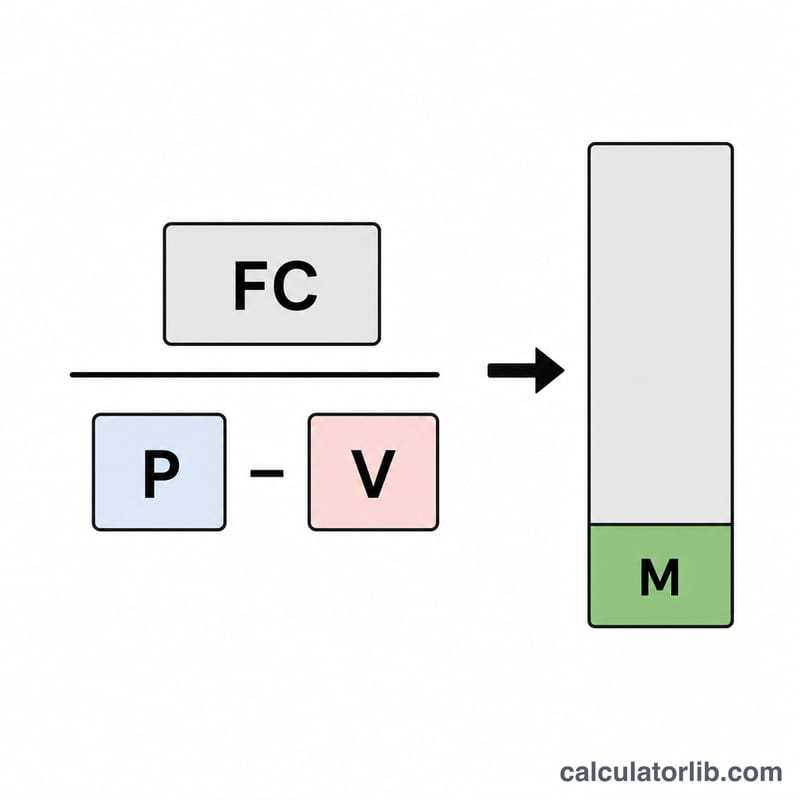
ब्रेक-ईवन यूनिट निकालने के लिए फिक्स्ड कॉस्ट को प्रति यूनिट कॉन्ट्रिब्यूशन मार्जिन से भाग दिया जाता है, जहाँ कॉन्ट्रिब्यूशन मार्जिन का मतलब है बिक्री मूल्य में से परिवर्तनशील लागत घटाना:
$$Q = \frac{\text{फिक्स्ड कॉस्ट}}{\text{मूल्य} - \text{परिवर्तनशील लागत}}$$बेची गई हर यूनिट अपना मार्जिन फिक्स्ड कॉस्ट को कवर करने में योगदान देती है। जैसे ही पर्याप्त यूनिट बिक जाती हैं कि सारी फिक्स्ड कॉस्ट पूरी हो जाए, कंपनी ब्रेक-ईवन पर पहुँच जाती है। यदि मूल्य परिवर्तनशील लागत के बराबर हो, तो मार्जिन शून्य हो जाता है और कोई ब्रेक-ईवन पॉइंट नहीं बनता।
हल किया हुआ उदाहरण
मान लीजिए फिक्स्ड कॉस्ट $10,000 है, बिक्री मूल्य $25 प्रति यूनिट है, और परिवर्तनशील लागत $15 प्रति यूनिट है। तब कॉन्ट्रिब्यूशन मार्जिन हुआ \(\$25 - \$15 = \$10\)। ब्रेक-ईवन यूनिट $$= \frac{\$10{,}000}{\$10} = 1{,}000 \text{ यूनिट}$$ ब्रेक-ईवन राजस्व $$= 1{,}000 \times \$25 = \$25{,}000$$ कॉन्ट्रिब्यूशन मार्जिन अनुपात $$= \frac{\$10}{\$25} = 40\%$$
मूल्य और लागत में बदलाव ब्रेक-ईवन बिंदु को कैसे बदलते हैं
आधार स्थिति में स्थिर लागत $10,000, विक्रय मूल्य $25 और प्रति इकाई परिवर्ती लागत $15 है। नीचे प्रत्येक परिदृश्य में एक इनपुट बदला गया है और अन्य दो आधार स्थिति पर रखे गए हैं। भिन्नात्मक ब्रेक-ईवन इकाइयाँ दो दशमलव तक दिखाई गई हैं, जबकि व्यवहार में आप पूर्ण इकाइयों तक ऊपर की ओर पूर्णांकित करते हैं।
| परिदृश्य | स्थिर लागत | मूल्य | परिवर्ती लागत | प्रति इकाई योगदान मार्जिन | ब्रेक-ईवन इकाइयाँ | ब्रेक-ईवन राजस्व | मार्जिन अनुपात |
|---|---|---|---|---|---|---|---|
| आधार स्थिति | $10,000 | $25 | $15 | $10 | 1,000 | $25,000 | 40% |
| मूल्य $30 | $10,000 | $30 | $15 | $15 | 666.67 | $20,000 | 50% |
| मूल्य $20 | $10,000 | $20 | $15 | $5 | 2,000 | $40,000 | 25% |
| परिवर्ती लागत $12 | $10,000 | $25 | $12 | $13 | 769.23 | $19,230.77 | 52% |
| परिवर्ती लागत $18 | $10,000 | $25 | $18 | $7 | 1,428.57 | $35,714.29 | 28% |
| स्थिर लागत $15,000 | $15,000 | $25 | $15 | $10 | 1,500 | $37,500 | 40% |
मुख्य निष्कर्ष: $5 की मूल्य कटौती ब्रेक-ईवन मात्रा को दोगुना कर देती है, क्योंकि इससे योगदान मार्जिन $10 से घटकर $5 रह जाता है। $5 की मूल्य वृद्धि इसे एक-तिहाई तक घटा देती है। स्थिर लागत में वृद्धि ब्रेक-ईवन इकाइयों को सीधे अनुपात में बढ़ाती है, लेकिन मार्जिन अनुपात को अपरिवर्तित छोड़ती है।
अपने ब्रेक-ईवन परिणाम की व्याख्या
ब्रेक-ईवन बिंदु वह बिक्री मात्रा है जिस पर कुल राजस्व कुल लागत के बराबर होता है, इसलिए लाभ शून्य होता है।
- ब्रेक-ईवन इकाइयों से नीचे: कुल लागत राजस्व से अधिक होती है, इसलिए आपको घाटा होता है। बेची गई हर अतिरिक्त इकाई पर घाटा एक योगदान मार्जिन जितना कम हो जाता है।
- ब्रेक-ईवन इकाइयों से ऊपर: लाभ = (इकाइयाँ − ब्रेक-ईवन इकाइयाँ) × प्रति इकाई योगदान मार्जिन।
आधार इनपुट के साथ उदाहरण (ब्रेक-ईवन 1,000 इकाइयाँ, योगदान मार्जिन $10): 1,500 इकाइयाँ बेचने पर लाभ \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\) होता है। जाँच: राजस्व 1,500 × $25 = $37,500 है, कुल लागत $10,000 + 1,500 × $15 = $32,500 है, और अंतर $5,000 है।
सुरक्षा मार्जिन
सुरक्षा मार्जिन दर्शाता है कि ब्रेक-ईवन तक पहुँचने से पहले बिक्री कितनी गिर सकती है:
$$\text{सुरक्षा मार्जिन} = \frac{ \text{वास्तविक बिक्री} - \text{ब्रेक-ईवन बिक्री} }{ \text{वास्तविक बिक्री} }$$
1,500 वास्तविक और 1,000 ब्रेक-ईवन इकाइयों पर, यह \(\frac{500}{1{,}500} = 33.3\%\) है। व्यवसाय के घाटे में जाने से पहले बिक्री लगभग एक-तिहाई तक गिर सकती है। आप इकाइयों या राजस्व का उपयोग कर सकते हैं, बशर्ते दोनों आंकड़े एक ही माप में हों।
उच्च योगदान मार्जिन अनुपात क्यों मदद करता है
ब्रेक-ईवन राजस्व, स्थिर लागत को योगदान मार्जिन अनुपात से भाग देने पर मिलता है। उच्च अनुपात का अर्थ है कि हर बिक्री डॉलर अधिक स्थिर लागत को कवर करता है, इसलिए ब्रेक-ईवन बिंदु घटता है। ऊपर की तालिका में, अनुपात को 40% से 50% करने पर ब्रेक-ईवन राजस्व $25,000 से घटकर $20,000 हो जाता है।
मॉडल की मान्यताएँ
- लागतें रैखिक हैं: प्रति इकाई परिवर्ती लागत स्थिर रहती है और मात्रा की पूरी सीमा में स्थिर लागतें नहीं बदलतीं।
- विक्रय मूल्य स्थिर है, बिना मात्रा छूट के।
- एक ही उत्पाद बेचा जाता है, या एक निश्चित बिक्री मिश्रण को एक उत्पाद माना जाता है।
- जो कुछ भी बनाया जाता है वह बिक जाता है, इसमें इन्वेंटरी जमा नहीं होती।
वास्तविक व्यवसाय अक्सर इन मान्यताओं को तोड़ते हैं, उदाहरण के लिए चरणबद्ध स्थिर लागतों, थोक मूल्य निर्धारण या बदलते उत्पाद मिश्रण के कारण। परिणाम केवल सूचना के उद्देश्य से हैं और वित्तीय सलाह नहीं हैं।
मुख्य शब्द और चर
- स्थिर लागत
- ऐसी लागतें जो अवधि में उत्पादित या बेची गई इकाइयों की संख्या के साथ नहीं बदलतीं, जैसे किराया, वेतनभोगी कर्मचारी और बीमा।
- परिवर्ती लागत (प्रति इकाई)
- ऐसी लागतें जो बनाई या बेची गई प्रत्येक इकाई के अनुपात में बढ़ती हैं, जैसे सामग्री, पैकेजिंग और प्रति इकाई शिपिंग।
- प्रति इकाई विक्रय मूल्य
- बेची गई प्रत्येक इकाई के लिए प्राप्त राजस्व।
- प्रति इकाई योगदान मार्जिन
- विक्रय मूल्य में से प्रति इकाई परिवर्ती लागत घटाने पर प्राप्त राशि। यह वह राशि है जो हर इकाई स्थिर लागतों को कवर करने और फिर लाभ में योगदान देती है।
- योगदान मार्जिन अनुपात
- प्रति इकाई योगदान मार्जिन को विक्रय मूल्य से भाग देने पर प्राप्त मान, जो आमतौर पर प्रतिशत में दिखाया जाता है।
- ब्रेक-ईवन इकाइयाँ
- इकाइयों की वह संख्या जो बेची जानी चाहिए ताकि कुल राजस्व कुल लागत के बराबर हो।
- ब्रेक-ईवन राजस्व
- ब्रेक-ईवन बिंदु पर बिक्री राजस्व, जो ब्रेक-ईवन इकाइयों × मूल्य के बराबर है।
- सुरक्षा मार्जिन
- वास्तविक (या नियोजित) बिक्री और ब्रेक-ईवन बिक्री के बीच का अंतर, जिसे अक्सर वास्तविक बिक्री के प्रतिशत के रूप में व्यक्त किया जाता है।
- कुल लागत
- किसी दी गई मात्रा पर स्थिर लागत के साथ सभी परिवर्ती लागतों का योग।
सूत्र
$$\text{प्रति इकाई योगदान मार्जिन} = P - V$$
$$\text{योगदान मार्जिन अनुपात} = \frac{P - V}{P}$$
$$\text{ब्रेक-ईवन इकाइयाँ} = \frac{F}{P - V}$$
$$\text{ब्रेक-ईवन राजस्व} = \frac{F}{\text{योगदान मार्जिन अनुपात}}$$
$$\text{कुल लागत} = F + V \times \text{इकाइयाँ}$$
यहाँ \(F\) स्थिर लागत है, \(P\) प्रति इकाई मूल्य है और \(V\) प्रति इकाई परिवर्ती लागत है। \(F = \$10{,}000\), \(P = \$25\) और \(V = \$15\) के साथ: अनुपात \(10/25 = 40\%\) है, और ब्रेक-ईवन राजस्व \(\$10{,}000 / 0.40 = \$25{,}000\) है।
अक्सर पूछे जाने वाले सवाल
कॉन्ट्रिब्यूशन मार्जिन क्या है? यह वह राशि है जो हर यूनिट अपनी परिवर्तनशील लागत निकालने के बाद फिक्स्ड कॉस्ट और लाभ में योगदान देती है (मूल्य घटा परिवर्तनशील लागत)।
अगर मूल्य परिवर्तनशील लागत से कम हो तो? तब मार्जिन ऋणात्मक हो जाता है और हर बिक्री पर व्यवसाय को घाटा होता है, इसलिए कोई धनात्मक ब्रेक-ईवन पॉइंट नहीं होता।
क्या इसमें टैक्स शामिल है? नहीं। यह एक सरल रैखिक मॉडल पर आधारित कर-पूर्व (pre-tax) ऑपरेटिंग ब्रेक-ईवन है। अपनी मनचाही लाभ राशि को फिक्स्ड कॉस्ट में जोड़कर आप लक्ष्य-लाभ के लिए ज़रूरी बिक्री स्तर निकाल सकते हैं। (ध्यान दें: यहाँ राशियाँ अमेरिकी डॉलर $ में दिखाई गई हैं; आप अपनी मुद्रा जैसे ₹ में वही गणना लागू कर सकते हैं।)