ما هي نقطة التعادل؟
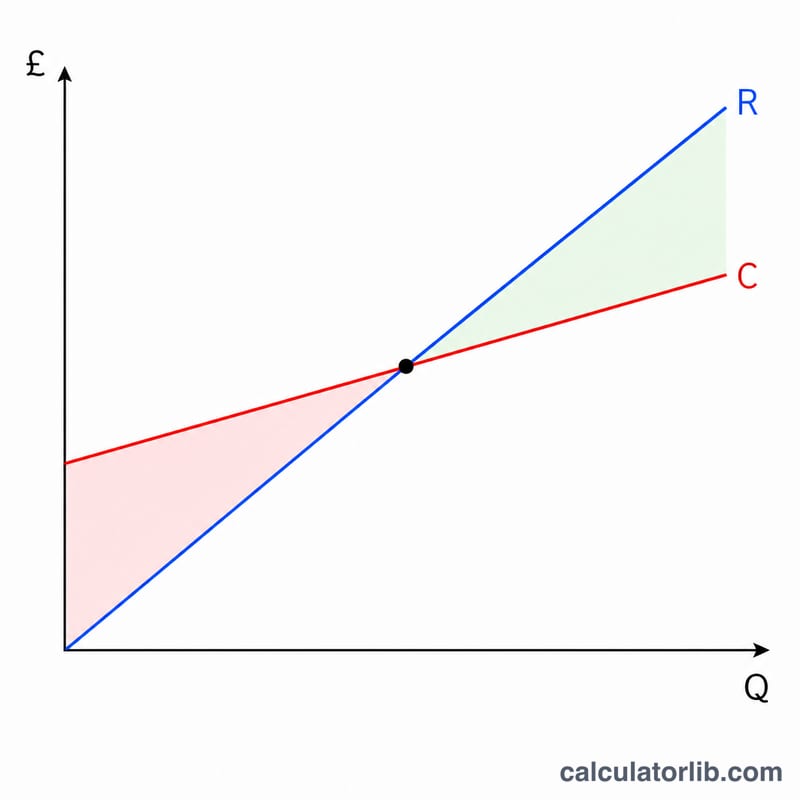
نقطة التعادل هي مستوى المبيعات الذي يتساوى عنده إجمالي الإيرادات تمامًا مع إجمالي التكاليف، فيكون الربح صفرًا. فدون هذه النقطة يتكبّد المشروع خسائر، وفوقها تحقّق كل وحدة إضافية تُباع ربحًا. تعتمد هذه الحاسبة على النموذج الخطي المعتاد للعلاقة بين التكلفة والحجم والربح، حيث يرتفع إجمالي التكلفة في خط مستقيم مع عدد الوحدات المباعة.
كيفية استخدام الحاسبة
أدخل إجمالي التكلفة الثابتة (الإيجار والرواتب والتأمين وغيرها من التكاليف التي لا تتغير بتغيّر حجم الإنتاج)، ثم سعر بيع الوحدة، والتكلفة المتغيرة للوحدة الواحدة (المواد الخام والتغليف والعمالة المرتبطة بكل وحدة). تعرض لك الأداة كمية التعادل بالوحدات، والإيراد المقابل لنقطة التعادل، وهامش المساهمة لكل وحدة، ونسبة هامش المساهمة.
شرح المعادلة
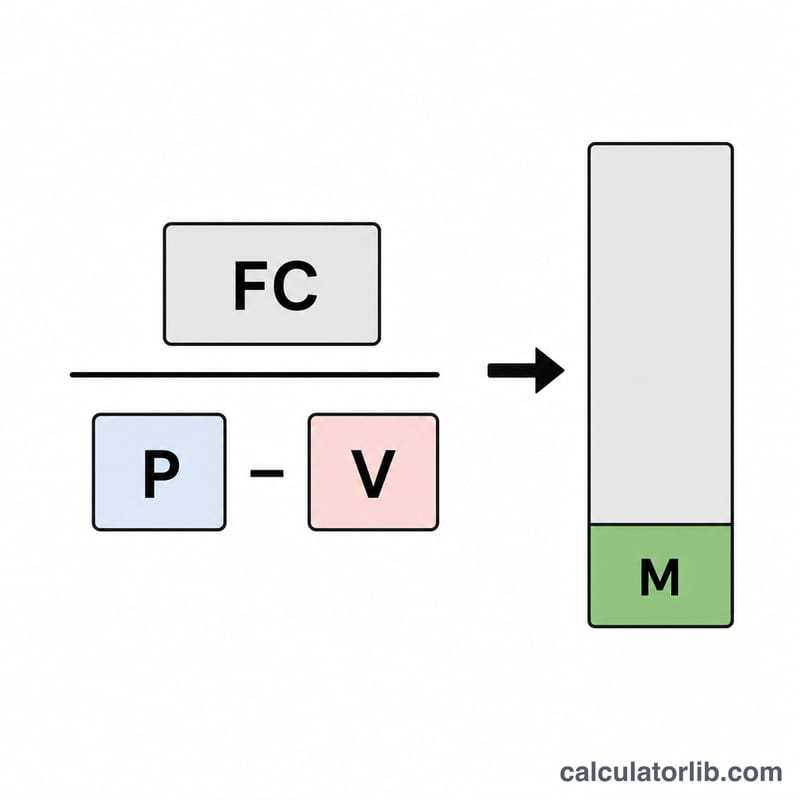
تساوي وحدات التعادل التكلفةَ الثابتة مقسومةً على هامش المساهمة لكل وحدة، وهامش المساهمة هو سعر البيع ناقص التكلفة المتغيرة:
$$\text{الكمية} = \frac{\text{التكلفة الثابتة}}{\text{السعر} - \text{التكلفة المتغيرة}}$$
تسهم كل وحدة تُباع بهامشها في تغطية التكاليف الثابتة. وبمجرد بيع وحدات كافية لتغطية جميع التكاليف الثابتة، تبلغ الشركة نقطة التعادل. أما إذا تساوى السعر مع التكلفة المتغيرة فإن الهامش يصبح صفرًا ولا توجد نقطة تعادل أصلًا.
مثال محلول
لنفترض أن التكلفة الثابتة 10,000 دولار، وسعر البيع 25 دولارًا للوحدة، والتكلفة المتغيرة 15 دولارًا للوحدة. عندها يكون هامش المساهمة \(= 25 - 15 = 10\) دولارات. ووحدات التعادل $$= \frac{10{,}000}{10} = 1{,}000 \text{ وحدة}$$ وإيراد التعادل $$= 1{,}000 \times 25 = 25{,}000 \text{ دولار}$$ ونسبة هامش المساهمة $$= \frac{10}{25} = 40\%$$
كيف تغيّر تغيرات السعر والتكلفة نقطة التعادل
الأساس هو تكلفة ثابتة قدرها 10,000$ وسعر بيع 25$ وتكلفة متغيرة قدرها 15$ لكل وحدة. يغيّر كل سيناريو أدناه مُدخلاً واحداً ويُبقي المُدخلين الآخرين عند الأساس. تُعرض وحدات التعادل الكسرية بمنزلتين عشريتين، وعملياً تُقرَّب إلى أعلى لتصبح وحدات كاملة.
| السيناريو | التكلفة الثابتة | السعر | التكلفة المتغيرة | هامش المساهمة / وحدة | وحدات التعادل | إيراد التعادل | نسبة الهامش |
|---|---|---|---|---|---|---|---|
| الأساس | 10,000$ | 25$ | 15$ | 10$ | 1,000 | 25,000$ | 40% |
| السعر 30$ | 10,000$ | 30$ | 15$ | 15$ | 666.67 | 20,000$ | 50% |
| السعر 20$ | 10,000$ | 20$ | 15$ | 5$ | 2,000 | 40,000$ | 25% |
| التكلفة المتغيرة 12$ | 10,000$ | 25$ | 12$ | 13$ | 769.23 | 19,230.77$ | 52% |
| التكلفة المتغيرة 18$ | 10,000$ | 25$ | 18$ | 7$ | 1,428.57 | 35,714.29$ | 28% |
| التكلفة الثابتة 15,000$ | 15,000$ | 25$ | 15$ | 10$ | 1,500 | 37,500$ | 40% |
أبرز النتائج: خفض السعر بمقدار 5$ يضاعف حجم التعادل، لأنه يقلّص هامش المساهمة من 10$ إلى 5$. زيادة السعر بمقدار 5$ تخفضه بمقدار الثلث. زيادة التكلفة الثابتة ترفع وحدات التعادل بنسبة طردية مباشرة، لكنها تترك نسبة الهامش دون تغيير.
تفسير نتيجة نقطة التعادل
نقطة التعادل هي حجم المبيعات الذي يتساوى عنده إجمالي الإيرادات مع إجمالي التكاليف، فيكون الربح صفراً.
- أقل من وحدات التعادل: إجمالي التكلفة يتجاوز الإيراد، فتعمل بخسارة. وتتقلص الخسارة بمقدار هامش مساهمة واحد مع كل وحدة إضافية تُباع.
- أكثر من وحدات التعادل: الربح = (الوحدات − وحدات التعادل) × هامش المساهمة لكل وحدة.
مثال باستخدام مُدخلات الأساس (وحدات التعادل 1,000 وحدة، وهامش المساهمة 10$): بيع 1,500 وحدة يعطي ربحاً \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\). التحقق: الإيراد هو 1,500 × 25$ = 37,500$، وإجمالي التكلفة هو 10,000$ + 1,500 × 15$ = 32,500$، والفرق هو 5,000$.
هامش الأمان
يبيّن هامش الأمان المدى الذي يمكن أن تنخفض إليه المبيعات قبل الوصول إلى التعادل:
$$\text{هامش الأمان} = \frac{ \text{المبيعات الفعلية} - \text{مبيعات التعادل} }{ \text{المبيعات الفعلية} }$$
عند 1,500 وحدة فعلية و1,000 وحدة للتعادل، يكون هذا \(\frac{500}{1{,}500} = 33.3\%\). يمكن أن تنخفض المبيعات بنحو الثلث قبل أن يبدأ العمل في خسارة المال. يمكنك استخدام الوحدات أو الإيراد، بشرط أن يستخدم الرقمان المقياس نفسه.
لماذا تساعد نسبة هامش مساهمة أعلى
إيراد التعادل يساوي التكلفة الثابتة مقسومة على نسبة هامش المساهمة. كلما ارتفعت النسبة، غطّى كل دولار مبيعات جزءاً أكبر من التكلفة الثابتة، فينخفض نقطة التعادل. في الجدول أعلاه، رفع النسبة من 40% إلى 50% يخفض إيراد التعادل من 25,000$ إلى 20,000$.
افتراضات النموذج
- التكاليف خطية: التكلفة المتغيرة لكل وحدة ثابتة، والتكاليف الثابتة لا تتغير عبر نطاق الحجم.
- سعر البيع ثابت، دون خصومات على الكميات.
- يُباع منتج واحد، أو يُعامل مزيج مبيعات ثابت كمنتج واحد.
- كل ما يُنتج يُباع، دون تراكم في المخزون.
غالباً ما تخرق الأعمال الحقيقية هذه الافتراضات، مثلاً عبر التكاليف الثابتة المتدرجة أو تسعير الكميات الكبيرة أو تغيّر مزيج المنتجات. النتائج لأغراض إعلامية فقط وليست نصيحة مالية.
المصطلحات والمتغيرات الرئيسية
- التكلفة الثابتة
- تكاليف لا تتغير بتغير عدد الوحدات المنتجة أو المباعة خلال الفترة، مثل الإيجار ورواتب الموظفين الثابتين والتأمين.
- التكلفة المتغيرة (لكل وحدة)
- تكاليف ترتفع بما يتناسب مع كل وحدة تُصنع أو تُباع، مثل المواد والتغليف والشحن لكل وحدة.
- سعر البيع لكل وحدة
- الإيراد المستلم عن كل وحدة مباعة.
- هامش المساهمة لكل وحدة
- سعر البيع ناقص التكلفة المتغيرة لكل وحدة. وهذا هو المبلغ الذي تُسهم به كل وحدة في تغطية التكاليف الثابتة ثم في الربح.
- نسبة هامش المساهمة
- هامش المساهمة لكل وحدة مقسوماً على سعر البيع، ويُعرض عادة كنسبة مئوية.
- وحدات التعادل
- عدد الوحدات التي يجب بيعها حتى يساوي إجمالي الإيراد إجمالي التكلفة.
- إيراد التعادل
- إيراد المبيعات عند نقطة التعادل، ويساوي وحدات التعادل × السعر.
- هامش الأمان
- الفرق بين المبيعات الفعلية (أو المخططة) ومبيعات التعادل، ويُعبَّر عنه غالباً كنسبة مئوية من المبيعات الفعلية.
- إجمالي التكلفة
- التكلفة الثابتة مضافاً إليها جميع التكاليف المتغيرة عند حجم معين.
الصيغ
$$\text{هامش المساهمة لكل وحدة} = P - V$$
$$\text{نسبة هامش المساهمة} = \frac{P - V}{P}$$
$$\text{وحدات التعادل} = \frac{F}{P - V}$$
$$\text{إيراد التعادل} = \frac{F}{\text{نسبة هامش المساهمة}}$$
$$\text{إجمالي التكلفة} = F + V \times \text{الوحدات}$$
هنا \(F\) هي التكلفة الثابتة، و\(P\) هو سعر الوحدة، و\(V\) هي التكلفة المتغيرة لكل وحدة. مع \(F = \$10{,}000\) و\(P = \$25\) و\(V = \$15\): تكون النسبة \(10/25 = 40\%\)، وإيراد التعادل هو \(\$10{,}000 / 0.40 = \$25{,}000\).
الأسئلة الشائعة
ما هو هامش المساهمة؟ هو المبلغ الذي تسهم به كل وحدة في تغطية التكاليف الثابتة وتحقيق الربح بعد تغطية تكلفتها المتغيرة الخاصة (أي السعر ناقص التكلفة المتغيرة).
ماذا لو كان السعر أقل من التكلفة المتغيرة؟ يصبح الهامش سالبًا، ويخسر المشروع في كل عملية بيع، ومن ثَمّ لا توجد نقطة تعادل موجبة.
هل تشمل الحاسبة الضرائب؟ لا. فهي تحسب تعادلًا تشغيليًا قبل الضريبة وفق نموذج خطي بسيط. ولإيجاد مستوى المبيعات الذي يحقّق ربحًا مستهدفًا، أضِف الربح المطلوب إلى التكلفة الثابتة.