Bu Hesaplayıcı Ne İşe Yarar?
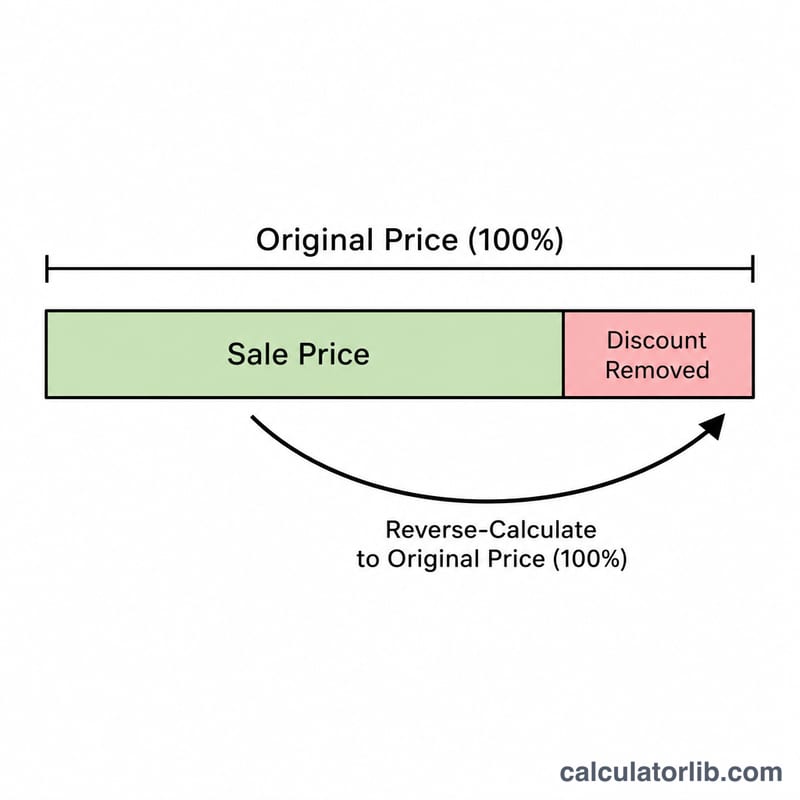
Bu araç, indirimli bir fiyattan yola çıkarak indirim uygulanmadan önceki orijinal fiyatı bulmanızı sağlar. Ödediğiniz tutarı (yani satış fiyatını) ve uygulanan indirim oranını biliyorsanız, ürünün başlangıçtaki etiket fiyatını geri hesaplayabilir ve tam olarak ne kadar tasarruf ettiğinizi görebilirsiniz.
Nasıl Kullanılır?
Satış fiyatını (gerçekte ödediğiniz ya da indirimli etiket fiyatını) ve uygulanan indirim oranını girin. Hesaplayıcı, indirim öncesindeki orijinal fiyatı ve tasarruf ettiğiniz tutarı size geri verir. İndirim oranının %100'den küçük olması gerekir — %100 indirim, ürünün bedava verildiği anlamına gelir; bu durumda orijinal fiyat geri hesaplanamaz.
Formülün Açıklaması
İndirim, orijinal fiyatı belli bir oranda düşürür. Orijinal fiyat P ve indirim d yüzde ise, satış fiyatı \(P \times (1 - d/100)\) değerine eşittir. Bunu tersine çevirmek için satış fiyatını aynı çarpana böleriz:
$$\text{Orijinal Fiyat} = \frac{\text{Satış Fiyatı}}{1 - \dfrac{\text{indirim}}{100}}$$
Tasarruf edilen tutar ise basitçe orijinal fiyattan satış fiyatının çıkarılmasıyla bulunur.
Örnek Hesaplama
Diyelim ki %20 indirimli bir mont için 80 TL ödediniz. İndirim çarpanı \(1 - 0{,}20 = 0{,}80\)'dir. Orijinal fiyat $$80 \div 0{,}80 = 100 \text{ TL}$$ olur. Böylece \(100 - 80 = 20 \text{ TL}\) tasarruf etmiş olursunuz.
Hızlı Başvuru: İndirim Yüzdesinden Bölene
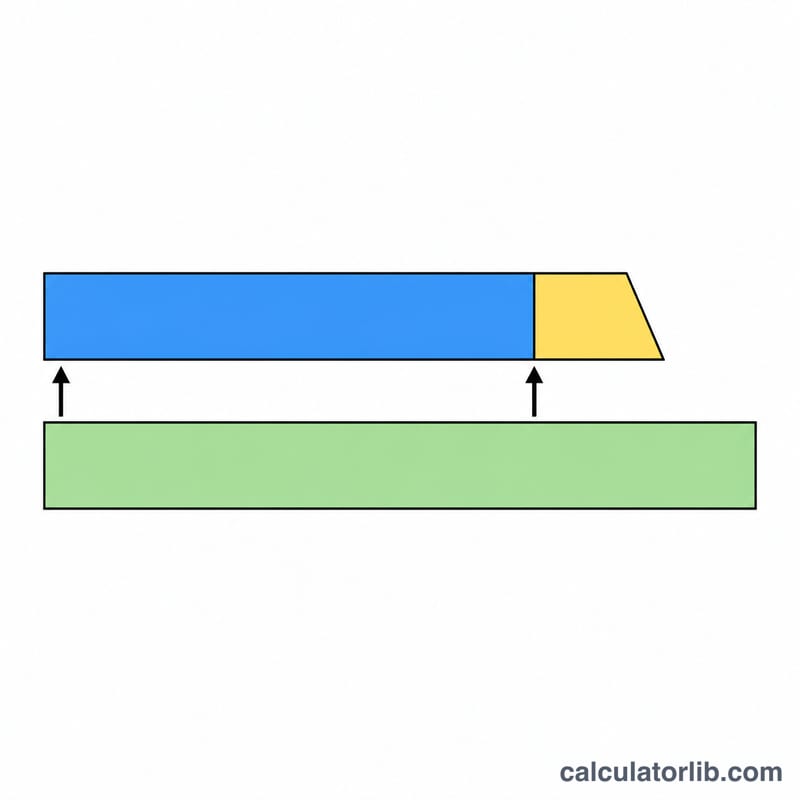
Bir indirimi geri hesaplamak için satış fiyatını, \(1 - \frac{d}{100}\) çarpanına bölün; burada \(d\) indirim yüzdesidir. Çarpana bölmek, onun çarpmaya göre tersiyle (\(\frac{1}{\text{çarpan}}\)) çarpmakla aynıdır. Bu hesap, orijinal fiyata uygulanmış tek bir yüzde indirim varsayar.
| İndirim | Satış fiyatı çarpanı (1 − d/100) | Orijinal = Satış ÷ çarpan | Eşdeğer çarpan (1 ÷ çarpan) |
|---|---|---|---|
| 10% | 0.90 | ÷ 0.90 | × 1.1111 |
| 15% | 0.85 | ÷ 0.85 | × 1.1765 |
| 20% | 0.80 | ÷ 0.80 | × 1.25 |
| 25% | 0.75 | ÷ 0.75 | × 1.3333 |
| 30% | 0.70 | ÷ 0.70 | × 1.4286 |
| 40% | 0.60 | ÷ 0.60 | × 1.6667 |
| 50% | 0.50 | ÷ 0.50 | × 2 |
| 60% | 0.40 | ÷ 0.40 | × 2.5 |
| 70% | 0.30 | ÷ 0.30 | × 3.3333 |
| 75% | 0.25 | ÷ 0.25 | × 4 |
Örnek: %20 indirimli, 60 $ fiyatlı bir ürünün orijinal fiyatı \(\frac{60}{0.80} = 75\) idi, yani $75.00.
Senaryo Karşılaştırması: Aynı Satış Fiyatı, Farklı İndirimler
Satış fiyatı 60 $ olarak sabittir. İndirim ne kadar yüksekse, orijinal fiyatın o kadar yüksek olması gerekir. Kazanılan tutar = orijinal fiyat − satış fiyatı.
| İndirim | Hesaplama | Orijinal fiyat | Kazanılan tutar |
|---|---|---|---|
| 10% | \(60 \div 0.90\) | $66.67 | $6.67 |
| 20% | \(60 \div 0.80\) | $75.00 | $15.00 |
| 30% | \(60 \div 0.70\) | $85.71 | $25.71 |
| 40% | \(60 \div 0.60\) | $100.00 | $40.00 |
| 50% | \(60 \div 0.50\) | $120.00 | $60.00 |
Kazanılan tutarın, ödediğiniz 60 $'ın değil, orijinal fiyatın yüzdesi olduğunu unutmayın. Örneğin, orijinal fiyatı 85.71 $ olan bir üründe %30 indirim 25.71 $ tasarruf sağlar; bu da ödediğiniz 60 $'ın yaklaşık %42.9'una denk gelir. Sonuçlar en yakın sente yuvarlanmıştır.
Sıkça Sorulan Sorular
Neden yüzdeyi geri eklemek yerine bölme yapıyoruz? Çünkü indirim, daha küçük olan satış fiyatından değil, daha büyük olan orijinal fiyattan düşülmüştür. 80 TL'ye %20 eklemek 96 TL verir ki bu yanlıştır — 100 TL'ye ulaşmak için 0,80'e bölmeniz gerekir.
İndirim %0 olabilir mi? Evet. %0 indirimde orijinal fiyat, satış fiyatına eşittir.
Peki %50 indirimli bir kampanyada ne olur? Satış fiyatını 0,50'ye bölersiniz; bu da fiyatı ikiye katlar. %50 indirimli 30 TL'lik bir ürünün orijinal fiyatı 60 TL'dir.