Bu hesaplayıcı ne işe yarar?
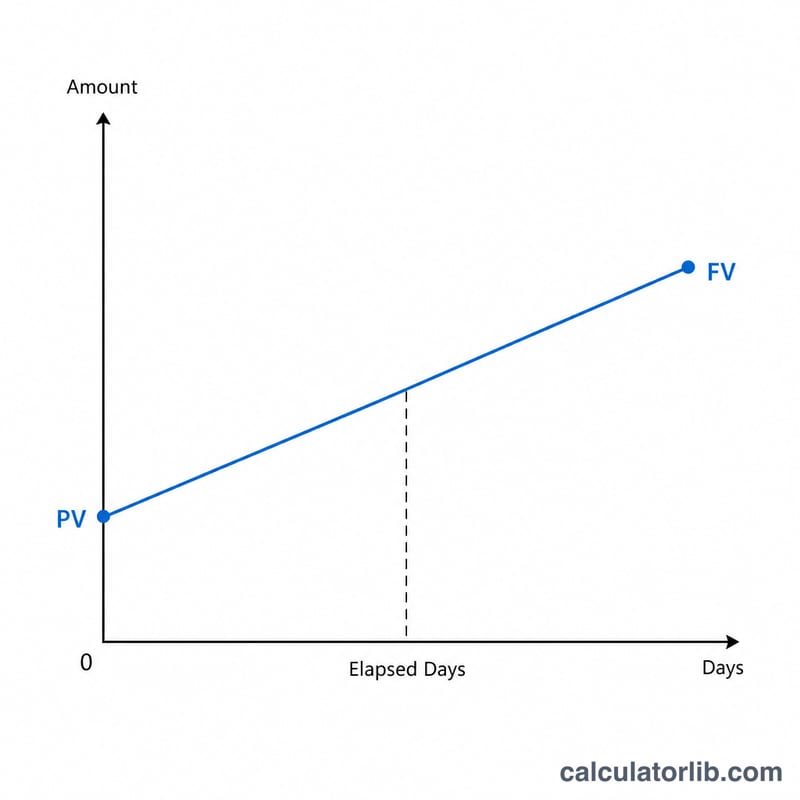
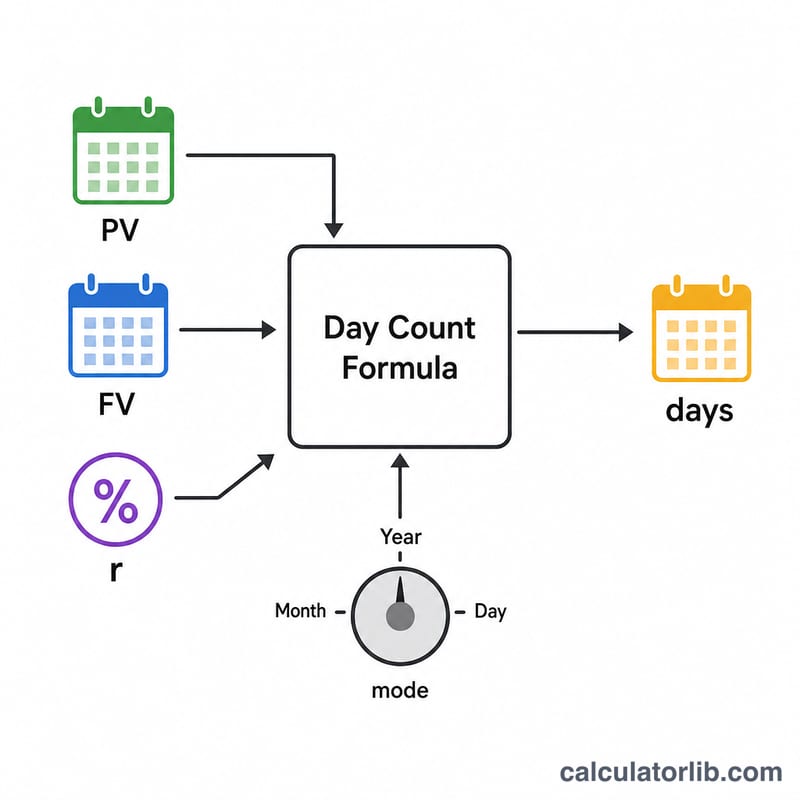
Bu araç, basit faiz formülünü tersine çevirerek tek bir soruyu yanıtlar: Faiz işlemeye devam etmeden (bileşik olmadan) bir anaparanın (PV) hedeflenen son tutara (FV) ulaşması kaç gün sürer? Basit faiz yalnızca başlangıçtaki anapara üzerinden işler; bu nedenle büyüme zamana göre tamamen doğrusaldır. Matematik evrenseldir, ancak "Oran Türü" seçeneği oranı günlük yüzde olarak ifade eden günlük oran düzenini (Japonya'da "hibu" olarak adlandırılır) de destekler.
Nasıl kullanılır?
Zaman temelini (modu) belirlemek için bir Oran Türü seçin: yıllık oran 365 ya da 360 günlük bir yıl kullanır, aylık oran ayda 30 gün varsayar, günlük oran ise her bir güne uygulanır. Faiz Oranını yüzde olarak, başladığınız Anaparayı ve ulaşmak istediğiniz Son Tutarı (anapara artı işleyen faiz) girin. Hesaplayıcı gereken geçen gün sayısını verir.
Formülün açıklaması
Basit faizde \( \text{FV} = \text{PV} \times (1 + r_{\text{frac}} \times \text{gün} / \text{mod}) \) olur; burada \( r_{\text{frac}} = \text{oran} / 100 \)'dür. Gün sayısı için çözüldüğünde:
$$\text{gün} = \left(\frac{\text{FV}}{\text{PV}} - 1\right) \times \frac{\text{mod}}{r_{\text{frac}}}$$"Mod" sabiti, tam bir oran döneminin gün sayısıdır: yıllık oranlar için 365 ya da 360, aylık için 30 ve günlük için 1. Oran dahili olarak 100'e bölündüğü için %5 yerine 5 girersiniz, 0,05 değil.
Örnek hesaplama
PV = 100.000 ile başlayın ve %5 yıllık oranla 365 günlük temelde FV = 120.000 hedefleyin. Bu durumda \( r_{\text{frac}} = 0{,}05 \) ve \( \text{FV}/\text{PV} - 1 = 0{,}2 \) olur. Böylece $$\text{gün} = 0{,}2 \times \frac{365}{0{,}05} = 0{,}2 \times 7300 = 1460 \text{ gün},$$ tam olarak 4 yıl eder.
Faiz Oranı Dönüşümü: Yıllık, Aylık ve Günlük Eşdeğerler
Basit faizde faiz hiçbir zaman faiz kazanmaz, bu nedenle faiz oranı türleri arasındaki dönüşüm yalnızca orantılı ölçeklendirmedir. Tek ince nokta gün sayım esasıdır (yılda 365 veya 360 gün). Dönüşümler şöyledir:
- Günlük oran = yıllık oran ÷ 365 (veya 360 günlük esasa göre ÷ 360)
- Aylık oran (÷12 kuralı) = yıllık oran ÷ 12
- Aylık oran (30 günlük ay) = yıllık oran × 30 ÷ 365 (veya 360 günlük esasa göre × 30 ÷ 360)
| Yıllık oran | Günlük (÷365) | Günlük (÷360) | Aylık (÷12) | 30 günlük ay (×30/365) | 30 günlük ay (×30/360) |
|---|---|---|---|---|---|
| 5% | 0,0137% | 0,0139% | 0,4167% | 0,4110% | 0,4167% |
| 3,65% | 0,0100% | 0,0101% | 0,3042% | 0,3000% | 0,3042% |
| 3,6% | 0,0099% | 0,0100% | 0,3000% | 0,2959% | 0,3000% |
Çalışılmış eşdeğerlik: \(5\% \div 365 = 0.013699\%\) günlük, \(5\% \div 12 = 0.41667\%\) aylık ve \(5\% \times 30 \div 365 = 0.41096\%\) 30 günlük ay başına.
Esasların karıştırılması: Yılda 12 ayın olduğu 30 günlük bir ay, 360 günlük bir yıl anlamına gelir. Bu nedenle ÷12 aylık oran, 30/360 kuralıyla tam olarak eşleşir, ancak 365 günlük esasa dayalı 30 günlük aydan biraz farklıdır (göreli olarak yaklaşık %1,4). Girdiğiniz oran ile seçtiğiniz mod için aynı esası kullanın; aksi halde gün sayısı küçük bir miktarda sapar.
Senaryo Karşılaştırması: Farklı Oranlar ve Hedeflerde Gereken Günler
Tüm satırlarda 100.000 anapara ve \(\text{gün} = \left(\frac{FV}{PV} - 1\right) \times \frac{\text{mod}}{r}\) formülü kullanılır; burada \(r\) oranın kesir olarak değeridir (%5 = 0,05) ve mod, oranın ilgili olduğu dönemdeki gün sayısıdır (365, 360, 30 veya 1).
| Oran ve mod | Hedef FV | Yerine koyma | Gün |
|---|---|---|---|
| %5 yıllık, 365 | 105.000 | \(0.05 \times 365 \div 0.05\) | 365 |
| %5 yıllık, 365 | 110.000 | \(0.10 \times 365 \div 0.05\) | 730 |
| %5 yıllık, 365 | 120.000 | \(0.20 \times 365 \div 0.05\) | 1460 |
| %5 yıllık, 360 | 120.000 | \(0.20 \times 360 \div 0.05\) | 1440 |
| %10 yıllık, 365 | 120.000 | \(0.20 \times 365 \div 0.10\) | 730 |
| %0,5 aylık, 30 | 120.000 | \(0.20 \times 30 \div 0.005\) | 1200 |
| %0,05 günlük, 1 | 120.000 | \(0.20 \times 1 \div 0.0005\) | 400 |
Örüntüler: Günler orana ters orantılı olarak değişir (%5'ten %10'a çıkarmak 1460 günü 730'a indirir) ve hedef kazanca doğrusal olarak bağlıdır (kazancı 10.000'den 20.000'e çıkarmak 730 günü 1460'a çıkarır). 365 günlük esastan 360 günlük esasa geçmek sonucu biraz kısaltır (1460 yerine 1440 gün), çünkü her 'yıl' daha kısadır.
Temel Terimler ve Değişkenler
- Anapara (PV): Faizin hesaplandığı başlangıç tutarı.
- Son tutar (FV): Ulaşmak istediğiniz hedef toplam (anapara artı biriken faiz). Pozitif bir gün sayısı için anaparadan büyük olmalıdır.
- Basit faiz: Yalnızca özgün anapara üzerinden hesaplanan faiz: \(FV = PV \times (1 + r \times t)\), burada \(t\) yıl cinsindendir.
- Faiz oranı: Yüzde olarak girilir (ör. %5 için 5) ve 100'e bölünerek kesire çevrilir.
- Oran türü / mod (365, 360, 30, 1): Oranın uygulandığı dönemdeki gün sayısı: bir yıl (365 veya 360), bir ay (30) veya bir gün (1).
- Gün sayım esası (gerçek/365 ve 360): Bir yılın kaç günden oluştuğuna dair kural. Gerçek/365 değerine 365 ile bölünür; birçok para piyasası ve ticari kredide kullanılan 360 günlük esas ise 360 ile bölünür. Hangisinin geçerli olduğu sözleşmeye ve ülkeye bağlıdır.
- Hibu (日歩): Japonya'da kullanılan, faizin günlük olarak her 100 yen anapara için belirtildiği günlük oran gösterim geleneği. Günlük mod (1) ile karşılık gelir.
- Geçen günler: Anaparanın verilen oranda son tutara ulaşması için gereken gün sayısı.
- Bileşik ve bileşik olmayan faiz: Bileşik faiz, faizi anaparaya ekleyerek sonraki faizin faiz üzerinden kazanılmasını sağlar; bileşik olmayan (basit) faiz her zaman özgün anaparayı kullanır, dolayısıyla büyüme zamanla düz bir çizgi boyunca gerçekleşir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Sonucum neden bileşik faiz hesaplayıcısıyla uyuşmuyor? Bu araç yalnızca basit faizi modellemektedir; yani faiz hiçbir zaman faiz kazanmaz. Bileşik faiz daha hızlı büyür, dolayısıyla daha az gün gerektirir.
"Günlük oran (hibu)" modu nedir? Japonya'da yaygın olan günlük bir düzendir; girdiğiniz oran günlük yüzde olarak ele alınır ve mod = 1 olur. Kabaca bir fikir vermek gerekirse, günde 5 sen'lik bir oran günde yaklaşık %0,05'e denk gelir.
Son tutar anaparanın altındaysa ne olur? Bu durum negatif gün sayısı anlamına gelir ki bu, pozitif faiz için fiziksel olarak mümkün değildir; bu yüzden hesaplayıcı bunu geçersiz olarak işaretler. Anaparaya eşit bir son tutar 0 gün verir.