यह कैलकुलेटर क्या करता है
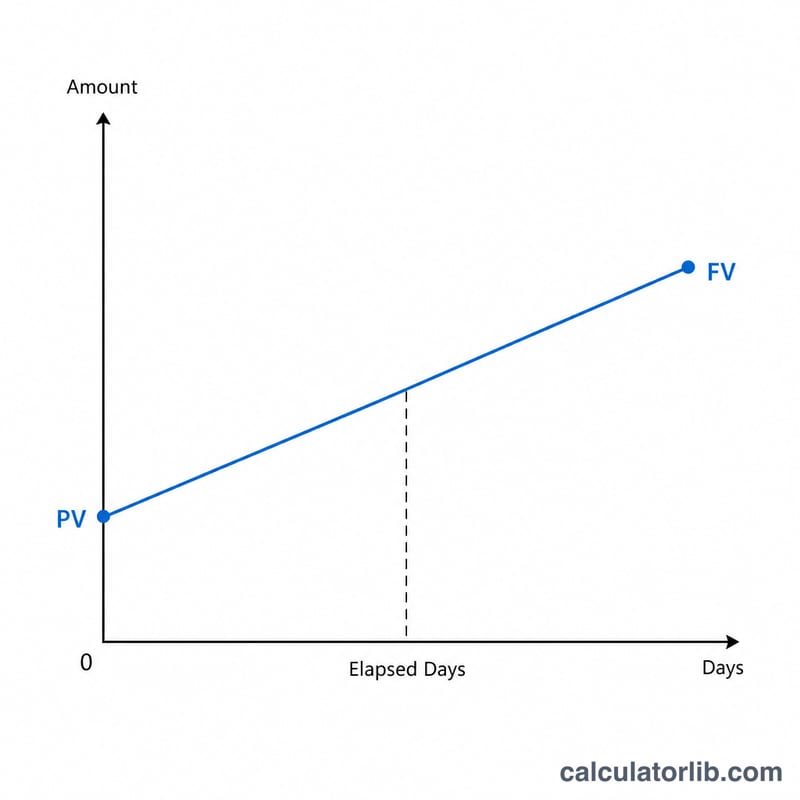
यह टूल साधारण ब्याज के सूत्र को उलट कर एक ही सवाल का जवाब देता है: जब ब्याज पर ब्याज नहीं जुड़ता (यानी चक्रवृद्धि नहीं होती), तो किसी मूलधन (PV) को एक तय लक्ष्य राशि (FV) तक बढ़ने में कितने दिन लगेंगे? साधारण ब्याज सिर्फ़ शुरुआती मूलधन पर ही लगता है, इसलिए समय के साथ बढ़ोतरी पूरी तरह सीधी रेखा में होती है। यह गणित दुनिया भर में एक जैसा है, पर "दर का प्रकार" चयनकर्ता एक प्रति-दिन दर वाली प्रणाली का भी समर्थन करता है (जिसे जापान में "हिबु" कहते हैं), जिसमें दर को रोज़ाना के प्रतिशत के रूप में दर्शाया जाता है।
इसका उपयोग कैसे करें
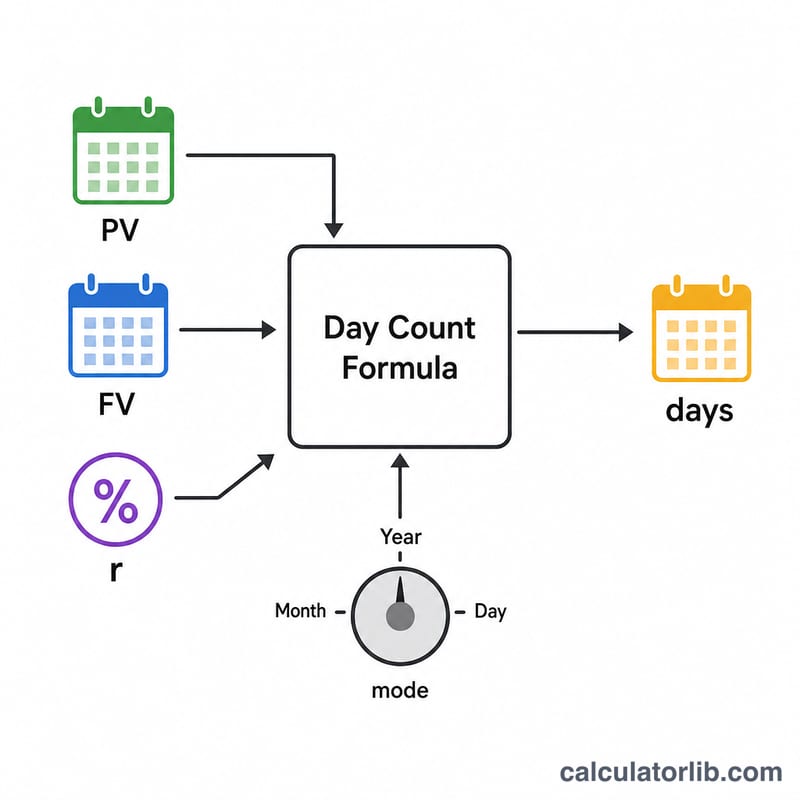
सबसे पहले "दर का प्रकार" चुनें ताकि समय का आधार (मोड) तय हो जाए: वार्षिक दर 365 या 360 दिन के साल पर आधारित होती है, मासिक दर हर महीने को 30 दिन मानती है, और दैनिक दर हर एक दिन पर लागू होती है। इसके बाद ब्याज दर को प्रतिशत में, अपना शुरुआती मूलधन, और जिस अंतिम राशि (मूलधन और जुड़ा हुआ ब्याज) तक आप पहुँचना चाहते हैं उसे भरें। कैलकुलेटर आपको ज़रूरी बीते दिनों की संख्या बता देगा।
सूत्र की पूरी समझ
साधारण ब्याज का सूत्र है \( \text{FV} = \text{PV} \times (1 + r_{\text{frac}} \times \text{days} / \text{mode}) \), जहाँ \( r_{\text{frac}} = \text{rate} / 100 \). इसे days के लिए हल करने पर मिलता है:
$$\text{days} = \left(\frac{\text{FV}}{\text{PV}} - 1\right) \times \frac{\text{mode}}{r_{\text{frac}}}$$यहाँ "mode" स्थिरांक का मतलब है एक पूरी दर-अवधि में कितने दिन होते हैं: वार्षिक दर के लिए 365 या 360, मासिक के लिए 30, और दैनिक के लिए 1। चूँकि दर को भीतर ही 100 से बाँट लिया जाता है, इसलिए 5% के लिए आप 5 लिखें, 0.05 नहीं।
हल किया हुआ उदाहरण
मान लीजिए \( \text{PV} = 100{,}000 \) है और लक्ष्य \( \text{FV} = 120{,}000 \) है, 5% वार्षिक दर पर और 365 दिन के साल के आधार पर। तब \( r_{\text{frac}} = 0.05 \), और \( \text{FV}/\text{PV} - 1 = 0.2 \) हो जाता है। यानी $$\text{days} = 0.2 \times (365 / 0.05) = 0.2 \times 7300 = \textbf{1460 दिन},$$ यानी ठीक 4 साल।
दर प्रकार रूपांतरण: वार्षिक, मासिक और दैनिक समतुल्य
साधारण ब्याज के अंतर्गत ब्याज पर ब्याज नहीं मिलता, इसलिए दर प्रकारों के बीच रूपांतरण केवल आनुपातिक गुणन है। एकमात्र सूक्ष्मता दिन-गणना आधार (प्रति वर्ष 365 या 360 दिन) की है। रूपांतरण इस प्रकार हैं:
- दैनिक दर = वार्षिक दर ÷ 365 (या 360-दिवसीय आधार पर ÷ 360)
- मासिक दर (÷12 परिपाटी) = वार्षिक दर ÷ 12
- मासिक दर (30-दिवसीय माह) = वार्षिक दर × 30 ÷ 365 (या 360-दिवसीय आधार पर × 30 ÷ 360)
| वार्षिक दर | दैनिक (÷365) | दैनिक (÷360) | मासिक (÷12) | 30-दिवसीय माह (×30/365) | 30-दिवसीय माह (×30/360) |
|---|---|---|---|---|---|
| 5% | 0.0137% | 0.0139% | 0.4167% | 0.4110% | 0.4167% |
| 3.65% | 0.0100% | 0.0101% | 0.3042% | 0.3000% | 0.3042% |
| 3.6% | 0.0099% | 0.0100% | 0.3000% | 0.2959% | 0.3000% |
कार्य किया गया समतुल्यता: \(5\% \div 365 = 0.013699\%\) प्रति दिन, \(5\% \div 12 = 0.41667\%\) प्रति माह, और \(5\% \times 30 \div 365 = 0.41096\%\) प्रति 30-दिवसीय माह।
आधार मिलाना: 30-दिवसीय माह और प्रति वर्ष 12 माह का अर्थ है 360-दिवसीय वर्ष। अतः ÷12 मासिक दर 30/360 परिपाटी से ठीक मेल खाती है, परंतु 365-दिवसीय आधार पर 30-दिवसीय माह से थोड़ी भिन्न है (लगभग 1.4%, सापेक्ष रूप में)। जो दर आप दर्ज करते हैं और जो मोड आप चुनते हैं, दोनों के लिए एक ही आधार उपयोग करें, अन्यथा दिनों की संख्या में छोटी त्रुटि आ जाएगी।
परिदृश्य तुलना: विभिन्न दरों और लक्ष्यों पर आवश्यक दिन
सभी पंक्तियाँ 100,000 के मूलधन और सूत्र \(\text{दिन} = \left(\frac{FV}{PV} - 1\right) \times \frac{\text{मोड}}{r}\) का उपयोग करती हैं, जहाँ \(r\) भिन्न के रूप में दर है (5% = 0.05) और मोड वह दिनों की संख्या है जिसके लिए दर लागू होती है (365, 360, 30 या 1)।
| दर और मोड | लक्ष्य FV | प्रतिस्थापन | दिन |
|---|---|---|---|
| 5% वार्षिक, 365 | 105,000 | \(0.05 \times 365 \div 0.05\) | 365 |
| 5% वार्षिक, 365 | 110,000 | \(0.10 \times 365 \div 0.05\) | 730 |
| 5% वार्षिक, 365 | 120,000 | \(0.20 \times 365 \div 0.05\) | 1460 |
| 5% वार्षिक, 360 | 120,000 | \(0.20 \times 360 \div 0.05\) | 1440 |
| 10% वार्षिक, 365 | 120,000 | \(0.20 \times 365 \div 0.10\) | 730 |
| 0.5% मासिक, 30 | 120,000 | \(0.20 \times 30 \div 0.005\) | 1200 |
| 0.05% दैनिक, 1 | 120,000 | \(0.20 \times 1 \div 0.0005\) | 400 |
प्रतिरूप: दिन दर के व्युत्क्रमानुपाती होते हैं (5% से 10% करने पर 1460 दिन घटकर 730 हो जाते हैं) और लक्ष्य लाभ के अनुपाती होते हैं (10,000 से 20,000 तक लाभ दोगुना करने पर 730 दिन बढ़कर 1460 हो जाते हैं)। 365-दिवसीय से 360-दिवसीय आधार पर जाने से परिणाम थोड़ा घट जाता है (1460 बनाम 1440 दिन), क्योंकि प्रत्येक 'वर्ष' छोटा होता है।
मुख्य शब्द और चर
- मूलधन (PV): वह प्रारंभिक राशि जिस पर ब्याज की गणना होती है।
- अंतिम राशि (FV): वह लक्ष्य कुल राशि (मूलधन तथा संचित ब्याज) जिसे आप प्राप्त करना चाहते हैं। धनात्मक दिनों के लिए यह मूलधन से अधिक होनी चाहिए।
- साधारण ब्याज: केवल मूल मूलधन पर लगाया गया ब्याज: \(FV = PV \times (1 + r \times t)\), जहाँ \(t\) वर्षों में है।
- ब्याज दर: प्रतिशत के रूप में दर्ज (जैसे 5% के लिए 5) और 100 से भाग देकर भिन्न में बदली गई।
- दर प्रकार / मोड (365, 360, 30, 1): वह दिनों की संख्या जिस अवधि के लिए दर लागू होती है: एक वर्ष (365 या 360), एक माह (30) या एक दिन (1)।
- दिन-गणना आधार (वास्तविक/365 बनाम 360): एक वर्ष में कितने दिन गिने जाते हैं, इसकी परिपाटी। वास्तविक/365 में 365 से भाग दिया जाता है; 360-दिवसीय आधार (जो कई मुद्रा-बाज़ार और वाणिज्यिक ऋणों में प्रयुक्त होता है) में 360 से भाग दिया जाता है। कौन-सा लागू होगा, यह अनुबंध और देश पर निर्भर करता है।
- हिबु (日歩): जापान में प्रयुक्त दैनिक-दर उद्धरण परिपाटी, जिसमें ब्याज प्रति दिन प्रति 100 येन मूलधन की राशि के रूप में बताया जाता है। यह दैनिक मोड (1) से मेल खाती है।
- बीते दिन: दी गई दर पर मूलधन के अंतिम राशि तक बढ़ने में लगने वाले दिनों की संख्या।
- चक्रवृद्धि बनाम गैर-चक्रवृद्धि: चक्रवृद्धि में ब्याज मूल राशि में जुड़ता है, इसलिए बाद का ब्याज भी ब्याज पर अर्जित होता है; गैर-चक्रवृद्धि (साधारण) ब्याज सदैव मूल मूलधन का उपयोग करता है, अतः समय के साथ वृद्धि एक सीधी रेखा में होती है।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
मेरा नतीजा चक्रवृद्धि ब्याज कैलकुलेटर से मेल क्यों नहीं खाता? यह टूल सिर्फ़ साधारण ब्याज की गणना करता है, जहाँ ब्याज पर कभी ब्याज नहीं लगता। चक्रवृद्धि ब्याज तेज़ी से बढ़ता है, इसलिए उसमें कम दिन लगते।
"दैनिक दर (हिबु)" मोड क्या है? यह जापान में आम तौर पर इस्तेमाल होने वाली प्रति-दिन प्रणाली है; इसमें आपकी डाली गई दर को रोज़ाना के प्रतिशत के रूप में माना जाता है और \( \text{mode} = 1 \) होता है। मोटे तौर पर, 5 सेन की प्रति-दिन दर लगभग 0.05% प्रति दिन के बराबर होती है।
अगर अंतिम राशि मूलधन से कम हो तो? इसका मतलब होगा ऋणात्मक (माइनस) दिन, जो धनात्मक ब्याज के लिए संभव नहीं है, इसलिए कैलकुलेटर इसे अमान्य बता देगा। अगर अंतिम राशि मूलधन के बराबर हो, तो नतीजा 0 दिन आता है।