ما الذي تقوم به هذه الحاسبة
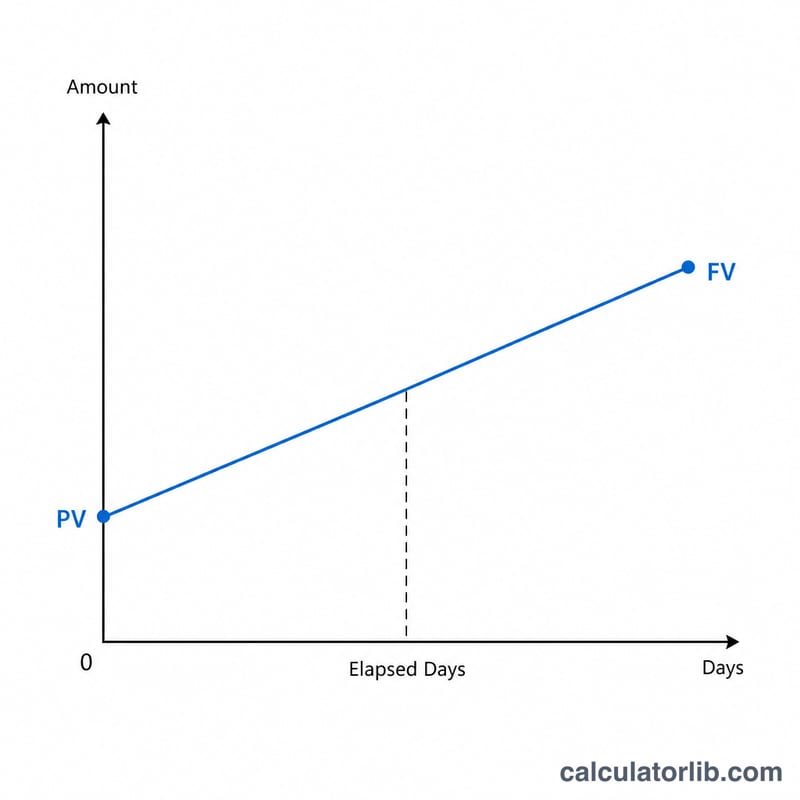
تعكس هذه الأداة معادلة الفائدة البسيطة لتجيب عن سؤال واحد: كم يومًا يلزم لكي ينمو رأس المال (PV) ليصل إلى مبلغ نهائي مستهدف (FV) عندما لا تتراكم الفائدة؟ في الفائدة البسيطة تُحتسب العوائد على رأس المال الأصلي فقط، ولهذا يكون النمو خطيًا تمامًا مع مرور الوقت. الحسابات نفسها صالحة عالميًا، لكن خيار «نوع المعدّل» يدعم أيضًا أسلوب المعدّل اليومي (المعروف باسم «هيبو» في اليابان) الذي يعبّر عن النسبة كنسبة مئوية يومية.
طريقة الاستخدام
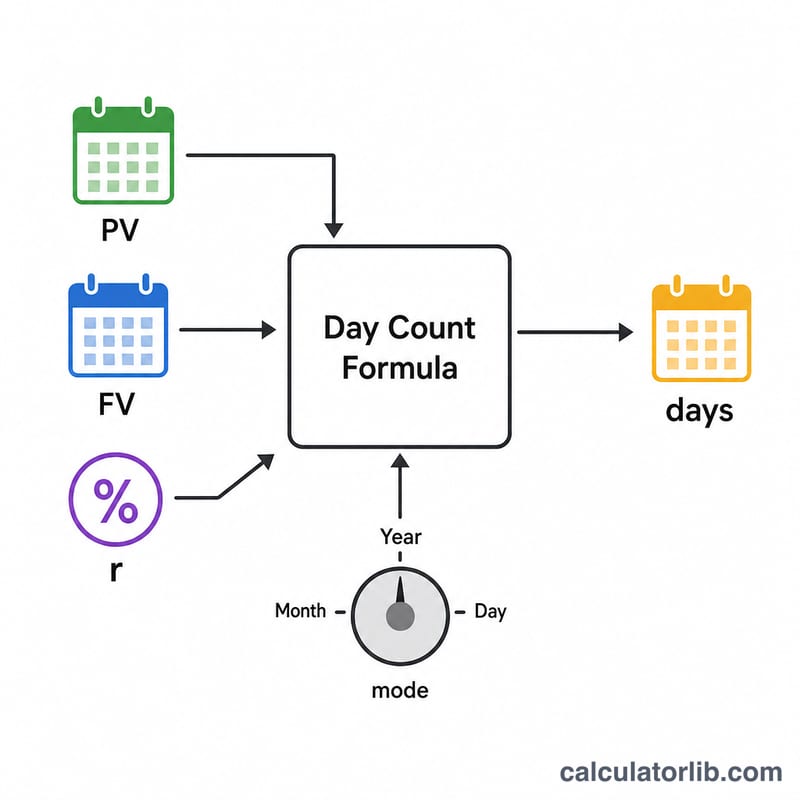
اختر «نوع المعدّل» لتحديد الأساس الزمني (النمط): المعدّل السنوي يعتمد على سنة من 365 أو 360 يومًا، والمعدّل الشهري يعتمد على 30 يومًا للشهر، والمعدّل اليومي يُطبَّق على اليوم الواحد. أدخل «معدّل الفائدة» كنسبة مئوية، ثم «رأس المال» الذي تبدأ به، و«المبلغ النهائي» الذي تريد الوصول إليه (رأس المال مضافًا إليه الفائدة المتراكمة). تعرض لك الحاسبة عدد الأيام المنقضية المطلوبة.
شرح المعادلة
تعطينا الفائدة البسيطة المعادلة \( FV = PV \times (1 + r_{frac} \times days / mode) \)، حيث \( r_{frac} = rate / 100 \). وبحل المعادلة لإيجاد عدد الأيام نحصل على:
$$days = \left(\frac{FV}{PV} - 1\right) \times \frac{mode}{r_{frac}}$$
ثابت «mode» هو عدد الأيام في فترة معدّل كاملة: 365 أو 360 للمعدّل السنوي، و30 للشهري، و1 لليومي. وبما أنه يُقسَّم المعدّل على 100 داخليًا، فأدخل القيمة 5 لتمثيل 5% وليس 0.05.
مثال محلول
لنبدأ برأس مال \( PV = 100{,}000 \) ونستهدف مبلغًا نهائيًا \( FV = 120{,}000 \) بمعدّل سنوي 5% على أساس 365 يومًا. عندها يكون \( r_{frac} = 0.05 \)، و \( FV/PV - 1 = 0.2 \). ومن ثَمّ $$days = 0.2 \times \frac{365}{0.05} = 0.2 \times 7300 = 1460 \text{ يومًا}$$ أي ما يعادل 4 سنوات بالضبط.
تحويل أنواع الأسعار: المعادلات السنوية والشهرية واليومية
في ظل الفائدة البسيطة، لا تكتسب الفائدة فائدةً خاصة بها، لذا فإن التحويل بين أنواع الأسعار هو مجرد تناسب طردي. والتعقيد الوحيد يكمن في أساس حساب الأيام (365 أو 360 يومًا في السنة). والتحويلات هي:
- السعر اليومي = السعر السنوي ÷ 365 (أو ÷ 360 على أساس 360 يومًا)
- السعر الشهري (وفق قاعدة ÷12) = السعر السنوي ÷ 12
- السعر الشهري (شهر من 30 يومًا) = السعر السنوي × 30 ÷ 365 (أو × 30 ÷ 360 على أساس 360 يومًا)
| السعر السنوي | يومي (÷365) | يومي (÷360) | شهري (÷12) | شهر 30 يومًا (×30/365) | شهر 30 يومًا (×30/360) |
|---|---|---|---|---|---|
| 5% | 0.0137% | 0.0139% | 0.4167% | 0.4110% | 0.4167% |
| 3.65% | 0.0100% | 0.0101% | 0.3042% | 0.3000% | 0.3042% |
| 3.6% | 0.0099% | 0.0100% | 0.3000% | 0.2959% | 0.3000% |
مثال توضيحي للتكافؤ: \(5\% \div 365 = 0.013699\%\) لكل يوم، و\(5\% \div 12 = 0.41667\%\) لكل شهر، و\(5\% \times 30 \div 365 = 0.41096\%\) لكل شهر من 30 يومًا.
خلط الأسس: شهر من 30 يومًا مع 12 شهرًا في السنة يعني ضمنًا سنةً من 360 يومًا. لذا يتطابق السعر الشهري وفق قاعدة ÷12 تمامًا مع اتفاقية 30/360، لكنه يختلف قليلًا (نحو 1.4%، نسبيًا) عن شهر من 30 يومًا على أساس 365 يومًا. استخدم الأساس نفسه للسعر الذي تُدخله والوضع الذي تختاره، وإلا فسيكون عدد الأيام غير دقيق بمقدار ضئيل.
مقارنة السيناريوهات: الأيام المطلوبة عند أسعار وأهداف مختلفة
تستخدم جميع الصفوف أصلًا قدره 100,000 والمعادلة \(\text{أيام} = \left(\frac{FV}{PV} - 1\right) \times \frac{\text{الوضع}}{r}\)، حيث \(r\) هو السعر ككسر (5% = 0.05)، والوضع هو عدد الأيام في الفترة التي يشير إليها السعر (365 أو 360 أو 30 أو 1).
| السعر والوضع | القيمة المستهدفة (FV) | التعويض | الأيام |
|---|---|---|---|
| 5% سنوي، 365 | 105,000 | \(0.05 \times 365 \div 0.05\) | 365 |
| 5% سنوي، 365 | 110,000 | \(0.10 \times 365 \div 0.05\) | 730 |
| 5% سنوي، 365 | 120,000 | \(0.20 \times 365 \div 0.05\) | 1460 |
| 5% سنوي، 360 | 120,000 | \(0.20 \times 360 \div 0.05\) | 1440 |
| 10% سنوي، 365 | 120,000 | \(0.20 \times 365 \div 0.10\) | 730 |
| 0.5% شهري، 30 | 120,000 | \(0.20 \times 30 \div 0.005\) | 1200 |
| 0.05% يومي، 1 | 120,000 | \(0.20 \times 1 \div 0.0005\) | 400 |
الأنماط: تتناسب الأيام عكسيًا مع السعر (مضاعفة 5% إلى 10% تقلص 1460 يومًا إلى 730)، وخطيًا مع الربح المستهدف (مضاعفة الربح من 10,000 إلى 20,000 تضاعف 730 يومًا إلى 1460). ويؤدي التحول من أساس 365 يومًا إلى أساس 360 يومًا إلى تقصير النتيجة قليلًا (1460 مقابل 1440 يومًا)، لأن كل «سنة» تكون أقصر.
المصطلحات والمتغيرات الرئيسية
- رأس المال (PV): المبلغ الابتدائي الذي تُحسب عليه الفائدة.
- المبلغ النهائي (FV): المجموع المستهدف (رأس المال مضافًا إليه الفائدة المتراكمة) الذي تريد الوصول إليه. ويجب أن يتجاوز رأس المال ليكون عدد الأيام موجبًا.
- الفائدة البسيطة: الفائدة المحسوبة على رأس المال الأصلي فقط: \(FV = PV \times (1 + r \times t)\)، مع \(t\) بالسنوات.
- سعر الفائدة: يُدخل كنسبة مئوية (مثلًا 5 لـ 5%) ويُحوَّل إلى كسر بالقسمة على 100.
- نوع السعر / الوضع (365، 360، 30، 1): عدد الأيام في الفترة التي يُطبَّق عليها السعر: سنة (365 أو 360)، أو شهر (30)، أو يوم (1).
- أساس حساب الأيام (الفعلي/365 مقابل 360): الاتفاقية التي تحدد عدد الأيام في السنة. يقسم الفعلي/365 على 365، بينما يقسم أساس 360 يومًا (المستخدم في كثير من قروض أسواق المال والقروض التجارية) على 360. وأيّ الأساسين ينطبق يعتمد على العقد والدولة.
- هيبو (日歩): اتفاقية تسعير للسعر اليومي مستخدمة في اليابان، حيث تُذكر الفائدة كمبلغ لكل 100 ين من رأس المال في اليوم. وهي تقابل وضع اليوم (1).
- الأيام المنقضية: عدد الأيام اللازمة لينمو رأس المال إلى المبلغ النهائي بالسعر المحدد.
- المركّب مقابل غير المركّب: تُضاف الفائدة المركبة إلى الأساس فتُكتسب لاحقًا فائدةٌ على الفائدة؛ أما الفائدة البسيطة (غير المركبة) فتستخدم دائمًا رأس المال الأصلي، لذا يكون النمو خطيًا مع مرور الزمن.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا لا تتطابق نتيجتي مع حاسبة الفائدة المركّبة؟ تتعامل هذه الأداة مع الفائدة البسيطة فقط، حيث لا تكسب الفائدة فائدةً عليها. أما الفائدة المركّبة فتنمو أسرع، ولذلك تحتاج إلى عدد أيام أقل.
ما هو نمط «المعدّل اليومي (هيبو)»؟ هو أسلوب يومي شائع في اليابان؛ تُعامَل النسبة التي تدخلها كنسبة مئوية يومية ويكون \( mode = 1 \). وكدليل تقريبي، فإن معدّلًا يوميًا قدره 5 سِن يعادل نحو 0.05% في اليوم.
ماذا لو كان المبلغ النهائي أقل من رأس المال؟ هذا يعني عددًا سالبًا من الأيام، وهو أمر غير منطقي مع فائدة موجبة، ولذلك تعتبره الحاسبة إدخالًا غير صالح. أما إذا تساوى المبلغ النهائي مع رأس المال فالنتيجة 0 يوم.