この計算ツールでできること
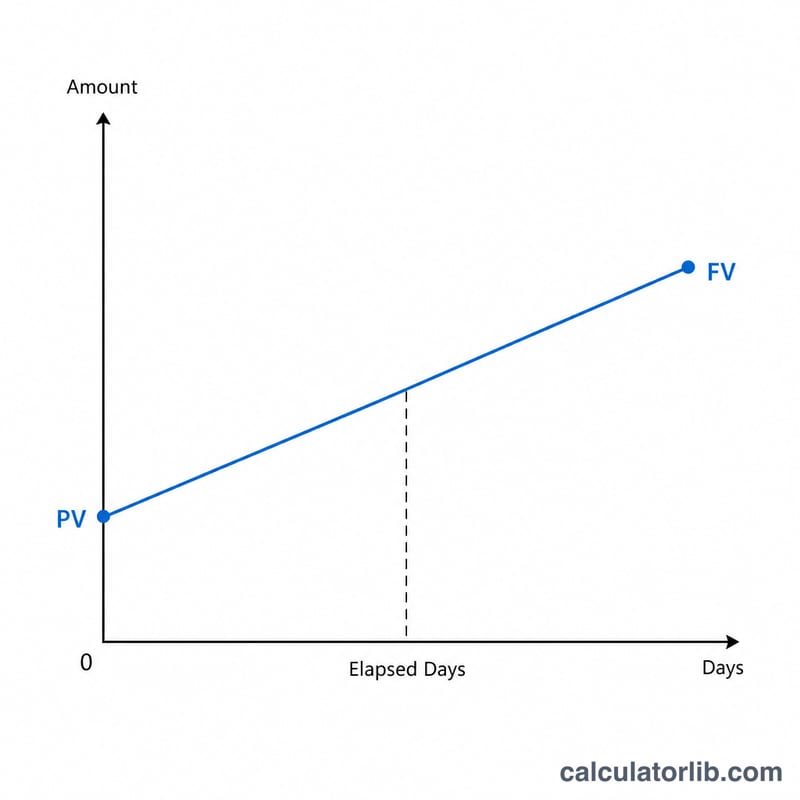
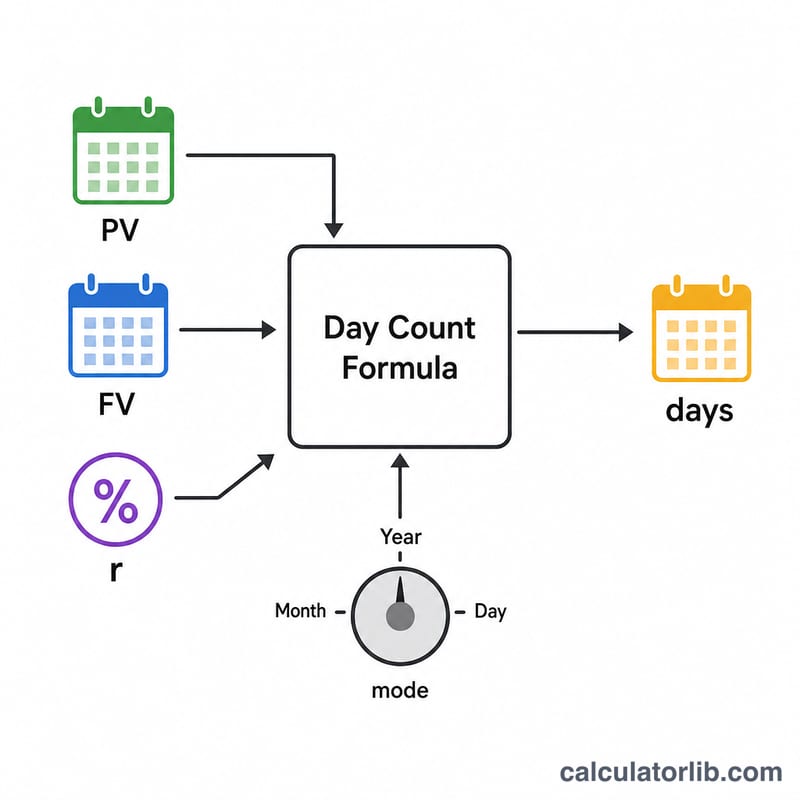
このツールは単利の公式を逆算し、「元本(PV)が目標とする最終金額(FV)まで増えるのに何日かかるか」という問いに答えます。単利は元の元本に対してのみ利息が付くため、時間に対して増え方が完全な直線になります(複利のように利息が利息を生むことはありません)。計算の考え方は世界共通ですが、「利率タイプ」の選択肢には、日本でなじみの深い「日歩(ひぶ)」、つまり利率を1日あたりのパーセントで表す方式も用意しています。
使い方
まず「利率タイプ」を選び、時間の基準(モード)を決めます。年利は1年を365日または360日として計算し、月利は1か月を30日、日利(日歩)は1日単位で適用します。次に「利率」をパーセントで、スタート時の「元本」、そして到達したい「最終金額(元本+利息)」を入力してください。ツールは、それに必要な経過日数を返します。
計算式の解説
単利では、\(\text{FV} = \text{PV} \times (1 + r_{frac} \times \frac{\text{日数}}{\text{mode}})\) が成り立ちます。ここで \(r_{frac} = \frac{\text{利率}}{100}\) です。これを日数について解くと、次のようになります。
$$\text{日数} = \left(\frac{\text{FV}}{\text{PV}} - 1\right) \times \frac{\text{mode}}{r_{frac}}$$
定数「mode」は、利率1期間にあたる日数です。年利なら365または360、月利なら30、日利(日歩)なら1となります。利率は内部で100で割られるため、5%なら「0.05」ではなく「5」と入力してください。
計算例
元本 \(\text{PV} = 100{,}000\)、目標の最終金額 \(\text{FV} = 120{,}000\)、年利5%・1年365日で考えてみましょう。このとき \(r_{frac} = 0.05\)、\(\frac{\text{FV}}{\text{PV}} - 1 = 0.2\) です。したがって $$\text{日数} = 0.2 \times \frac{365}{0.05} = 0.2 \times 7300 = \mathbf{1460\,\text{日}}$$ ちょうど4年となります。
利率タイプの換算:年利・月利・日利の相当値
単利では利息に利息がつかないため、利率の種類を換算することは単純な比例計算になります。唯一の注意点は日数計算の基準(1年を365日または360日とする)です。換算式は次のとおりです。
- 日利 = 年利 ÷ 365(360日基準の場合は ÷ 360)
- 月利(÷12方式)= 年利 ÷ 12
- 月利(30日の月)= 年利 × 30 ÷ 365(360日基準の場合は × 30 ÷ 360)
| 年利 | 日利(÷365) | 日利(÷360) | 月利(÷12) | 30日の月(×30/365) | 30日の月(×30/360) |
|---|---|---|---|---|---|
| 5% | 0.0137% | 0.0139% | 0.4167% | 0.4110% | 0.4167% |
| 3.65% | 0.0100% | 0.0101% | 0.3042% | 0.3000% | 0.3042% |
| 3.6% | 0.0099% | 0.0100% | 0.3000% | 0.2959% | 0.3000% |
計算例:\(5\% \div 365 = 0.013699\%\)/日、\(5\% \div 12 = 0.41667\%\) /月、\(5\% \times 30 \div 365 = 0.41096\%\) /30日の月。
基準の混在:1か月を30日、1年を12か月とすると、1年は360日とみなされます。そのため÷12の月利は30/360方式と厳密に一致しますが、365日基準の30日の月とは相対的に約1.4%異なります。入力する利率と選択するモードには同じ基準を使用してください。そうしないと、日数に小さなずれが生じます。
シナリオ比較:異なる利率と目標額で必要な日数
すべての行は元本100,000を使用し、式は\(\text{日数} = \left(\frac{FV}{PV} - 1\right) \times \frac{\text{基準日数}}{r}\)です。ここで\(r\)は小数で表した利率(5% = 0.05)、基準日数は利率が適用される期間の日数(365、360、30、または1)です。
| 利率と基準 | 目標の最終金額(FV) | 代入 | 日数 |
|---|---|---|---|
| 年利5%、365 | 105,000 | \(0.05 \times 365 \div 0.05\) | 365 |
| 年利5%、365 | 110,000 | \(0.10 \times 365 \div 0.05\) | 730 |
| 年利5%、365 | 120,000 | \(0.20 \times 365 \div 0.05\) | 1460 |
| 年利5%、360 | 120,000 | \(0.20 \times 360 \div 0.05\) | 1440 |
| 年利10%、365 | 120,000 | \(0.20 \times 365 \div 0.10\) | 730 |
| 月利0.5%、30 | 120,000 | \(0.20 \times 30 \div 0.005\) | 1200 |
| 日利0.05%、1 | 120,000 | \(0.20 \times 1 \div 0.0005\) | 400 |
傾向:日数は利率に反比例します(5%から10%に倍増すると、1460日が730日に半減)。また、目標の増加額に比例します(増加額を10,000から20,000に倍増すると、730日が1460日に倍増)。365日基準から360日基準に変えると、1年がより短いため結果は若干短くなります(1460日に対して1440日)。
主要な用語と変数
- 元本(PV):利息の計算の基礎となる当初の金額。
- 最終金額(FV):到達したい目標の合計額(元本に発生利息を加えた額)。正の日数になるには元本を上回る必要があります。
- 単利:当初の元本のみに対して計算される利息:\(FV = PV \times (1 + r \times t)\)、ただし\(t\)は年単位。
- 利率:パーセント表示(例:5%の場合は5)で入力し、100で割って小数に変換します。
- 利率の種類/基準(365、360、30、1):利率が適用される期間の日数です。1年(365または360)、1か月(30)、または1日(1)を指します。
- 日数計算の基準(実日数/365 対 360):1年を何日とみなすかの取り決めです。実日数/365方式では365で割り、360日基準(多くの短期金融市場や商業ローンで使用)では360で割ります。どちらが適用されるかは契約と国によって異なります。
- 日歩(ひぶ):日本で用いられる日利の表示方法で、元本100円あたり1日につきいくら、という金額で利息を示します。日利のモード(1)に対応します。
- 経過日数:与えられた利率で元本が最終金額まで増えるのに必要な日数。
- 複利と単利:複利は利息を元本に加えるため、後の利息は利息に対しても発生します。単利(非複利)は常に当初の元本を使うため、時間とともに増加は直線的になります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
複利の計算ツールと結果が合わないのはなぜ? このツールは利息が利息を生まない「単利」のみを扱います。複利は単利より速く増えるため、同じ目標額に達するのに必要な日数は少なくなります。
「日歩(日利)」モードとは? 日歩は日本で古くから使われる1日単位の利率の表し方です。入力した利率を1日あたりのパーセントとして扱い、\(\text{mode} = 1\) で計算します。目安として、日歩5銭はおよそ1日0.05%にあたります。
最終金額が元本より少ない場合は? その場合は日数がマイナスになり、プラスの利率では現実にあり得ないため、ツールは入力エラーとして表示します。最終金額が元本と同じ場合は0日になります。