Qué hace esta calculadora
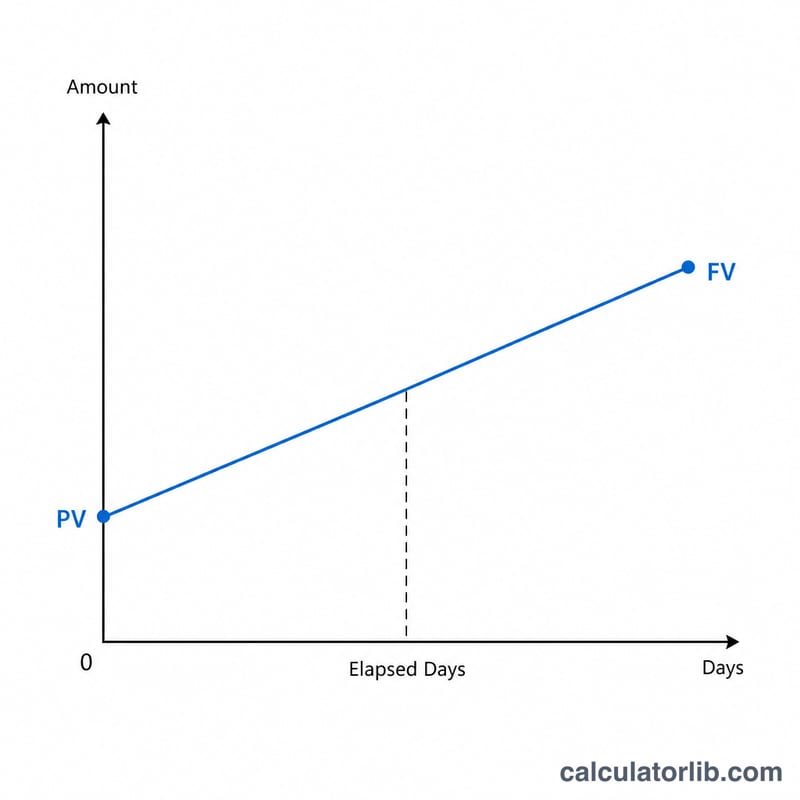
Esta herramienta invierte la fórmula del interés simple para responder a una sola pregunta: ¿cuántos días tarda un capital inicial (VA) en convertirse en un importe final objetivo (VF) cuando el interés no se capitaliza? El interés simple solo se genera sobre el capital original, de modo que el crecimiento es estrictamente lineal en el tiempo. El cálculo es universal, pero el selector de «Tipo de tasa» también admite una convención de tasa diaria (llamada «hibu» en Japón) que expresa el tipo como un porcentaje diario.
Cómo utilizarla
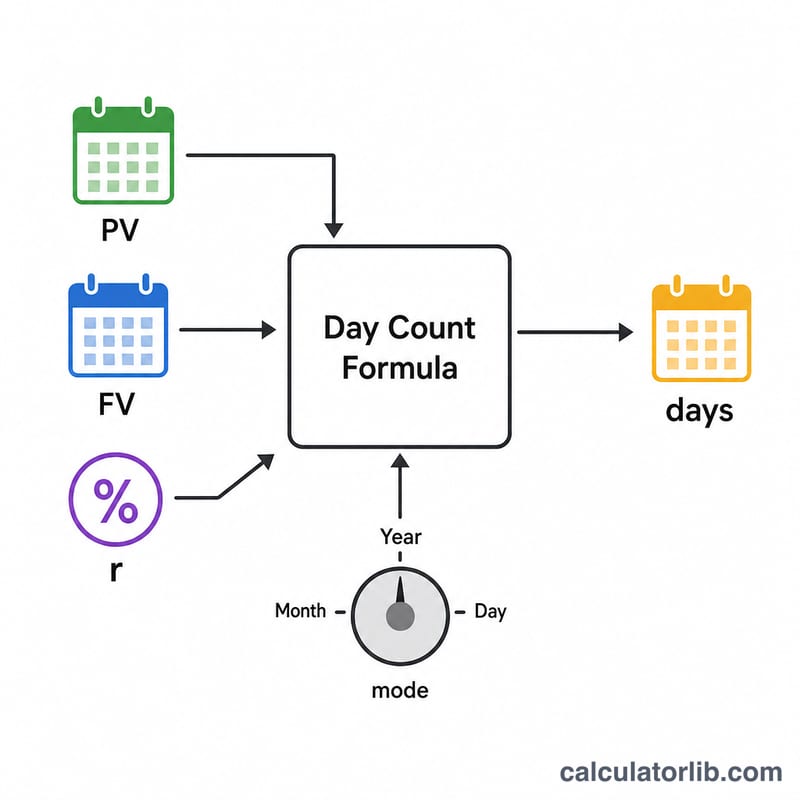
Elige un Tipo de tasa para fijar la base temporal (modo): una tasa anual usa un año de 365 o 360 días, una tasa mensual usa 30 días por mes y una tasa diaria se aplica por día. Introduce la Tasa de interés en porcentaje, el Capital del que partes y el Importe final que quieres alcanzar (capital más los intereses generados). La calculadora te devuelve el número de días transcurridos necesarios.
La fórmula explicada
El interés simple da \( \text{VF} = \text{VA} \times (1 + r_{frac} \times \text{días} / \text{modo}) \), donde \( r_{frac} = \text{tasa} / 100 \). Al despejar los días obtenemos:
$$\text{días} = \left(\frac{\text{VF}}{\text{VA}} - 1\right) \times \frac{\text{modo}}{r_{frac}}$$
La constante «modo» es el número de días que tiene un periodo completo de la tasa: 365 o 360 para tasas anuales, 30 para mensuales y 1 para diarias. Como internamente la tasa se divide entre 100, debes introducir 5 para indicar un 5 %, no 0,05.
Ejemplo resuelto
Partimos de \( \text{VA} = 100{.}000 \) y un objetivo \( \text{VF} = 120{.}000 \) con una tasa anual del 5 % sobre una base de 365 días. Entonces \( r_{frac} = 0{,}05 \) y \( \text{VF}/\text{VA} - 1 = 0{,}2 \). Así que $$\text{días} = 0{,}2 \times \frac{365}{0{,}05} = 0{,}2 \times 7300 = \mathbf{1460 \text{ días}},$$ exactamente 4 años.
Conversión de tipos de interés: equivalentes anuales, mensuales y diarios
Con interés simple, el interés no genera interés, así que convertir entre tipos de interés es simplemente un escalado proporcional. La única sutileza es la base de cómputo de días (365 o 360 días al año). Las conversiones son:
- Tasa diaria = tasa anual ÷ 365 (o ÷ 360 con base de 360 días)
- Tasa mensual (convención ÷12) = tasa anual ÷ 12
- Tasa mensual (mes de 30 días) = tasa anual × 30 ÷ 365 (o × 30 ÷ 360 con base de 360 días)
| Tasa anual | Diaria (÷365) | Diaria (÷360) | Mensual (÷12) | Mes de 30 días (×30/365) | Mes de 30 días (×30/360) |
|---|---|---|---|---|---|
| 5% | 0,0137% | 0,0139% | 0,4167% | 0,4110% | 0,4167% |
| 3,65% | 0,0100% | 0,0101% | 0,3042% | 0,3000% | 0,3042% |
| 3,6% | 0,0099% | 0,0100% | 0,3000% | 0,2959% | 0,3000% |
Equivalencia trabajada: \(5\% \div 365 = 0{,}013699\%\) por día, \(5\% \div 12 = 0{,}41667\%\) por mes, y \(5\% \times 30 \div 365 = 0{,}41096\%\) por mes de 30 días.
Mezcla de bases: un mes de 30 días con 12 meses al año implica un año de 360 días. La tasa mensual ÷12 coincide, por tanto, exactamente con la convención 30/360, pero difiere ligeramente (alrededor del 1,4%, relativo) de un mes de 30 días sobre una base de 365 días. Use la misma base para la tasa que introduce y el modo que selecciona; de lo contrario, el número de días será inexacto en una pequeña cantidad.
Comparación de escenarios: días necesarios con distintas tasas y objetivos
Todas las filas usan un capital de 100.000 y la fórmula \(\text{días} = \left(\frac{FV}{PV} - 1\right) \times \frac{\text{modo}}{r}\), donde \(r\) es la tasa como fracción (5% = 0,05) y el modo es el número de días del periodo al que se refiere la tasa (365, 360, 30 o 1).
| Tasa y modo | FV objetivo | Sustitución | Días |
|---|---|---|---|
| 5% anual, 365 | 105.000 | \(0{,}05 \times 365 \div 0{,}05\) | 365 |
| 5% anual, 365 | 110.000 | \(0{,}10 \times 365 \div 0{,}05\) | 730 |
| 5% anual, 365 | 120.000 | \(0{,}20 \times 365 \div 0{,}05\) | 1460 |
| 5% anual, 360 | 120.000 | \(0{,}20 \times 360 \div 0{,}05\) | 1440 |
| 10% anual, 365 | 120.000 | \(0{,}20 \times 365 \div 0{,}10\) | 730 |
| 0,5% mensual, 30 | 120.000 | \(0{,}20 \times 30 \div 0{,}005\) | 1200 |
| 0,05% diario, 1 | 120.000 | \(0{,}20 \times 1 \div 0{,}0005\) | 400 |
Patrones: los días varían inversamente con la tasa (duplicar el 5% al 10% reduce a la mitad los 1460 días, hasta 730) y linealmente con la ganancia objetivo (duplicar la ganancia de 10.000 a 20.000 duplica los 730 días, hasta 1460). Cambiar de una base de 365 días a una de 360 días acorta ligeramente el resultado (1460 frente a 1440 días), porque cada «año» es más corto.
Términos y variables clave
- Capital (PV): la cantidad inicial sobre la que se calcula el interés.
- Importe final (FV): el total objetivo (capital más interés acumulado) que desea alcanzar. Debe superar el capital para obtener un número positivo de días.
- Interés simple: interés calculado únicamente sobre el capital original: \(FV = PV \times (1 + r \times t)\), con \(t\) en años.
- Tipo de interés: se introduce como porcentaje (p. ej., 5 para 5%) y se convierte en fracción dividiendo entre 100.
- Tipo de tasa / modo (365, 360, 30, 1): el número de días del periodo al que se aplica la tasa: un año (365 o 360), un mes (30) o un día (1).
- Base de cómputo de días (real/365 frente a 360): la convención sobre cuántos días componen un año. La base real/365 divide entre 365; una base de 360 días (usada en muchos préstamos comerciales y del mercado monetario) divide entre 360. Cuál se aplica depende del contrato y del país.
- Hibu (日歩): convención de cotización de tasa diaria usada en Japón, donde el interés se expresa como una cantidad por cada 100 yenes de capital por día. Corresponde al modo diario (1).
- Días transcurridos: el número de días necesarios para que el capital crezca hasta el importe final a la tasa dada.
- Capitalización frente a no capitalización: la capitalización añade el interés a la base, de modo que los intereses posteriores se generan sobre intereses; el interés no capitalizado (simple) siempre usa el capital original, por lo que el crecimiento es una línea recta en el tiempo.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué mi resultado no coincide con el de una calculadora de interés compuesto? Esta herramienta modela únicamente el interés simple, en el que los intereses nunca generan a su vez intereses. El interés compuesto crece más rápido, por lo que necesitaría menos días.
¿Qué es el modo de «tasa diaria (hibu)»? Es una convención por día habitual en Japón; la tasa que introduces se trata como un porcentaje diario y el modo = 1. Como referencia aproximada, una tasa diaria de 5 sen equivale a alrededor del 0,05 % por día.
¿Qué ocurre si el importe final es inferior al capital? Eso implicaría días negativos, algo que no tiene sentido físico con interés positivo, así que la calculadora lo marca como no válido. Un importe final igual al capital da 0 días.