Что считает этот калькулятор
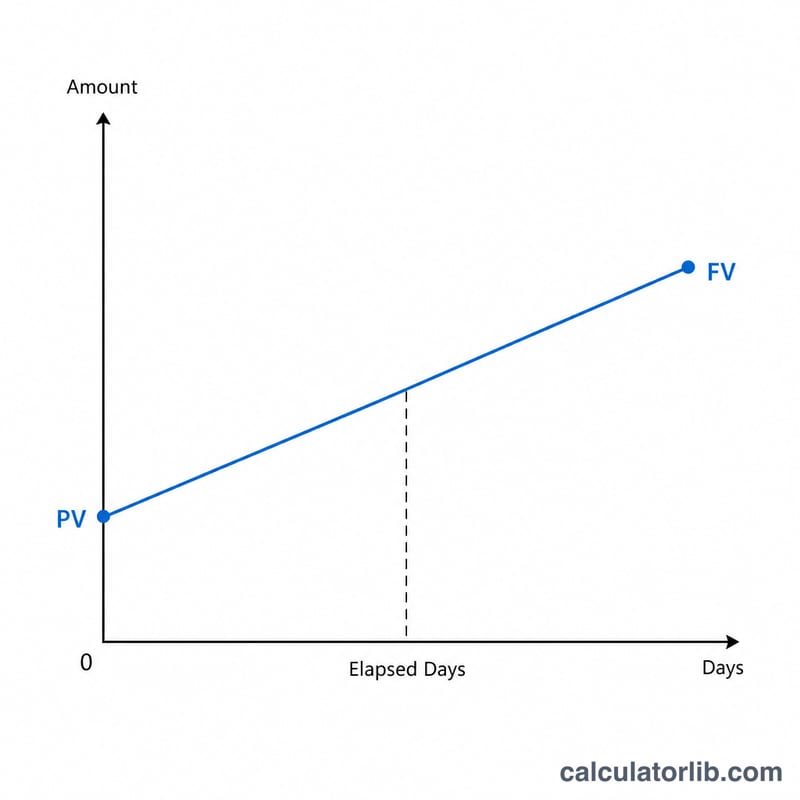
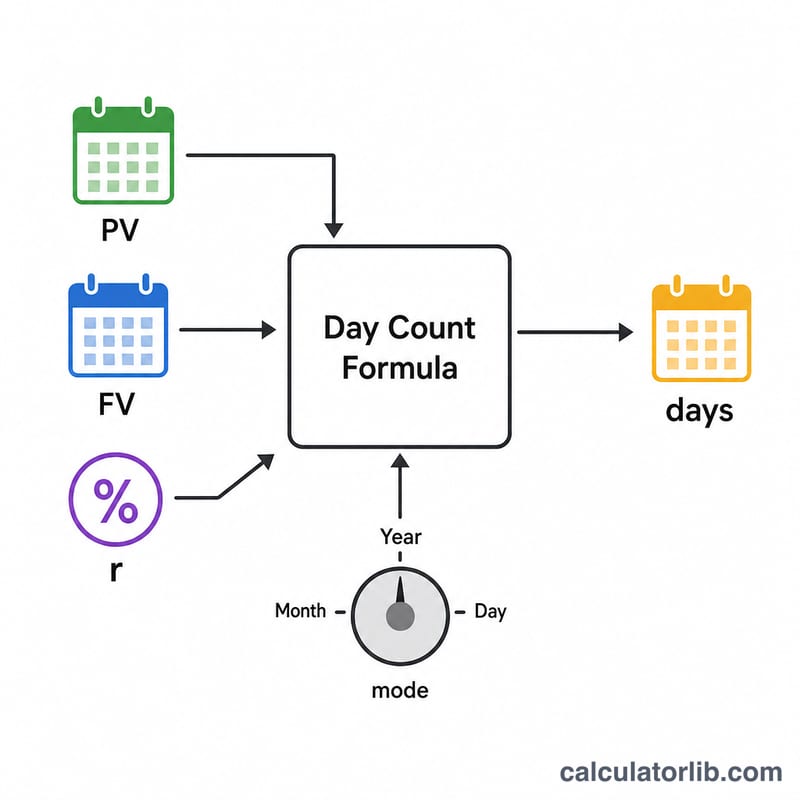
Инструмент «переворачивает» формулу простых процентов и отвечает на один вопрос: за сколько дней начальная сумма (PV) вырастет до нужной итоговой суммы (FV), если проценты не капитализируются? При простых процентах доход начисляется только на исходный капитал, поэтому рост строго линейный во времени. Математика универсальна, но переключатель «Тип ставки» дополнительно поддерживает дневную ставку (в Японии она называется «hibu»), где процент задаётся в расчёте на один день.
Как пользоваться
Выберите тип ставки, чтобы задать базис времени (режим): годовая ставка использует год из 365 или 360 дней, месячная — 30 дней в месяце, а дневная применяется к одному дню. Введите процентную ставку, начальный капитал и итоговую сумму, которую хотите получить (тело вклада плюс начисленные проценты). Калькулятор покажет, сколько дней для этого потребуется.
Разбор формулы
Простые проценты дают \(FV = PV \times (1 + r_{frac} \times \text{дни} / mode)\), где \(r_{frac} = \text{ставка} / 100\). Если выразить количество дней, получаем:
$$\text{дни} = \left(\frac{FV}{PV} - 1\right) \times \frac{mode}{r_{frac}}$$
Константа «mode» — это число дней в одном полном периоде ставки: 365 или 360 для годовых ставок, 30 для месячных и 1 для дневных. Поскольку внутри ставка делится на 100, для 5% вводите 5, а не 0,05.
Пример расчёта
Возьмём начальную сумму \(PV = 100\,000\) и целевую \(FV = 120\,000\) при годовой ставке 5% на базе 365 дней. Тогда \(r_{frac} = 0{,}05\), а \(FV/PV - 1 = 0{,}2\). Значит, $$\text{дни} = 0{,}2 \times \frac{365}{0{,}05} = 0{,}2 \times 7300 = \textbf{1460 дней},$$ то есть ровно 4 года.
Частые вопросы
Почему мой результат не совпадает с калькулятором сложных процентов? Этот инструмент рассчитывает только простые проценты, где проценты не начисляются на проценты. Сложные проценты растут быстрее, поэтому для той же цели им понадобится меньше дней.
Что за режим «дневная ставка (hibu)»? Это японская конвенция расчёта на один день: введённая ставка воспринимается как дневной процент, а \(mode = 1\). Грубо говоря, дневная ставка в 5 сен соответствует примерно 0,05% в день.
Что если итоговая сумма меньше начальной? Это означало бы отрицательное число дней, что физически невозможно при положительной ставке, поэтому калькулятор отметит такой ввод как ошибочный. Если итоговая сумма равна начальной, результат — 0 дней.
Пересчёт ставок: годовые, месячные и дневные эквиваленты
При простых процентах проценты не начисляются на проценты, поэтому пересчёт между типами ставок — это просто пропорциональное масштабирование. Единственная тонкость — базис счёта дней (365 или 360 дней в году). Пересчёты выглядят так:
- Дневная ставка = годовая ставка ÷ 365 (или ÷ 360 при базисе 360 дней)
- Месячная ставка (соглашение ÷12) = годовая ставка ÷ 12
- Месячная ставка (месяц 30 дней) = годовая ставка × 30 ÷ 365 (или × 30 ÷ 360 при базисе 360 дней)
| Годовая ставка | Дневная (÷365) | Дневная (÷360) | Месячная (÷12) | Месяц 30 дней (×30/365) | Месяц 30 дней (×30/360) |
|---|---|---|---|---|---|
| 5% | 0.0137% | 0.0139% | 0.4167% | 0.4110% | 0.4167% |
| 3.65% | 0.0100% | 0.0101% | 0.3042% | 0.3000% | 0.3042% |
| 3.6% | 0.0099% | 0.0100% | 0.3000% | 0.2959% | 0.3000% |
Пример расчёта: \(5\% \div 365 = 0.013699\%\) в день, \(5\% \div 12 = 0.41667\%\) в месяц и \(5\% \times 30 \div 365 = 0.41096\%\) за месяц из 30 дней.
Смешение базисов: месяц из 30 дней при 12 месяцах в году подразумевает год из 360 дней. Поэтому месячная ставка ÷12 точно соответствует соглашению 30/360, но немного отличается (примерно на 1,4% относительно) от месяца из 30 дней при базисе 365 дней. Используйте один и тот же базис для вводимой ставки и выбранного режима, иначе количество дней будет отличаться на небольшую величину.
Сравнение сценариев: необходимое количество дней при разных ставках и целевых суммах
Во всех строках используется капитал 100 000 и формула \(\text{дни} = \left(\frac{FV}{PV} - 1\right) \times \frac{\text{режим}}{r}\), где \(r\) — ставка в виде доли (5% = 0.05), а режим — количество дней в периоде, к которому относится ставка (365, 360, 30 или 1).
| Ставка и режим | Целевая FV | Подстановка | Дни |
|---|---|---|---|
| 5% годовых, 365 | 105 000 | \(0.05 \times 365 \div 0.05\) | 365 |
| 5% годовых, 365 | 110 000 | \(0.10 \times 365 \div 0.05\) | 730 |
| 5% годовых, 365 | 120 000 | \(0.20 \times 365 \div 0.05\) | 1460 |
| 5% годовых, 360 | 120 000 | \(0.20 \times 360 \div 0.05\) | 1440 |
| 10% годовых, 365 | 120 000 | \(0.20 \times 365 \div 0.10\) | 730 |
| 0.5% в месяц, 30 | 120 000 | \(0.20 \times 30 \div 0.005\) | 1200 |
| 0.05% в день, 1 | 120 000 | \(0.20 \times 1 \div 0.0005\) | 400 |
Закономерности: количество дней масштабируется обратно пропорционально ставке (удвоение 5% до 10% уменьшает 1460 дней вдвое до 730) и линейно относительно целевого прироста (удвоение прироста с 10 000 до 20 000 удваивает 730 дней до 1460). Переход с базиса 365 дней на базис 360 дней немного сокращает результат (1460 против 1440 дней), так как каждый «год» короче.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-12 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Основные термины и переменные
- Основная сумма (PV): начальная сумма, на которую начисляются проценты.
- Итоговая сумма (FV): целевая общая сумма (основная сумма плюс накопленные проценты), которую вы хотите достичь. Она должна превышать основную сумму для получения положительного количества дней.
- Простые проценты: проценты, начисляемые только на первоначальную основную сумму: \(FV = PV \times (1 + r \times t)\), где \(t\) — в годах.
- Процентная ставка: вводится в процентах (например, 5 для 5%) и переводится в долю делением на 100.
- Тип ставки / режим (365, 360, 30, 1): количество дней в периоде, к которому относится ставка: год (365 или 360), месяц (30) или день (1).
- Базис счёта дней (фактический/365 против 360): соглашение о том, сколько дней составляют год. Фактический/365 делит на 365; базис 360 дней (используемый во многих денежно-рыночных и коммерческих кредитах) делит на 360. Какой из них применяется, зависит от договора и страны.
- Хибу (日歩): способ котировки дневной ставки, используемый в Японии, где проценты указываются как сумма на каждые 100 иен основной суммы в день. Соответствует дневному режиму (1).
- Прошедшие дни: количество дней, необходимых для того, чтобы основная сумма выросла до итоговой суммы при заданной ставке.
- Капитализация и её отсутствие: капитализация добавляет проценты к базе, поэтому последующие проценты начисляются на проценты; простые (некапитализируемые) проценты всегда используют первоначальную основную сумму, поэтому рост происходит по прямой линии во времени.