這個計算器的功能
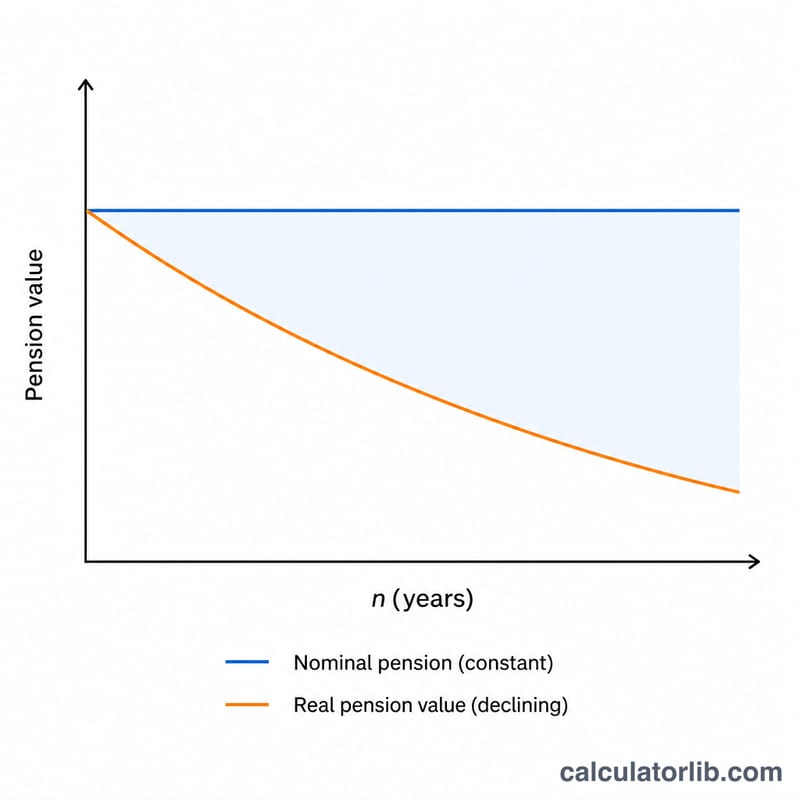
每年都領取相同金額的固定退休金,會隨著物價上漲而逐漸失去購買力。這款「通膨調整退休金計算器」能把未來的名目退休金金額,換算成它的實質價值——也就是經過你設定的通膨年數後,這筆錢在今天究竟能買到多少東西。它適用於任何貨幣,因此無論你身在何處都能派上用場。
使用方式
輸入名目退休金金額(你預期會領到的帳面數字)、預估的平均年通膨率(以百分比表示),以及未來的年數。計算器會回傳經通膨調整後的實質價值,並顯示購買力被侵蝕了多少。
公式解析
核心算式為:
$$\text{實質退休金} = \frac{\text{名目退休金}}{\left(1 + r\right)^{n}}$$
其中 \(r\) 是以小數表示的年通膨率(3% = 0.03),\(n\) 則是年數。分母 \((1 + r)^{n}\) 就是累積通膨係數——持有時間越長、通膨越高,這個係數就越大,實質價值也隨之縮水。
實際範例
假設你的退休金每年給付 $30,000,而 20 年間的平均通膨率為 3%。通膨係數為 \((1.03)^{20} \approx 1.80611\),因此實質價值為 $$30{,}000 \div 1.80611 \approx \$16{,}609.30$$ 換句話說,這筆 $30,000 大約只能買到今天 $16,609 所能買到的東西——也就是約 44.6% 的購買力已經流失。
台灣的通貨膨脹:官方數據
台灣的官方消費者物價數據,自動更新。可作為上方計算機的輸入值。
- 年增率,2026年10月
- +2.33%
- 累計 2016年10月–2026年10月
- 15.7%
- 年均
- 1.5%
最近變化 下降 −0.41 個百分點 2026年10月:+2.33%,2026年9月為+2.74%。
最新月份(2026年10月):台灣消費者物價年增率為+2.33%(消費者物價指數(行政院主計總處))。下表為各月公布值。
台灣的物價在2016年10月至2026年10月間變化了15.7%,年均1.5%:2016年10月價值100 TWD的東西,在2026年10月約為116 TWD。
| 月份 | CPI(2021年 = 100) | 年增率 |
|---|---|---|
| 2026-10 | 112.90 | 2.33% |
| 2026-09 | 112.83 | 2.74% |
| 2026-08 | 112.33 | 2.05% |
| 2026-07 | 112.33 | 2.52% |
| 2026-06 | 111.96 | 2.56% |
| 2026-05 | 111.42 | 2.19% |
| 2026-04 | 111.21 | 1.72% |
| 2026-03 | 110.36 | 1.20% |
| 2026-02 | 110.91 | 1.75% |
| 2026-01 | 110.22 | 0.71% |
| 2025-12 | 110.24 | 1.30% |
| 2025-11 | 110.16 | 1.21% |
最新數據:2026-10 資料更新於 2026-11-06 · 最新
來源: 行政院主計總處 (DGBAS, Executive Yuan) 2026 政府資料開放授權條款-第1版 (Open Government Data License, version 1.0)
累計變化、年均成長率和價格比較由 CalculatorLib 根據這些資料計算。 此開放資料依政府資料開放授權條款 (Open Government Data License) 進行公眾釋出,使用者於遵守本條款各項規定之前提下,得利用之。政府資料開放授權條款:https://data.gov.tw/license
來源詳情與統計方法
- 行政院主計總處 (DGBAS, Executive Yuan) 2026 — 消費者物價基本分類指數 (consumer price index), data.gov.tw 6019 (pr0101a1m)
常見問題
這跟「實質年金」是同一回事嗎?不是。這裡呈現的是固定(名目)退休金價值被侵蝕的情況。若是隨通膨調整的指數連動型退休金,其實質價值則會大致維持不變。
我該用多少通膨率?許多理財規劃者會採用 2–3% 的長期平均值,但你也可以代入較高的數字,對退休收入進行壓力測試。(台灣近年通膨多落在此區間附近,但可依實際情況調整。)
有計入稅負或手續費嗎?沒有——本計算器僅單獨呈現通膨的影響。稅負與費用請另外自行調整估算。