這個計算機的用途
僅適用於新加坡稅務居民。本工具會依您的年度應課稅所得(即扣除各項寬減額、捐款與個人扣除額後的所得),估算您應繳納給新加坡稅務局(IRAS)的個人所得稅。試算採用自 2024 課稅年度(YA2024)起生效的居民累進稅率。非稅務居民的課稅方式不同(通常就受僱所得採 15% 單一稅率,或居民稅率兩者取其高),不在本計算機範圍內。提醒台灣或其他地區的讀者:這是專為新加坡稅制設計的工具,與您所在地的所得稅規定並不相同。
使用方式
輸入您以新加坡幣(SGD)計算的年度應課稅所得,計算機便會立即顯示估算的應繳稅額、有效稅率,以及稅後實領所得。所謂應課稅所得,是指從總所得中扣除所有可適用寬減額(例如勤勞所得寬減、公積金 CPF 寬減與合格子女寬減等)後的餘額。
計算公式解析
新加坡採用累進級距制。首 20,000 新元免稅,之後每一層級的所得會適用愈來愈高的邊際稅率,從 2% 一路累進到適用於超過 1,000,000 新元所得的 24%(YA2024)。應繳總稅額是各層級所得分別乘以該級距稅率後的加總,並不是用全部所得乘以最高稅率。
$$\begin{gathered} \text{Tax} = \sum_{i} \left( \text{taxable}_i \times r_i \right) \\[1.5em] \text{where}\quad \left\{ \begin{aligned} I &= \text{Chargeable Income (SGD)} \\ \text{taxable}_i &= \min(I,\, U_i) - U_{i-1} \quad (\text{if } I > U_{i-1}) \\ U_i &\in \{20000,\,30000,\,40000,\,80000,\,\dots,\,10^{6}\} \\ r_i &\in \{0\%,\,2\%,\,3.5\%,\,7\%,\,\dots,\,24\%\} \end{aligned} \right. \end{gathered}$$
實例試算
以應課稅所得 80,000 新元為例:首 20,000 新元適用 0%(0 新元),接下來的 10,000 新元適用 2%(200 新元),再接下來的 10,000 新元適用 3.5%(350 新元),剩餘的 40,000 新元適用 7%(2,800 新元)。應繳總稅額 = 3,350 新元,有效稅率約 4.19%,稅後實領為 76,650 新元。
$$\text{Tax} = (20000 \times 0\%) + (10000 \times 2\%) + (10000 \times 3.5\%) + (40000 \times 7\%) = 3350$$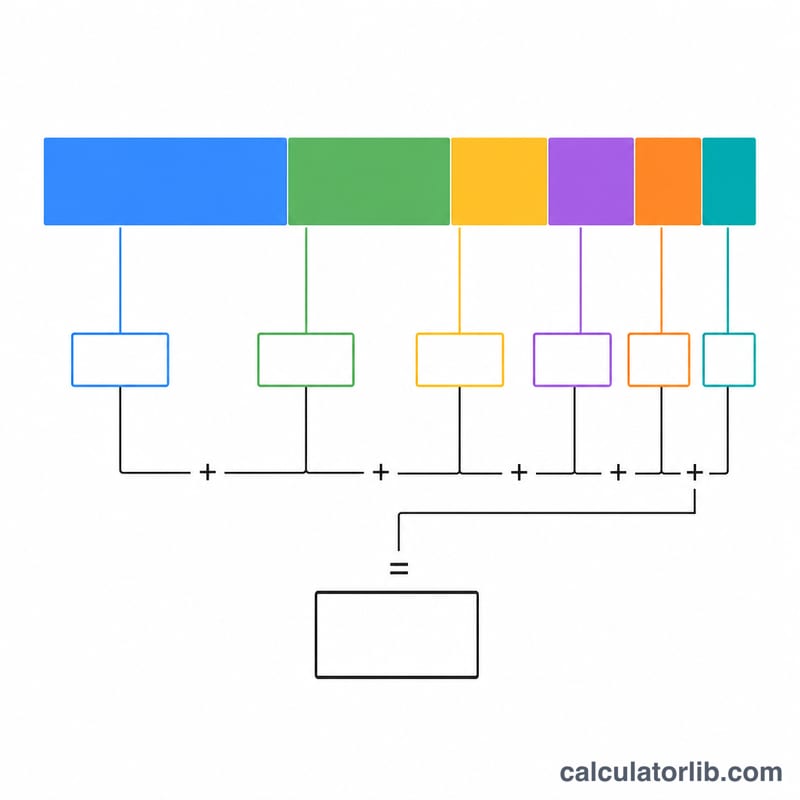
2024課稅年度(YA2024)新加坡居民稅率
以下為新加坡稅務局(IRAS)為2024課稅年度(Year of Assessment,YA2024)公布的稅務居民累進所得稅率,該課稅年度針對的是2023年日曆年度內賺取的所得。這些稅率僅適用於新加坡稅務居民,非居民則適用不同規定。稅率適用於應課稅所得(扣除減免與扣除額後的所得),且每一稅率僅適用於落在其級距內的所得部分。
| 應課稅所得級距 | 稅率 | 該級距應納稅額 | 級距上限累計稅額 |
|---|---|---|---|
| 前 S$20,000 | 0% | S$0 | S$0 |
| 次 S$10,000(至 S$30,000) | 2% | S$200 | S$200 |
| 次 S$10,000(至 S$40,000) | 3.5% | S$350 | S$550 |
| 次 S$40,000(至 S$80,000) | 7% | S$2,800 | S$3,350 |
| 次 S$40,000(至 S$120,000) | 11.5% | S$4,600 | S$7,950 |
| 次 S$40,000(至 S$160,000) | 15% | S$6,000 | S$13,950 |
| 次 S$40,000(至 S$200,000) | 18% | S$7,200 | S$21,150 |
| 次 S$40,000(至 S$240,000) | 19% | S$7,600 | S$28,750 |
| 次 S$40,000(至 S$280,000) | 19.5% | S$7,800 | S$36,550 |
| 次 S$40,000(至 S$320,000) | 20% | S$8,000 | S$44,550 |
| 次 S$180,000(至 S$500,000) | 22% | S$39,600 | S$84,150 |
| 次 S$500,000(至 S$1,000,000) | 23% | S$115,000 | S$199,150 |
| 超過 S$1,000,000 | 24% | 超出部分的 24% | S$199,150 + 超出部分的 24% |
如要手動計算稅額,請取所得所屬級距起點的累計稅額,再加上超出該級距下限金額乘以邊際稅率。
不同應課稅所得水準的稅額
下表將YA2024居民稅率套用於幾個範例應課稅所得。有效稅率為稅額除以應課稅所得。邊際稅率為該所得以上每多賺一元所適用的稅率。
| 應課稅所得 | 計算方式 | 應繳稅額 | 有效稅率 | 邊際稅率 |
|---|---|---|---|---|
| S$30,000 | 200 | S$200 | 0.67% | 3.5% |
| S$60,000 | 550 + 20,000 × 7% | S$1,950 | 3.25% | 7% |
| S$100,000 | 3,350 + 20,000 × 11.5% | S$5,650 | 5.65% | 11.5% |
| S$150,000 | 7,950 + 30,000 × 15% | S$12,450 | 8.30% | 15% |
| S$250,000 | 28,750 + 10,000 × 19.5% | S$30,700 | 12.28% | 19.5% |
| S$500,000 | 84,150 | S$84,150 | 16.83% | 23% |
| S$1,000,000 | 199,150 | S$199,150 | 19.92% | 24% |
請注意,有效稅率始終低於邊際稅率:只有位於最高級距內的所得才適用最高稅率。以上結果適用於新加坡稅務居民,僅供一般參考,不構成稅務建議。
關鍵術語:應課稅所得、減免與稅務居民身分
- 總所得:該課稅年度內來自各種來源的所有應稅所得,例如受僱所得(薪資、花紅、津貼)、經營或事業利潤、租金收入、利息及其他應稅項目。
- 應評稅所得:總所得扣除可允許費用(例如為賺取租金收入或營業收入而產生的費用),以及適用的核准捐款扣除額後的金額。
- 應課稅所得:應評稅所得減去個人稅務減免後的金額。這是累進稅率所適用的數字,也是本計算機所要求輸入的數字。
- 稅務減免:可減少應課稅所得的金額。例如:
- 勞動所得減免(Earned Income Relief):適用於有受僱或經營所得的個人;金額取決於年齡及該人是否有殘疾。
- 公積金減免(CPF relief):針對員工中央公積金(Central Provident Fund,CPF)強制性供款的減免(以及在IRAS限額內的自願補充供款)。
- 合資格子女減免(Qualifying Child Relief,QCR):每名合資格子女可獲S$4,000減免(若子女為殘疾人士則為S$7,500),需符合IRAS條件。個人減免總額受IRAS設定的年度總上限所限(目前為S$80,000)。
- 邊際稅率:適用於應課稅所得下一元的稅率,即您目前所屬級距的稅率。
- 有效稅率:應繳稅額除以應課稅所得(若想採用較廣義的衡量方式,也可除以總所得)。它綜合了各級距的稅率,且低於邊際稅率。
- 稅務居民:一般指在新加坡生活的新加坡公民或永久居民(暫時離境除外),或在日曆年內在新加坡停留或工作滿183天以上的外國人。居民可享受累進稅率及個人減免。
- 非居民:不符合居留條件的個人(例如在新加坡實際居留或工作少於183天)。非居民適用不同規定,一般不能申請個人減免,因此本計算機不適用於非居民。
- 課稅年度(YA)與所得年度:YA是IRAS進行評稅並發出稅單的年度;其依據是前一個日曆年(所得年度)所賺取的所得。例如,YA2024針對的是2023年1月1日至12月31日所賺取的所得。
本內容為有關新加坡稅制的一般資訊,並非專業稅務建議。如有個人情況,請查閱IRAS指引或諮詢稅務專業人士。
收入與就業:新加坡
世界銀行資料:新加坡的平均收入與失業率,並與世界比較,可作為您在上方輸入數值的參考。
- 人均GNI 2025
- 81,760美元
- 人均GDP(PPP) 2025
- 163,354國際元
- 世界:25,704
- 失業率 2025
- 2.8%
- 世界:4.8%
最近變化 上升 +7.8% 2025年:81,760美元,2024年為75,820美元。 此變化由 CalculatorLib 根據兩個已公布的數字計算。
2025年,新加坡人均國民所得毛額為每年81,760美元,約合每月6,813美元。 世界:14,244美元
| 年份 | 人均GNI(美元) | 人均GDP,PPP(國際元) | 失業率 |
|---|---|---|---|
| 2025 | 81,760 | 163,354 | 2.8% |
| 2024 | 75,820 | 153,161 | 2.7% |
| 2023 | 69,530 | 144,728 | 3.4% |
| 2022 | 68,100 | 144,418 | 3.6% |
| 2021 | 65,540 | 133,990 | 4.6% |
| 2020 | 56,290 | 102,117 | 4.1% |
| 2019 | 58,510 | 105,522 | 3.1% |
| 2018 | 56,440 | 104,198 | 3.6% |
| 2017 | 55,360 | 96,057 | 4.2% |
| 2016 | 53,600 | 90,215 | 4.1% |
人均GNI(阿特拉斯法)是經濟中全部所得的平均值,並非典型薪資;PPP美元已依當地物價調整。
新加坡與其他國家
人均 GNI(現價美元,圖表集法)— 各國最新公布的年份。
- 美國 88,810美元 (2025)
- 新加坡 81,760美元 (2025)
- 法國 48,630美元 (2025)
- 日本 38,340美元 (2025)
- 南韓 37,880美元 (2025)
- 沙烏地阿拉伯 36,070美元 (2025)
- 土耳其 16,300美元 (2025)
- 俄羅斯 15,960美元 (2025)
- 世界 14,244美元 (2025)
- 中國 14,230美元 (2025)
- 墨西哥 13,730美元 (2025)
- 越南 4,970美元 (2025)
- 印度 2,760美元 (2025)
各列的年份可能不同:每個數字都標註其所屬年份。所有國家使用同一項世界銀行指標。
最新數據:2025 資料更新於 2026-10-18 · 最新
來源: The World Bank Group CC BY 4.0
月度數值由CalculatorLib根據這些資料計算。
來源詳情與統計方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
常見問題
這和我的總所得一樣嗎?不一樣——請輸入應課稅所得,也就是扣除各項寬減與扣除額之後的金額。
公積金(CPF)提撥有包含在內嗎?受僱者的 CPF 提撥通常可作為寬減,因此請先扣除後再輸入所得金額。
這是官方數字嗎?本結果僅供參考估算之用。請務必以 IRAS 寄發的核稅通知書(Notice of Assessment)為準。