Hệ số xác định (R²) là gì?
Hệ số xác định, ký hiệu R², cho biết các giá trị dự đoán của một mô hình khớp với dữ liệu thực tế quan sát được đến mức nào. Đây là tỷ lệ phương sai của biến phụ thuộc được mô hình giải thích. Giá trị R² dao động từ 1 (khớp hoàn hảo, khi dự đoán trùng khít với giá trị thực tế), xuống tới 0 (mô hình không tốt hơn việc chỉ lấy giá trị trung bình), và thậm chí có thể âm khi mô hình hoạt động kém hơn cả mức trung bình cơ sở.
Cách sử dụng máy tính này
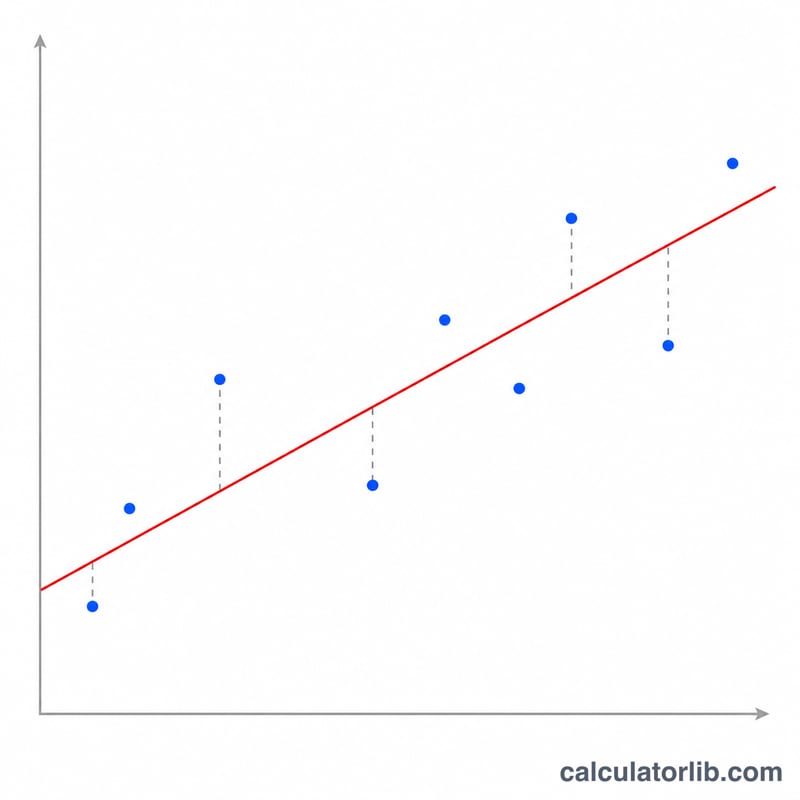
Bạn hãy nhập danh sách các giá trị thực tế quan sát được (y) và danh sách giá trị dự đoán tương ứng (ŷ), mỗi danh sách là các số cách nhau bằng dấu phẩy và xếp theo cùng thứ tự. Máy tính sẽ ghép cặp chúng lại, tính giá trị trung bình của các giá trị thực tế, sau đó tính tổng bình phương phần dư (SSres) và tổng bình phương toàn phần (SStot) để cho ra R² cùng phần trăm phương sai được giải thích.
Giải thích công thức
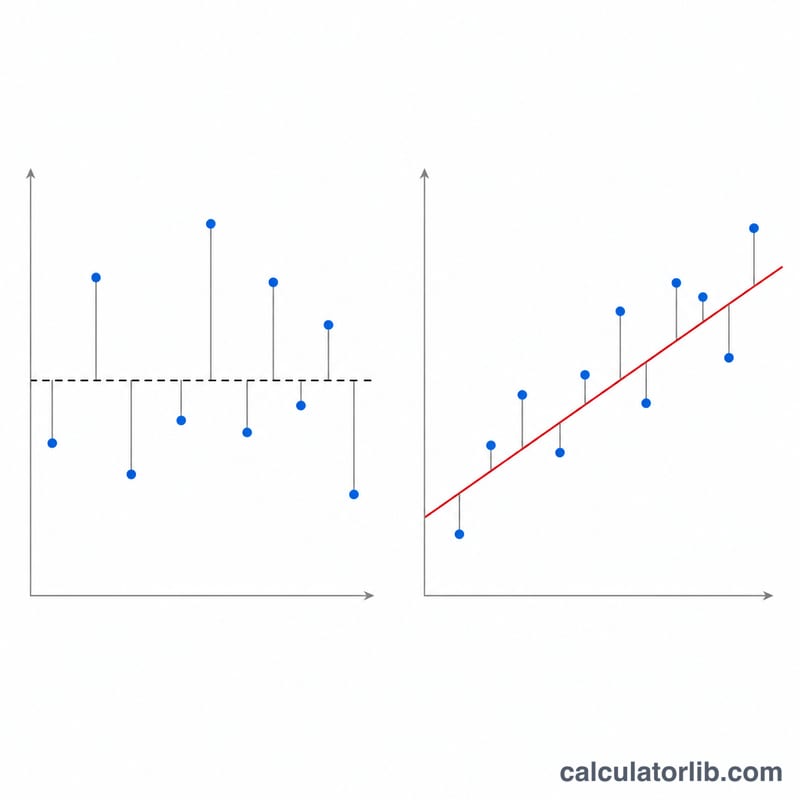
$$R^{2} = 1 - \frac{SS_{res}}{SS_{tot}}$$ Trong đó \(SS_{res} = \sum (y_i - \hat{y}_i)^2\) thể hiện phần sai số còn lại sau khi mô hình đưa ra dự đoán, còn \(SS_{tot} = \sum (y_i - \bar{y})^2\) thể hiện toàn bộ độ biến thiên của dữ liệu quanh giá trị trung bình của chính nó. Lấy đại lượng này chia cho đại lượng kia cho biết phần biến thiên mà mô hình không giải thích được; lấy 1 trừ đi kết quả đó chính là phần mà mô hình đã giải thích được.
Ví dụ minh họa
Thực tế = [3, −0,5, 2, 7], Dự đoán = [2,5, 0,0, 2, 8]. Trung bình của giá trị thực tế = 2,875. \(SS_{res} = 0{,}5^2 + 0{,}5^2 + 0^2 + 1^2 = 0{,}25 + 0{,}25 + 0 + 1 = 1{,}5\). \(SS_{tot} = (0{,}125)^2 + (3{,}375)^2 + (0{,}875)^2 + (4{,}125)^2 \approx 0{,}0156 + 11{,}3906 + 0{,}7656 + 17{,}0156 = 29{,}1875\). $$R^{2} = 1 - \frac{1{,}5}{29{,}1875} \approx 0{,}9486$$ tức là mô hình giải thích được khoảng 94,9% phương sai.
Giải thích giá trị R² của bạn
R² (hệ số xác định) so sánh bình phương sai số của mô hình với bình phương sai số của một mô hình cơ sở đơn giản luôn dự đoán giá trị trung bình của các giá trị thực tế: \(R^2 = 1 - SS_{res}/SS_{tot}\). Nhân với 100, nó là tỷ lệ phương sai của các giá trị thực tế được giải thích bởi các dự đoán.
| R² | Ý nghĩa |
|---|---|
| 1.0 | Các dự đoán khớp chính xác với mọi giá trị thực tế (SSres = 0). 100% phương sai được giải thích. |
| 0.9 | Khoảng 90% phương sai được giải thích. Đây là mức khớp mạnh. |
| 0.7 | Khoảng 70% được giải thích. Đây là mức khớp đáng kể, với độ phân tán chưa được giải thích đáng chú ý. |
| 0.5 | Khoảng một nửa phương sai được giải thích và một nửa không. |
| 0.3 | Khoảng 30% được giải thích. Đây là mức khớp yếu, tuy vậy vẫn có thể có ý nghĩa trong các lĩnh vực nhiều nhiễu. |
| 0.0 | Mô hình không tốt hơn việc luôn dự đoán giá trị trung bình (SSres = SStot). |
| Dưới 0 | Mô hình kém hơn mô hình cơ sở giá trị trung bình (SSres > SStot). |
Thế nào là R² tốt?
Không có ngưỡng chung nào. Trong khoa học tự nhiên và kỹ thuật, nơi các phép đo được kiểm soát và các mối quan hệ gần như mang tính xác định, thường kỳ vọng giá trị trên 0.9. Trong khoa học xã hội, nghiên cứu hành vi, kinh tế học và nhiều nghiên cứu sinh học, kết quả chịu tác động của nhiều yếu tố không được đo lường, vì vậy R² từ 0.2 đến 0.5 vẫn có thể hữu ích. Hãy đánh giá giá trị dựa trên các chuẩn mực của lĩnh vực bạn và mục đích của mô hình.
Những lưu ý quan trọng
- Không phải quan hệ nhân quả: R² cao cho thấy các dự đoán bám sát dữ liệu, chứ không cho thấy các đầu vào gây ra kết quả.
- Không phải là độ chệch: một mô hình có thể có R² cao nhưng vẫn lệch có hệ thống ở một số khoảng giá trị. Hãy kiểm tra biểu đồ phần dư.
- Không phải quá khớp: R² tính trên chính dữ liệu dùng để huấn luyện mô hình có xu hướng tăng khi thêm biến dự báo, kể cả những biến vô ích. Hãy đánh giá trên dữ liệu giữ lại để kiểm định khi có thể.
- R² hiệu chỉnh phạt việc thêm biến dự báo, nên phù hợp hơn để so sánh các mô hình có số lượng biến khác nhau.
- Có thể xuất hiện giá trị âm bất cứ khi nào các dự đoán đến từ một thứ khác ngoài bình phương tối thiểu khớp trên cùng dữ liệu, ví dụ một mô hình áp dụng cho dữ liệu mới.
R² trong các kịch bản khớp khác nhau
Cả bốn kịch bản đều dùng cùng các giá trị thực tế, y = 2, 4, 6, 8, 10. Trung bình của chúng là \(\bar{y} = 30/5 = 6\), vì vậy \(SS_{tot} = (2-6)^2 + (4-6)^2 + (6-6)^2 + (8-6)^2 + (10-6)^2 = 16 + 4 + 0 + 4 + 16 = 40\) trong mọi trường hợp. Chỉ có các dự đoán thay đổi.
| Kịch bản | Giá trị thực tế y | Giá trị dự đoán ŷ | SSres | SStot | R² | Mô tả | |
|---|---|---|---|---|---|---|---|
| Khớp hoàn hảo | 2, 4, 6, 8, 10 | 2, 4, 6, 8, 10 | 0 | 40 | 1 | Mọi phần dư bằng không, nên toàn bộ phương sai được giải thích. | |
| Khớp tốt | 2, 4, 6, 8, 10 | 3, 4, 6, 7, 10 | 2 | 40 | 0.95 | Sai số nhỏ ±1 ở hai điểm. 95% phương sai được giải thích. | Luôn dự đoán giá trị trung bình |
| Chỉ dùng giá trị trung bình | 2, 4, 6, 8, 10 | 6, 6, 6, 6, 6 | 40 | 40 | 0 | Luôn dự đoán giá trị trung bình cho ra đúng mức cơ sở, nên R² = 0. | |
| Kém hơn giá trị trung bình | 2, 4, 6, 8, 10 | 10, 8, 6, 4, 2 | 160 | 40 | -3 | Các dự đoán đi theo chiều ngược lại, nên sai số lớn hơn sai số của mô hình cơ sở. |
Kiểm tra phép tính
- Khớp tốt: các phần dư là -1, 0, 0, 1, 0, nên \(SS_{res} = 1 + 0 + 0 + 1 + 0 = 2\) và \(R^2 = 1 - 2/40 = 0.95\).
- Chỉ dùng giá trị trung bình: các phần dư là -4, -2, 0, 2, 4, nên \(SS_{res} = 16 + 4 + 0 + 4 + 16 = 40\) và \(R^2 = 1 - 40/40 = 0\).
- Kém hơn giá trị trung bình: các phần dư là -8, -4, 0, 4, 8, nên \(SS_{res} = 64 + 16 + 0 + 16 + 64 = 160\) và \(R^2 = 1 - 160/40 = -3\).
Thuật ngữ và ký hiệu chính
- R² (hệ số xác định)
- Tỷ lệ phương sai của các giá trị thực tế được giải thích bởi các dự đoán, \(R^2 = 1 - SS_{res}/SS_{tot}\). Giá trị này tối đa bằng 1 và có thể âm.
- SSres (tổng bình phương phần dư)
- Tổng bình phương hiệu giữa giá trị thực tế và giá trị dự đoán, \(\sum (y - \hat{y})^2\). Nó đo lường sai số mà mô hình không giải thích được.
- SStot (tổng bình phương toàn phần)
- Tổng bình phương hiệu giữa mỗi giá trị thực tế và giá trị trung bình, \(\sum (y - \bar{y})^2\). Nó đo lường tổng biến thiên trong dữ liệu.
- SSreg (tổng bình phương được giải thích hoặc hồi quy)
- Phần biến thiên mà mô hình nắm bắt được, \(\sum (\hat{y} - \bar{y})^2\). Với một mô hình bình phương tối thiểu thông thường có hệ số chặn, \(SS_{tot} = SS_{reg} + SS_{res}\), nên \(R^2 = SS_{reg}/SS_{tot}\). Đồng nhất thức này không đúng với các dự đoán tùy ý.
- Phần dư
- Sai số của một quan sát, \(y - \hat{y}\): giá trị thực tế trừ giá trị dự đoán.
- Trung bình của các giá trị thực tế (ȳ)
- Trung bình cộng của các giá trị thực tế, \(\bar{y} = \frac{1}{n}\sum y\). Đây là dự đoán cơ sở mà R² được so sánh với.
- Giá trị dự đoán (ŷ)
- Giá trị mà mô hình của bạn xuất ra cho một quan sát.
- R² hiệu chỉnh
- Một phiên bản của R² phạt số lượng biến dự báo p đối với mẫu có kích thước n: $$R^2_{adj} = 1 - (1 - R^2)\frac{n-1}{n-p-1}$$ Giá trị này có thể giảm khi một biến dự báo được thêm vào mà không cải thiện đủ độ khớp.
- R² so với Pearson r
- Pearson r đo cường độ và chiều (từ -1 đến 1) của mối liên hệ tuyến tính giữa hai biến. Trong hồi quy tuyến tính đơn có hệ số chặn, R² bằng r². R² được tính ở đây so sánh bất kỳ tập dự đoán nào với giá trị thực tế, nên có thể âm, còn r² thì không thể.
Câu hỏi thường gặp
R² có thể âm không? Có. Nếu dự đoán của bạn còn tệ hơn việc lúc nào cũng đoán bằng giá trị trung bình, thì SSres sẽ lớn hơn SStot và R² sẽ trở nên âm.
R² cao có nghĩa là mô hình tốt không? Không hẳn — R² có thể bị thổi phồng do quá khớp (overfitting) hoặc do thêm vào những biến dự báo không liên quan. Hãy luôn xem xét nó cùng với biểu đồ phần dư và hiệu suất trên dữ liệu ngoài mẫu.
R² khác gì với hệ số tương quan? Với hồi quy tuyến tính đơn giản, R² bằng bình phương của hệ số tương quan Pearson (r) giữa giá trị thực tế và giá trị dự đoán.