Công cụ tính DDM dùng để làm gì?
Công cụ này ước tính giá trị nội tại của một cổ phiếu chi trả cổ tức dựa trên mô hình chiết khấu cổ tức (Dividend Discount Model – DDM) phiên bản Gordon Growth. Ý tưởng rất đơn giản: một cổ phiếu có giá trị bằng giá trị hiện tại của toàn bộ dòng cổ tức mà nó sẽ chi trả trong tương lai, với giả định cổ tức tăng đều đặn với một tốc độ ổn định mãi mãi. Thay vì chạy theo tâm lý thị trường, mô hình neo giá trị cổ phiếu vào lượng tiền mặt mà doanh nghiệp thực sự trả về cho cổ đông. Đây là phương pháp được áp dụng rộng rãi trên toàn thế giới, nhưng phát huy hiệu quả tốt nhất với các doanh nghiệp đã trưởng thành, ổn định và có lịch sử chi trả cổ tức đều đặn, tăng trưởng dễ dự đoán.
Ba thông số bạn cần nhập
- Cổ tức hằng năm hiện tại (\(D_0\)): mức cổ tức trên mỗi cổ phiếu của năm gần nhất, tính theo đơn vị tiền tệ bạn chọn (ví dụ: 2,00 USD).
- Tỷ lệ tăng trưởng cổ tức kỳ vọng (\(g\), %): tốc độ tăng trưởng hằng năm không đổi mà bạn kỳ vọng cổ tức sẽ đạt được (ví dụ: 5%).
- Tỷ suất sinh lời yêu cầu (\(r\), %): mức lợi nhuận hằng năm bạn đòi hỏi khi nắm giữ cổ phiếu, tương ứng với mức độ rủi ro của nó (ví dụ: 9%).
Giải thích công thức
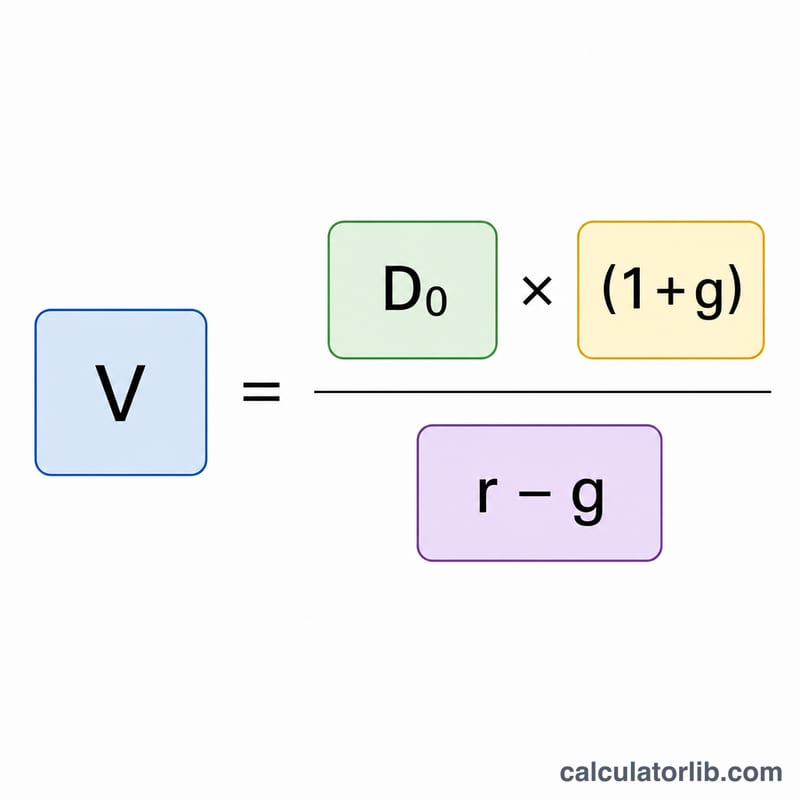
Công cụ áp dụng công thức Gordon Growth:
$$P = \frac{\text{Current Dividend} \times \left(1 + \frac{\text{Growth Rate (\%)}}{100}\right)}{\frac{\text{Required Return (\%)}}{100} - \frac{\text{Growth Rate (\%)}}{100}}$$
Lưu ý rằng tử số dùng \(D_0 \times (1 + g)\) — tức là mức cổ tức kỳ vọng của năm tới (\(D_1\)). Mẫu số là tỷ suất sinh lời yêu cầu trừ đi tỷ lệ tăng trưởng. Để có kết quả hợp lý, \(r\) bắt buộc phải lớn hơn \(g\); nếu tốc độ tăng trưởng bằng hoặc vượt quá tỷ suất yêu cầu, công thức sẽ không còn ý nghĩa và cho ra giá trị âm hoặc vô cực.
Ví dụ minh họa
Giả sử một cổ phiếu hiện trả cổ tức hằng năm là 2,00 USD, bạn kỳ vọng cổ tức tăng 5% mỗi năm, và tỷ suất sinh lời yêu cầu của bạn là 9%.
- Cổ tức năm tới: \(2{,}00 \times (1 + 0{,}05) = 2{,}10\) USD
- Mẫu số: \(0{,}09 - 0{,}05 = 0{,}04\)
- Giá trị cổ phiếu: \(2{,}10 \div 0{,}04 = \) 52,50 USD
Nếu giá thị trường thấp hơn 52,50 USD, mô hình gợi ý cổ phiếu có thể đang bị định giá thấp; nếu cao hơn, cổ phiếu có khả năng đang bị định giá cao.
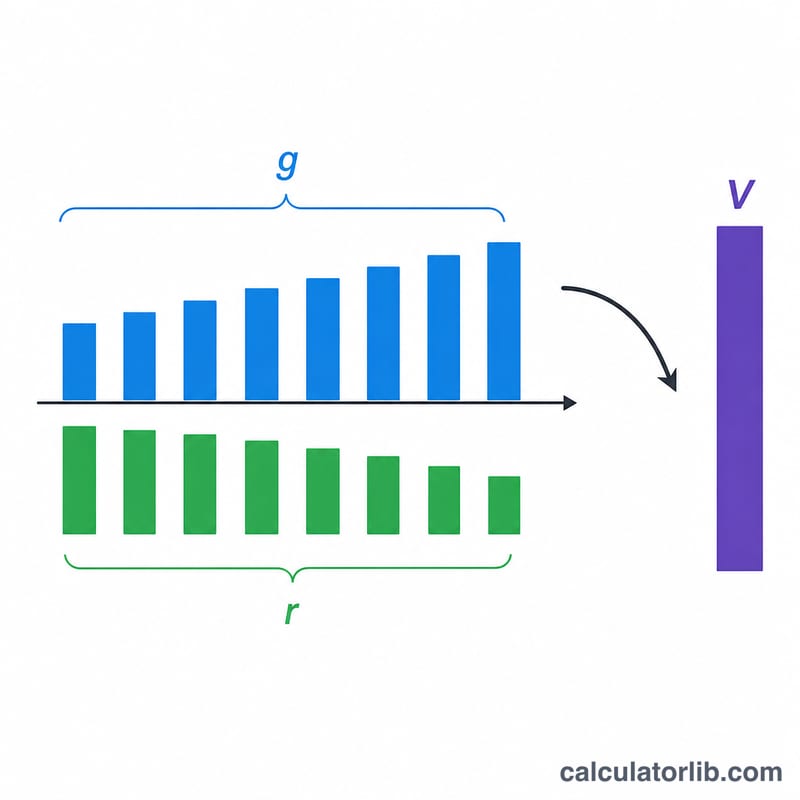
Tăng trưởng và lợi suất yêu cầu thay đổi giá trị như thế nào
Bảng dưới đây cố định cổ tức hằng năm hiện tại \(D_0 = \$2.00\) và áp dụng công thức Gordon Growth \(P = \frac{D_0 (1+g)}{r-g}\) cho nhiều tốc độ tăng trưởng (g) và lợi suất yêu cầu (r). Giá trị tính bằng đô la trên mỗi cổ phiếu.
| Tốc độ tăng trưởng (g) | Cổ tức kỳ tới D1 | r = 8% | r = 9% | r = 10% |
|---|---|---|---|---|
| 3% | $2.06 | $41.20 | $34.33 | $29.43 |
| 4% | $2.08 | $52.00 | $41.60 | $34.67 |
| 5% | $2.10 | $70.00 | $52.50 | $42.00 |
| 6% | $2.12 | $106.00 | $70.67 | $53.00 |
Ví dụ phép tính với g = 3%, r = 9%:
$$P = \frac{2.00 \times (1 + 0.03)}{0.09 - 0.03} = \frac{2.06}{0.06} \approx 34.33$$
Bảng cho thấy điều gì
- Di chuyển xuống một cột (g cao hơn) làm tăng giá trị, và mức tăng nhanh dần khi g tiến gần đến r. Với r = 8%, khi g tăng từ 5% lên 6% thì giá trị tăng thêm $36.00 (từ $70.00 lên $106.00), trong khi khi g tăng từ 3% lên 4% chỉ tăng thêm $10.80.
- Di chuyển ngang một hàng (r cao hơn) làm giảm giá trị, vì các cổ tức trong tương lai được chiết khấu mạnh hơn.
- Mẫu số \(r - g\) quyết định kết quả. Khi cổ tức bằng nhau, chênh lệch 2 điểm phần trăm cho giá trị gấp khoảng 2,5 lần so với chênh lệch 5 điểm, nói một cách tương đối.
- Mô hình chỉ hoạt động khi \(r > g\). Nếu g bằng hoặc lớn hơn r, công thức không cho ra giá trị hữu hạn có ý nghĩa.
Diễn giải giá trị nội tại của bạn
Kết quả là giá trị hiện tại của tất cả cổ tức trong tương lai, giả định chúng tăng trưởng với tốc độ không đổi mãi mãi và được chiết khấu theo lợi suất yêu cầu của bạn. Đây là kết quả của mô hình dựa trên các đầu vào của bạn, không phải dự đoán về mức giá mà cổ phiếu sẽ giao dịch.
So sánh với giá thị trường
- Nếu giá trị nội tại cao hơn giá thị trường hiện tại, kết quả mô hình cho thấy cổ phiếu đang giao dịch thấp hơn giá trị ngụ ý bởi các giả định của bạn (thường được gọi là “bị định giá thấp” trong khung này).
- Nếu giá trị nội tại thấp hơn giá thị trường, kết quả cho thấy thị trường đang phản ánh mức tăng trưởng cao hơn hoặc lợi suất yêu cầu thấp hơn so với giả định của bạn (“bị định giá cao” trong khung này).
- Các nhãn này chỉ mô tả khoảng cách giữa một mô hình và một mức giá. Chúng không phải khuyến nghị mua hay bán, và khoảng cách đó có thể chỉ phản ánh các giả định khác nhau.
Độ nhạy với chênh lệch r − g
Vì giá trị tỷ lệ thuận với \(\frac{1}{r-g}\), những thay đổi nhỏ ở một trong hai đầu vào có thể làm kết quả thay đổi lớn khi chênh lệch hẹp. Ví dụ, với D0 = $2.00 và r = 8%, khi tăng g từ 5% lên 6%, giá trị thay đổi từ $70.00 lên $106.00. Nên chạy nhiều kịch bản gần nhau thay vì chỉ dựa vào một con số duy nhất.
Giới hạn của mô hình
- Công ty không chia cổ tức: khi D0 = 0, công thức cho kết quả bằng không, điều này không có nghĩa công ty không có giá trị. Các phương pháp khác (như chiết khấu dòng tiền) phù hợp hơn.
- Cổ tức không đều hoặc biến động: một tốc độ tăng trưởng không đổi duy nhất khớp kém khi cổ tức bị cắt giảm, tạm ngừng hoặc thay đổi thất thường.
- Tăng trưởng thay đổi: các công ty non trẻ hoặc tăng trưởng nhanh thường tăng trưởng nhanh hơn nền kinh tế trong một thời gian. Các mô hình cổ tức nhiều giai đoạn xử lý tình huống này tốt hơn mô hình tăng trưởng không đổi.
- Tăng trưởng vĩnh viễn: một công ty không thể tăng trưởng nhanh hơn nền kinh tế chung mãi mãi, vì vậy g thường được chọn ở mức khiêm tốn.
Mọi kết quả đều là ước tính phụ thuộc vào các đầu vào về cổ tức, tăng trưởng và lợi suất yêu cầu mà bạn cung cấp. Đây là thông tin giáo dục chung, không phải lời khuyên đầu tư.
Thuật ngữ và biến số chính
- D0 (cổ tức hiện tại): cổ tức hằng năm gần nhất trên mỗi cổ phiếu, là khoản đã được chi trả trong năm qua.
- D1 (cổ tức năm tới): cổ tức dự kiến sau một năm kể từ bây giờ, được tính bằng \(D_1 = D_0 \times (1+g)\).
- g (tốc độ tăng trưởng cổ tức): tỷ lệ phần trăm tăng hằng năm không đổi mà cổ tức dự kiến sẽ tăng vô thời hạn. Trong máy tính này, giá trị được nhập dưới dạng phần trăm (ví dụ, 4 cho 4%).
- r (lợi suất yêu cầu, chi phí vốn cổ phần): lợi nhuận hằng năm mà nhà đầu tư đòi hỏi khi nắm giữ cổ phiếu, xét theo rủi ro của nó. Đây là tỷ lệ dùng để chiết khấu cổ tức trong tương lai, cũng được nhập dưới dạng phần trăm.
- Giá trị nội tại: ước tính về giá trị của một cổ phiếu dựa trên giá trị hiện tại của các dòng tiền dự kiến trong tương lai, ở đây là cổ tức. Giá trị này khác với giá thị trường.
- Mô hình Gordon Growth: dạng tăng trưởng không đổi của mô hình chiết khấu cổ tức, \(P = \frac{D_1}{r-g}\), yêu cầu \(r > g\).
- Vĩnh cửu (perpetuity): một chuỗi khoản thanh toán tiếp diễn mãi mãi. Mô hình Gordon coi cổ tức là một chuỗi vĩnh cửu tăng trưởng, có giá trị hiện tại hữu hạn khi r lớn hơn g.
- Tỷ lệ chi trả cổ tức: phần lợi nhuận được chia thành cổ tức, \(\text{cổ tức} \div \text{lợi nhuận}\). Tỷ lệ này giúp đánh giá cổ tức và mức tăng trưởng giả định có bền vững hay không, vì tăng trưởng thường phụ thuộc vào phần lợi nhuận mà công ty giữ lại.
Câu hỏi thường gặp
Điều gì xảy ra nếu \(r\) nhỏ hơn hoặc bằng \(g\)? Mô hình yêu cầu \(r > g\). Nếu tốc độ tăng trưởng bằng hoặc vượt quá tỷ suất sinh lời yêu cầu, kết quả sẽ trở nên vô nghĩa (âm hoặc không xác định), bởi không có giá trị hữu hạn nào có thể chống đỡ cho mức tăng trưởng vĩnh viễn cao hơn tỷ lệ chiết khấu của bạn.
Nên dùng tỷ lệ tăng trưởng nào? Hãy chọn một con số thận trọng, bền vững trong dài hạn — thường dựa trên lịch sử tăng trưởng cổ tức, tỷ lệ chi trả cổ tức, hoặc tốc độ tăng trưởng GDP dài hạn. Một tỷ lệ trên 5–6% hiếm khi duy trì được mãi mãi.
Mô hình này có dùng được cho cổ phiếu không trả cổ tức không? Không. Mô hình chỉ định giá được những doanh nghiệp có chi trả cổ tức. Với các cổ phiếu tăng trưởng tái đầu tư lợi nhuận thay vì chia cổ tức, bạn nên dùng mô hình chiết khấu dòng tiền (DCF) thay thế.