
Qu'est-ce que le calculateur d'intérêts composés sur dépôt ACB ?
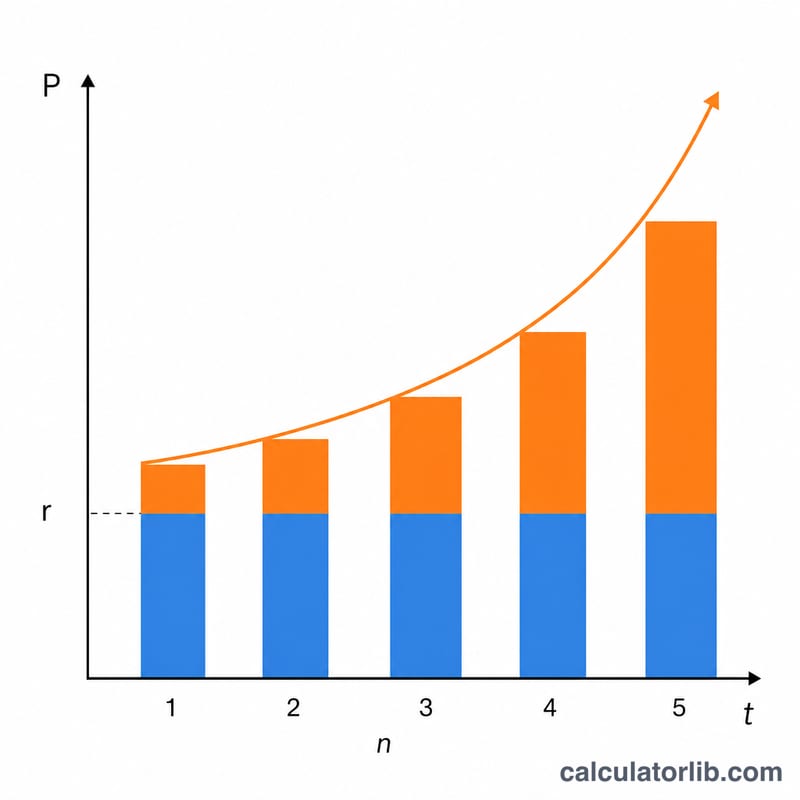
Cet outil vous montre comment un dépôt unique fructifie au fil du temps grâce à la capitalisation des intérêts. Avec les intérêts composés, vous percevez des intérêts non seulement sur votre capital de départ, mais aussi sur les intérêts déjà acquis : votre solde s'accélère donc d'autant plus que l'argent reste placé longtemps.
Comment l'utiliser
Saisissez votre dépôt initial (le capital), le taux d'intérêt annuel en pourcentage, la durée en années, ainsi que la fréquence de capitalisation des intérêts (annuelle, semestrielle, trimestrielle, mensuelle ou quotidienne). Le calculateur affiche instantanément la valeur à l'échéance, accompagnée du total des intérêts perçus.
La formule expliquée
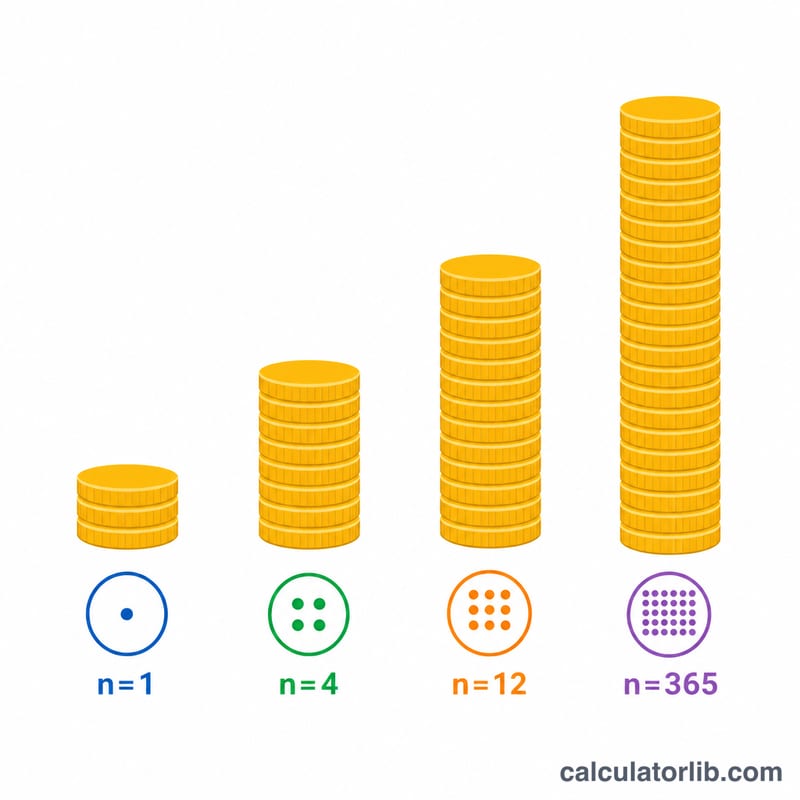
La valeur future se calcule ainsi : $$FV = P \times \left(1 + \dfrac{r/100}{n}\right)^{n \cdot t}$$ où P représente le capital, r le taux annuel en pourcentage, n le nombre de périodes de capitalisation par an et t le nombre d'années. En divisant le taux par \(n\), on obtient le taux par période, tandis que l'exposant \(n \cdot t\) correspond au nombre total de périodes de capitalisation. Plus la capitalisation est fréquente, plus le rendement est légèrement supérieur.
Exemple chiffré
Imaginons que vous déposiez 10 000 $ à un taux annuel de 5 %, capitalisé mensuellement pendant 10 ans. Ici, \(n = 12\) et \(t = 10\) : le taux mensuel est donc de \(0{,}05/12 \approx 0{,}0041667\), réparti sur 120 périodes. $$FV = 10\,000 \times (1{,}0041667)^{120} \approx 16\,470{,}09\ \$$$ soit environ 6 470,09 $ d'intérêts générés.
Termes clés définis
- Principal (P)
- Le montant initial déposé — le solde initial sur lequel les intérêts commencent à s'accumuler.
- Taux d'intérêt annuel (r)
- Le taux annuel indiqué, ou nominal, cité en pourcentage (p. ex. 5 %). Dans la formule, il est utilisé en tant que décimal, \(r = 0,05\).
- Fréquence de capitalisation (n)
- Nombre de fois par an où les intérêts sont calculés et ajoutés au solde : 1 (annuel), 2 (semestriel), 4 (trimestriel), 12 (mensuel) ou 365 (quotidien). Chaque période applique un taux de \(r/n\).
- Durée (t)
- La longueur du dépôt en années. Le nombre total de périodes de capitalisation est \(n \times t\).
- Valeur future (A)
- Le solde total à la fin de la durée, incluant le principal initial plus tous les intérêts accumulés.
- Intérêts gagnés
- La croissance attribuable aux intérêts seuls : \(A - P\). Elle exclut le principal que vous avez contribué.
- Échéance
- La date à laquelle la durée prend fin et la valeur future devient disponible. Pour un certificat de dépôt ou un dépôt à terme, le retrait avant l'échéance peut entraîner une perte d'intérêts.
- Taux nominal vs. rendement annuel effectif (APY)
- Le taux nominal est le chiffre annuel cité sans tenir compte de la capitalisation intra-annuelle. Le rendement annuel effectif (APY) reflète la capitalisation et est toujours \(\geq\) au taux nominal : \(\text{APY} = \left(1+\frac{r}{n}\right)^{n} - 1\). Deux comptes avec le même taux nominal mais un \(n\) différent ont des APY différents.
Comprendre votre résultat
La calculatrice retourne deux chiffres. La valeur future \(A\) est tout ce que vous détiendriez à l'échéance — votre dépôt initial plus les intérêts. Les intérêts gagnés ne représentent que le gain, \(A - P\), qui est le chiffre à comparer par rapport à l'inflation ou aux investissements alternatifs.
Du taux nominal au rendement effectif. Comme les intérêts sont capitalisés \(n\) fois par an, le taux que vous réalisez réellement dépasse le taux cité. Pour 5 % capitalisé mensuellement :
$$\text{APY} = \left(1 + \frac{0,05}{12}\right)^{12} - 1 = 0,05116 = 5,116\%$$Ainsi, un compte « 5 % mensuel » se comporte comme un compte 5,116 % capitalisé une fois par an. Lors de la comparaison des offres, comparez toujours l'APY, et non le taux nominal — c'est le seul chiffre qui tient équitablement compte des calendriers de capitalisation différents.
Les résultats sont bruts. La valeur future indiquée est avant impôts et avant inflation. Les intérêts sont généralement imposables l'année où ils sont crédités, donc votre rendement après impôts est inférieur ; un rendement de 5 % imposé à 25 % donne environ 3,75 % nets. Séparément, l'inflation érode le pouvoir d'achat — si les prix augmentent de 3 % par an, un rendement nominal de 5 % ne génère que quelque 2 % en termes réels. Pour évaluer la véritable croissance, soustrayez votre taux marginal d'imposition et l'inflation attendue du taux nominal.
Pourquoi le taux nominal et le rendement réalisé divergent. Plus les intérêts sont capitalisés fréquemment, plus tôt les intérêts gagnés commencent à générer des intérêts, et le rendement réalisé (effectif) grimpe au-dessus du taux nominal. L'écart s'élargit avec des taux plus élevés et un \(n\) plus élevé, mais il a une limite : quand \(n \to \infty\), la croissance s'approche de la capitalisation continue, \(A = Pe^{rt}\). C'est pourquoi le passage de la capitalisation mensuelle à la capitalisation quotidienne est à peine perceptible.
Ceci est une information éducative générale, pas un conseil financier. Confirmez les taux, les conditions de capitalisation et le traitement fiscal auprès de votre institution financière avant de vous fier à toute projection.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Taux d’intérêt bancaires : Viêt Nam
Ce que les banques commerciales (Viêt Nam) facturent en moyenne aux emprunteurs et versent aux épargnants, selon les données que la banque centrale transmet à la Banque mondiale (chiffres annuels).
- Taux débiteur 2023
- 9,32 %
- Taux de dépôt 2023
- 4,78 %
- Taux d’intérêt réel 2023
- 7,01 %
- Écart débiteur − dépôt 2023
- 4,54 pt
| Année | Taux débiteur | Taux de dépôt |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Le taux d’intérêt réel est le taux débiteur corrigé de l’inflation (déflateur du PIB). Le taux que vous propose une banque donnée peut être différent.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Une capitalisation plus fréquente rapporte-t-elle toujours davantage ? Oui, mais avec des rendements décroissants. À taux égal, une capitalisation quotidienne ne rapporte qu'à peine plus qu'une capitalisation mensuelle.
Les impôts et les frais sont-ils pris en compte ? Non. Le résultat est un montant brut, avant tout impôt, frais ou ajustement lié à l'inflation. À noter : la fiscalité de l'épargne varie d'un pays à l'autre, pensez à vérifier les règles applicables chez vous.
Puis-je indiquer une durée non entière ? Oui : saisissez par exemple 2,5 ans pour modéliser des périodes partielles.
















