Qu'est-ce que la règle des 72 appliquée à l'inflation ?
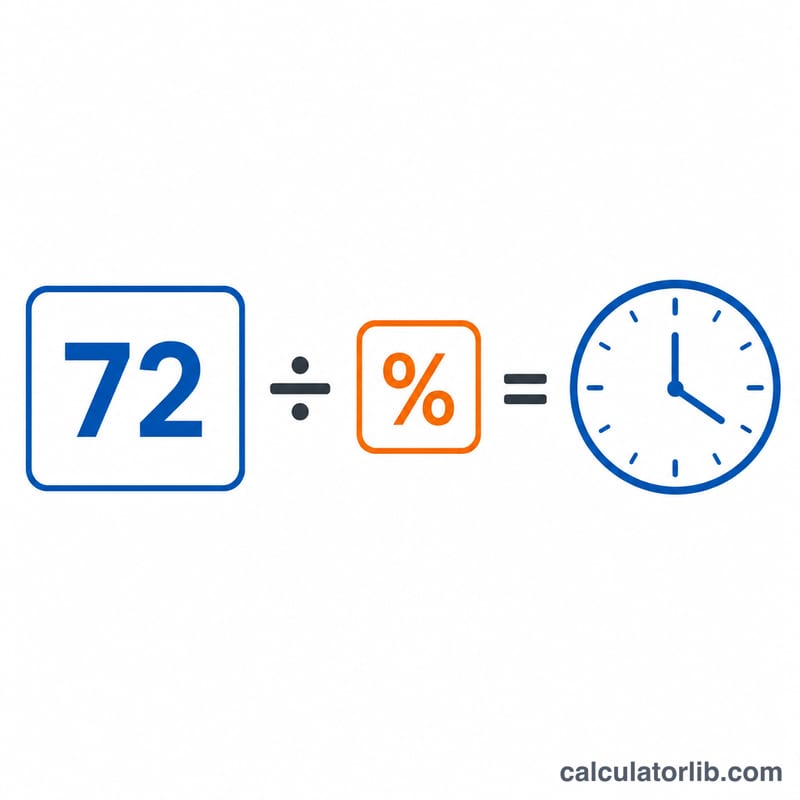
La règle des 72 est une astuce de calcul mental qui permet d'estimer rapidement le temps nécessaire pour qu'une grandeur double — ou, dans le cas de l'inflation, le temps qu'il faut pour que le pouvoir d'achat de votre argent soit divisé par deux. Il suffit de diviser 72 par le taux d'inflation annuel (exprimé en pourcentage) pour obtenir le nombre approximatif d'années avant que votre argent ne vous permette d'acheter seulement la moitié de ce qu'il achète aujourd'hui.
Comment utiliser ce calculateur
Saisissez le taux d'inflation annuel moyen attendu, exprimé en pourcentage (par exemple, entrez 3 pour 3 %). Le calculateur divise instantanément 72 par ce taux pour indiquer en combien d'années la valeur réelle de votre argent est divisée par deux, ainsi que l'équivalent en mois.
La formule expliquée
La formule est $$\text{Ann\'ees} = \frac{72}{\text{Taux d'inflation (\%)}}$$ où \(r\) correspond au taux d'inflation en pourcentage. Elle fonctionne grâce aux mathématiques de la décroissance exponentielle : le logarithme naturel de 2 vaut environ \(0{,}693\) et, une fois multiplié par 100 puis ajusté aux taux courants, le chiffre 72 devient une approximation pratique et facile à diviser, fiable pour des taux compris à peu près entre 2 % et 10 %.
Exemple concret
Imaginons une inflation stable de 4 % par an. En divisant 72 par 4, on obtient 18. Cela signifie que, dans environ 18 ans, l'argent laissé sous votre matelas ne permettra d'acheter que la moitié de ce qu'il achète aujourd'hui. Avec une inflation de 6 %, il ne faudrait que $$\frac{72}{6} = 12$$ ans.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
FAQ
La règle des 72 est-elle exacte ? Non, il s'agit d'une approximation. Le résultat précis s'obtient à l'aide de logarithmes, mais la règle des 72 reste étonnamment proche de la réalité pour des taux d'inflation modérés.
Prend-elle en compte la hausse des salaires ou les intérêts ? Non. Elle mesure uniquement l'érosion de l'argent qui dort. Si votre épargne rapporte des intérêts supérieurs à l'inflation, votre pouvoir d'achat peut très bien ne pas diminuer du tout.
Pourquoi 72 et non 70 ? Le nombre 72 possède de nombreux diviseurs (2, 3, 4, 6, 8, 9, 12), ce qui facilite le calcul mental, et il reste précis autour des taux d'inflation les plus couramment observés.