यह कैलकुलेटर क्या करता है
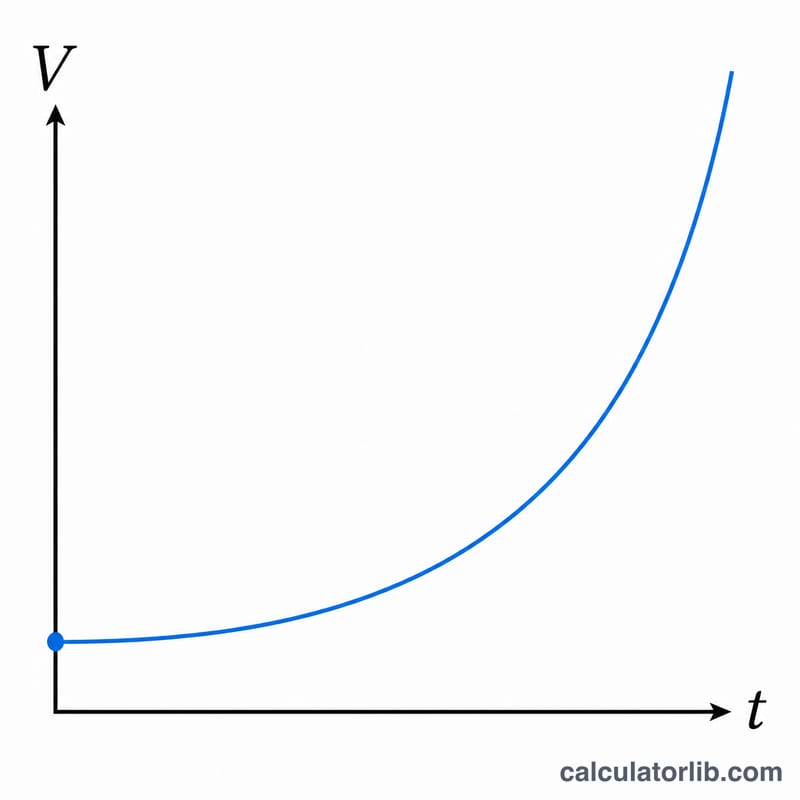
एक्सपोनेंशियल ग्रोथ कैलकुलेटर यह दर्शाता है कि जब कोई शुरुआती राशि हर साल एक ही प्रतिशत से बढ़ती है, तो वह कैसे बढ़ती जाती है। यह चक्रवृद्धि बचत और निवेश, जनसंख्या वृद्धि, यूज़र-बेस का विस्तार, या किसी भी ऐसी राशि के लिए काम करता है जो एक स्थिर सालाना दर से चक्रवृद्धि होती है। आप तीन मान दर्ज करते हैं और टूल आपको भविष्य की राशि, कुल वृद्धि, प्रतिशत बढ़ोतरी, और साल-दर-साल का ब्योरा देता है जिसे आप समय के साथ देख सकते हैं।
आप कौन-से मान दर्ज करते हैं
- शुरुआती मूल्य — वह राशि जिससे आप शुरुआत करते हैं (आपका मूलधन, मौजूदा जनसंख्या, आदि)।
- सालाना वृद्धि दर (% प्रति वर्ष) — वह प्रतिशत जिससे मूल्य हर साल बढ़ता है। 5% के लिए 5 दर्ज करें, 0.05 नहीं।
- समय अवधि (वर्ष) — वृद्धि कितने समय तक चलती है। दशमलव मान भी मान्य हैं, इसलिए 7.5 वर्ष भी ठीक है।
सूत्र
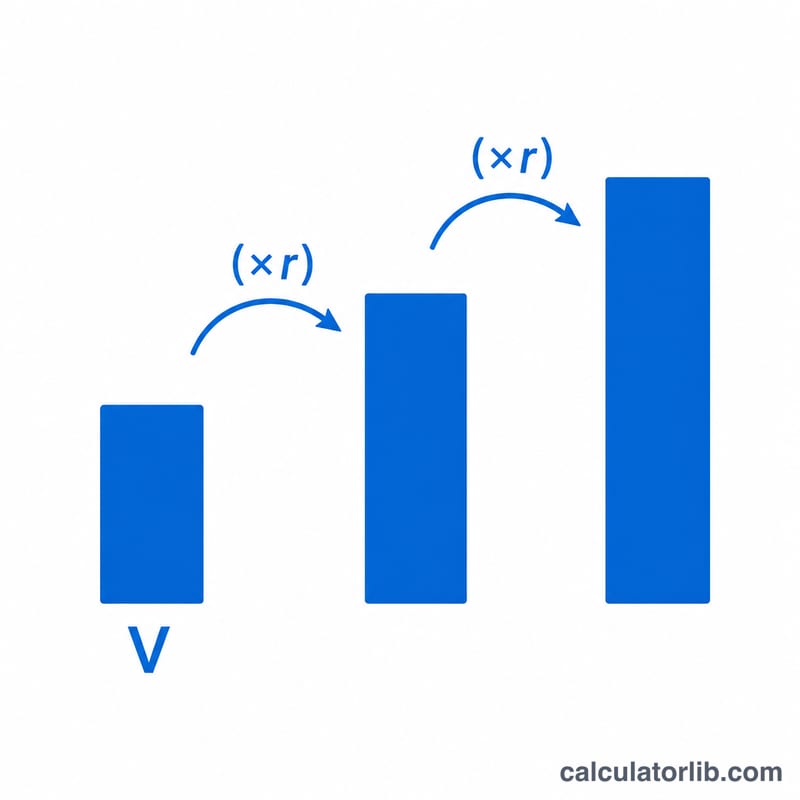
यह कैलकुलेटर सालाना चक्रवृद्धि (डिस्क्रीट) वृद्धि का उपयोग करता है:
A = P × (1 + r / 100)t
यहाँ P शुरुआती मूल्य है, r प्रतिशत में सालाना दर है, और t वर्षों की संख्या है। यह कुल वृद्धि = A − P और प्रतिशत बढ़ोतरी = (A − P) / P × 100 भी बताता है। साल-दर-साल वाली तालिका हर पूरे वर्ष (0, 1, 2 …) पर सूत्र लगाकर बनाई जाती है, और अगर आपकी समय अवधि में दशमलव हिस्सा है, तो ठीक उस दशमलव वर्ष पर एक अंतिम बिंदु भी जोड़ा जाता है।
हल किया गया उदाहरण
मान लीजिए आप 1,000 का शुरुआती मूल्य 6% की सालाना वृद्धि दर पर 10 वर्षों के लिए निवेश करते हैं:
- A = 1,000 × (1 + 6 / 100)10 = 1,000 × 1.0610 ≈ 1,790.85
- कुल वृद्धि ≈ 1,790.85 − 1,000 = 790.85
- प्रतिशत बढ़ोतरी ≈ 79.08%
साल-दर-साल वाली तालिका वर्ष 0 पर 1,000, वर्ष 1 पर 1,060, वर्ष 2 पर 1,123.60, और इसी तरह वर्ष 10 तक दिखाएगी।
आपके परिणाम की व्याख्या
यह कैलकुलेटर जो संख्या देता है वह एक मामूली प्रक्षेपण है: यह मानता है कि एक ही वृद्धि दर को बिना किसी रुकावट के, पूरी अवधि के लिए साल में एक बार लागू किया जाता है। यह अंकगणित है, पूर्वानुमान नहीं — वास्तविक बचत दरें, निवेश रिटर्न और जनसंख्या वृद्धि दरें हर साल भिन्न होती हैं।
अंतर्निहित संबंध है
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$जहां \(P\) प्रारंभिक मान है, \(r\) प्रतिशत में वार्षिक दर है और \(t\) वर्षों की संख्या है। दो व्युत्पन्न मात्राएं आउटपुट को पढ़ने में आसान बनाती हैं:
- कुल वृद्धि \(= A - P\) — जोड़ी गई (या खोई गई) निरपेक्ष राशि।
- प्रतिशत वृद्धि \(= \dfrac{A - P}{P} \times 100\) — पूरी अवधि में कुल परिवर्तन, प्रति वर्ष नहीं।
उदाहरण के लिए, 10,000 जो 10 वर्षों के लिए प्रति वर्ष 5% की दर से बढ़ता है \(10{,}000 \times 1.05^{10} =\) 16,288.95 देता है। कुल वृद्धि $6,288.95 है और प्रतिशत वृद्धि 62.89% है — 5 × 10 = 50% से कहीं अधिक, क्योंकि प्रत्येक वर्ष की वृद्धि स्वयं संयोजित होती है।
परिणाम में क्या शामिल नहीं है
प्रक्षेपण मुद्रास्फीति, कर, शुल्क, निकासी और अतिरिक्त योगदान को नजरअंदाज करता है। यदि आप नियमित रूप से धन जोड़ने की योजना बनाते हैं, तो यह उपकरण संतुलन को कम बताएगा; यदि शुल्क या कर लागू होते हैं, तो यह इसे अधिक बताएगा। मामूली आंकड़े को आज की क्रय शक्ति में बदलने के लिए, इसे अपेक्षित मुद्रास्फीति दर \(i\) से छूट दें:
$$A_{\text{वास्तविक}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$उदाहरण जारी रखते हुए, 3% औसत मुद्रास्फीति पर $16,288.95 आज के पैसे में लगभग \(16{,}288.95 / 1.03^{10} = 16{,}288.95 / 1.343916 \approx\) $12,120.51 के लायक है — लगभग 21% का वास्तविक लाभ, 63% नहीं।
नकारात्मक दरें और दोगुनी समय
एक नकारात्मक दर एक ही सूत्र को घातीय क्षय में बदल देती है: वृद्धि कारक \(1 + r/100\) 1 से नीचे गिर जाता है, इसलिए हर साल मूल्य को नीचे गुणा करता है। 10 वर्षों के लिए −3% पर, 10,000 7,374.24 हो जाता है, एक 26.26% का नुकसान। क्षय गणितीय रूप से कभी भी ठीक से शून्य तक नहीं पहुंचता है; यह इसके पास लक्षणता तक पहुंचता है।
सकारात्मक दरों के लिए, दोगुने करने का समय 72 का नियम द्वारा अनुमानित है:
$$t_{\text{दोगुना}} \approx \frac{72}{r}$$और बिल्कुल द्वारा दिया गया है
$$t_{\text{दोगुना}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$7% पर, अंगूठे का नियम 72/7 ≈ 10.3 वर्ष देता है और सटीक आंकड़ा \(0.693147 / 0.067659 = 10.24\) वर्ष है। सन्निकटन लगभग 5% और 10% के बीच दरों के लिए सबसे करीब है और बहुत अधिक या बहुत कम दरों पर बहाव करता है।
यह खंड केवल एक गणितीय मॉडल का वर्णन करता है। यह सामान्य जानकारी है, वित्तीय, निवेश या कर सलाह नहीं है; अपने स्वयं के पैसे से संबंधित निर्णयों के लिए, एक योग्य पेशेवर से परामर्श लें।
वृद्धि परिदृश्य की तुलना
नीचे की हर पंक्ति 10,000 के समान प्रारंभिक मान से शुरू होती है और \(A = P \times (1 + r/100)^{t}\) का उपयोग करती है, दो दशमलव स्थानों पर गोल की जाती है। मुद्रा को अलेबल रहने दिया गया है — अंकगणित डॉलर, यूरो, रुपये या जनसंख्या गणना के लिए समान है।
| प्रारंभिक मान | वार्षिक दर | वर्ष | भविष्य मान | कुल वृद्धि | % वृद्धि |
|---|---|---|---|---|---|
| 10,000.00 | 2% | 5 | 11,040.81 | 1,040.81 | 10.41% |
| 10,000.00 | 2% | 10 | 12,189.94 | 2,189.94 | 21.90% |
| 10,000.00 | 2% | 20 | 14,859.47 | 4,859.47 | 48.59% |
| 10,000.00 | 2% | 30 | 18,113.62 | 8,113.62 | 81.14% |
| 10,000.00 | 5% | 5 | 12,762.82 | 2,762.82 | 27.63% |
| 10,000.00 | 5% | 10 | 16,288.95 | 6,288.95 | 62.89% |
| 10,000.00 | 5% | 20 | 26,532.98 | 16,532.98 | 165.33% |
| 10,000.00 | 5% | 30 | 43,219.42 | 33,219.42 | 332.19% |
| 10,000.00 | 7% | 5 | 14,025.52 | 4,025.52 | 40.26% |
| 10,000.00 | 7% | 10 | 19,671.51 | 9,671.51 | 96.72% |
| 10,000.00 | 7% | 20 | 38,696.84 | 28,696.84 | 286.97% |
| 10,000.00 | 7% | 30 | 76,122.55 | 66,122.55 | 661.23% |
| 10,000.00 | 10% | 5 | 16,105.10 | 6,105.10 | 61.05% |
| 10,000.00 | 10% | 10 | 25,937.42 | 15,937.42 | 159.37% |
| 10,000.00 | 10% | 20 | 67,275.00 | 57,275.00 | 572.75% |
| 10,000.00 | 10% | 30 | 174,494.02 | 164,494.02 | 1,644.94% |
| 10,000.00 | −3% (क्षय) | 10 | 7,374.24 | −2,625.76 | −26.26% |
पैटर्न पढ़ना
- दर जितनी दिखती है उससे अधिक मायने रखती है। 30 वर्षों के दौरान, दर को 5% से 10% तक दोगुना करने से परिणाम दोगुना नहीं होता (43,219.42 → 174,494.02) — यह इसे चौगुना करता है, क्योंकि घातांक अंतर को बढ़ाता है।
- समय दूसरा लीवर है। 7% पर, पहले 10 वर्ष 9,671.51 जोड़ते हैं; अंतिम 10 वर्ष (वर्ष 20 से वर्ष 30 तक) एक ही शुरुआती पूंजी पर 37,425.71 जोड़ते हैं।
- दोगुनी चेकपॉइंट। 7%/10-वर्ष पंक्ति लगभग ठीक एक दोगुना (19,671.51) है, जो 10.3 वर्षों के 72-नियम अनुमान से मेल खाता है।
- क्षय असंबंधित है। 10 वर्षों के लिए एक साल में 3% खोने से केवल 26.26% हटता है, 30% नहीं, क्योंकि प्रत्येक वर्ष की हानि एक छोटे आधार से ली जाती है।
ये पंक्तियां व्यावहारिक अंकगणित हैं, किसी विशेष संपत्ति, देश या बाजार के लिए अपेक्षित रिटर्न नहीं।
मुख्य शर्तें परिभाषित
- प्रारंभिक मान / प्रधान (P)
- समय शून्य पर शुरुआती मात्रा — एक जमा, एक निवेश संतुलन, एक जनसंख्या गणना या कोई भी मापने योग्य राशि। इसे उसी इकाइयों में दर्ज किया जाना चाहिए जैसे आप चाहते हैं।
- वार्षिक वृद्धि दर (r)
- प्रतिशत परिवर्तन साल में एक बार लागू किया जाता है, प्रतिशत के रूप में दर्ज किया जाता है (5 का अर्थ है 5%, 0.05 नहीं)। एक दर केवल अपनी अवधि के साथ लगाई गई है; एक मासिक दर को यहां उपयोग करने से पहले वार्षिक में परिवर्तित किया जाना चाहिए।
- समय अवधि (t)
- वर्षों की संख्या जिस पर दर लागू की जाती है। भिन्नात्मक वर्ष वैध हैं: \(t = 2.5\) बस वृद्धि कारक को शक्ति 2.5 तक बढ़ाता है।
- वृद्धि कारक (1 + r/100)
- हर साल लागू किया जाने वाला गुणक। 1 से ऊपर मात्रा बढ़ती है, ठीक 1 इसे अपरिवर्तित रहता है, 1 से नीचे (नकारात्मक \(r\)) यह सिकुड़ता है। 5% पर कारक 1.05 है; −3% पर यह 0.97 है।
- भविष्य / अंतिम राशि (A)
- \(t\) वर्षों के बाद अनुमानित मान, \(A = P(1 + r/100)^{t}\)। यह एक मामूली आंकड़ा है — मुद्रास्फीति, कर या शुल्क के लिए समायोजित नहीं।
- कुल वृद्धि
- निरपेक्ष परिवर्तन, \(A - P\)। नकारात्मक जब दर नकारात्मक हो। यह "कितना जोड़ा गया" का उत्तर देता है, जबकि भविष्य मान "कितना है" का उत्तर देता है।
- प्रतिशत वृद्धि
- पूरी अवधि में संचयी परिवर्तन, \((A - P)/P \times 100\)। यह यौगिक है, इसलिए यह सकारात्मक दरों के लिए \(r \times t\) से हमेशा बड़ा है: 10 वर्षों के लिए 5% 62.89% है, 50% नहीं।
- घातीय क्षय
- एक ही सूत्र नकारात्मक दर के साथ, अक्सर लिखा जाता है \(A = P(1 - d/100)^{t}\) जहां \(d\) गिरावट दर है। मूल्यह्रास, रेडियोधर्मी क्षय और सिकुड़ती जनसंख्या के लिए उपयोग किया जाता है। इसका दोगुनी समय का समानार्थी आधा-जीवन है, \(t_{1/2} = \ln(0.5)/\ln(1 - d/100)\)।
- असतत बनाम निरंतर यौगिकीकरण
- यह कैलकुलेटर असतत वार्षिक यौगिकीकरण का उपयोग करता है — वृद्धि प्रति वर्ष एक कदम में लागू होती है। निरंतर यौगिकीकरण के तहत मान इसके बजाय \(A = P e^{rt}\) का अनुसरण करता है \(r\) दशमलव के रूप में। निरंतर यौगिकीकरण हमेशा एक ही मामूली दर के लिए थोड़ा बड़ा परिणाम देता है: 10 वर्षों में 5% पर, \(e^{0.5} = 1.6487\) बनाम \(1.05^{10} = 1.6289\)।
- दोगुनी समय
- मान को \(2P\) तक पहुंचने के लिए आवश्यक वर्ष। 72 का नियम द्वारा अनुमानित, \(72/r\), और बिल्कुल \(\ln 2 / \ln(1 + r/100)\) के रूप में गणना की जाती है। 10% पर सटीक उत्तर नियम-अंगूठे 7.2 के खिलाफ 7.27 वर्ष है।
- CAGR (चक्रवृद्धि वार्षिक वृद्धि दर)
- विपरीत प्रश्न: एक शुरुआत और एक अंत मान दिया गया है, कौन सी स्थिर वार्षिक दर उन्हें जोड़ती है? $$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$ 20 वर्षों में 10,000 से 26,532.98 तक बढ़ने से \((2.653298)^{0.05} - 1 = 0.05\) मिलता है, यानी 5% की CAGR। CAGR सभी साल-दर-साल अस्थिरता को सुचारू करता है, इसलिए दो बहुत अलग पथ एक ही CAGR साझा कर सकते हैं।
यहाँ परिभाषाएं गणितीय हैं और किसी भी मुद्रा या देश में लागू होती हैं; वे वित्तीय सलाह के बजाय सामान्य जानकारी हैं।
अक्सर पूछे जाने वाले सवाल
क्या इसमें सालाना या सतत (कंटीन्यूअस) चक्रवृद्धि होती है? इसमें सालाना (डिस्क्रीट) चक्रवृद्धि होती है — दर साल में एक बार (1 + r/100)t के ज़रिए लगाई जाती है, न कि सतत ert सूत्र से।
क्या मैं वृद्धि के बजाय गिरावट का मॉडल बना सकता हूँ? हाँ। ऋणात्मक दर दर्ज करें (उदाहरण के लिए −3) और मूल्य हर साल घटेगा, जिससे एक्सपोनेंशियल क्षय (डिके) मिलेगा।
अगर मैं दशमलव में वर्षों की संख्या दर्ज करूँ तो क्या होगा? अंतिम राशि अब भी t के सटीक मान का उपयोग करती है, और कैलकुलेटर उस दशमलव वर्ष पर एक अतिरिक्त पंक्ति जोड़ देता है ताकि ब्योरा आपके परिणाम से मेल खाए।