Что делает этот калькулятор
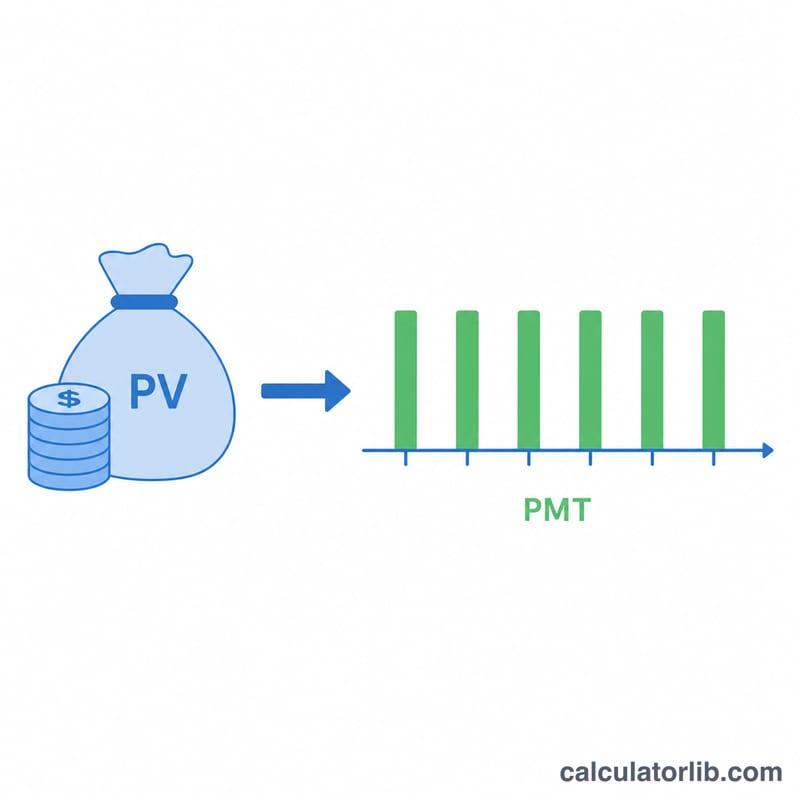
Калькулятор аннуитетных выплат из единовременной суммы показывает, насколько крупный регулярный платёж способна обеспечить одна вложенная сумма в течение выбранного числа лет — при условии, что остаток средств продолжает приносить проценты. Это удобный инструмент для планирования пенсии, структурированных выплат или превращения накоплений в предсказуемый поток дохода.
Как пользоваться
Введите единовременную сумму (приведённую стоимость), годовую процентную ставку, под которую будут работать средства, срок выплат в годах и желаемую частоту платежей (еженедельно, ежемесячно, ежеквартально или раз в год). Калькулятор покажет размер выплаты за период, а также суммарную выплаченную сумму и общий доход по процентам за весь срок аннуитета.
Разбор формулы
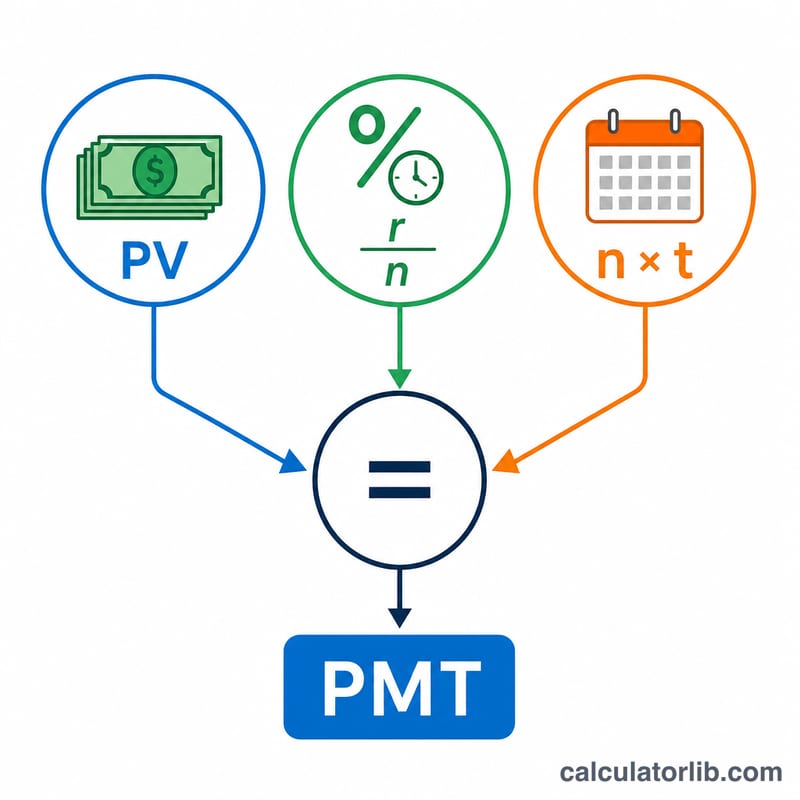
Размер платежа находится из формулы приведённой стоимости обычного аннуитета, решённой относительно PMT:
$$PMT = \frac{PV \cdot (r/n)}{1-(1+r/n)^{-n\cdot t}}$$
Здесь r — годовая ставка в виде десятичной дроби, n — число платежей в году, а t — количество лет. Множитель \(r/n\) переводит годовую ставку в ставку за один период, а знаменатель приводит все будущие платежи к их сегодняшней стоимости.
Пример расчёта
Допустим, вы вкладываете единовременную сумму в $500 000 под 5% годовых и хотите получать ежемесячные выплаты в течение 20 лет. Тогда \(i = 0{,}05/12 \approx 0{,}0041667\), а общее число платежей равно 240. Знаменатель составляет \(1 - (1{,}0041667)^{-240} \approx 0{,}631226\), поэтому $$PMT = 500\,000 \times 0{,}0041667 \div 0{,}631226 \approx \$3\,299{,}78 \text{ в месяц}.$$ За 240 платежей это даёт около $791 948, из которых примерно $291 948 — проценты.
Частые вопросы
Учитывает ли калькулятор платежи в конце каждого периода? Да — используется обычный аннуитет (платежи постфактум, в конце периода). Аннуитет пренумерандо (платежи в начале периода) дал бы немного меньшие выплаты.
Что будет, если указать ставку 0%? Калькулятор просто равномерно разделит единовременную сумму на все периоды.
Учтены ли налоги и комиссии? Нет. Результаты приводятся без учёта налогов и не включают комиссии за управление или инфляцию. Воспринимайте их как ориентировочную иллюстрацию, а не как финансовую рекомендацию.
Ключевые определённые термины
- Текущая стоимость (PV) — единовременная сумма, с которой вы начинаете сегодня, то есть сумма, которая преобразуется в поток платежей.
- Годовая процентная ставка (r) — годовая норма прибыли, предполагаемая на оставшийся остаток, указанная в виде процента (например, 5 означает 5%).
- Платежи в год (n, частота) — как часто производится платёж: 12 (ежемесячно), 4 (ежеквартально), 52 (еженедельно) или 1 (ежегодно).
- Срок (t) — количество лет, в течение которых производятся платежи. Общее количество платежей составляет \(n \cdot t\).
- Периодическая ставка (r/n) — процентная ставка, применяемая к каждому периоду, найденная путём деления годовой ставки на количество периодов в году. Для 6% при ежемесячной выплате это \(0.06/12 = 0.005\) в месяц.
- Обычный аннуитет — платежи происходят в конце каждого периода. Формула на этой странице предполагает обычный аннуитет.
- Авансовый аннуитет — платежи происходят в начале каждого периода; каждый платёж немного меньше, чем в обычном случае для той же единовременной суммы, на коэффициент \((1+i)\).
- Общий заработанный процент — сумма всех платежей минус исходная единовременная сумма: \((PMT \cdot n \cdot t) - PV\). Это отражает рост остатка, который ещё не был выплачен.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация вашего результата
Периодический платёж — это фиксированная сумма, которую вы будете получать в каждом периоде (ежемесячно, ежеквартально, еженедельно или ежегодно) в течение всего срока. Она рассчитывается таким образом, чтобы единовременная сумма плюс процент, который она заработает на этом пути, выплачивалась равномерно.
Общая выплаченная сумма — это платёж, умноженный на количество периодов — совокупные денежные средства, которые вы получите в течение всего срока. Заработанный процент — это часть общей выплаченной суммы, которая поступает из прироста остатка, а не из вашей первоначальной основной суммы.
По конструкции остаток счёта полностью исчерпывается до нуля в конце срока: формула амортизирует всю единовременную сумму плюс процент, не оставляя ничего. Если вы хотите, чтобы основная сумма продолжалась бесконечно, вы вместо этого снимали бы только процент (вечность), что приводит к меньшим платежам.
Два соотношения определяют результат: более высокая процентная ставка повышает каждый платёж (больше роста для распределения), а более короткий срок повышает каждый платёж (одна и та же основная сумма распределяется на меньшее количество периодов). И наоборот, более низкие ставки или более длительные сроки снижают каждый платёж.
Эти цифры представляют собой иллюстрации до налогообложения, без учёта комиссий и без учёта инфляции, основанные на постоянной предполагаемой ставке. Фактические выплаты могут отличаться из-за налогов, административных или страховых сборов, переменных доходов и эрозионного эффекта инфляции на покупательную способность. Это общеобразовательная информация, а не финансовый совет — проконсультируйтесь с квалифицированным специалистом перед принятием решений о собственных деньгах.