Qué hace esta calculadora
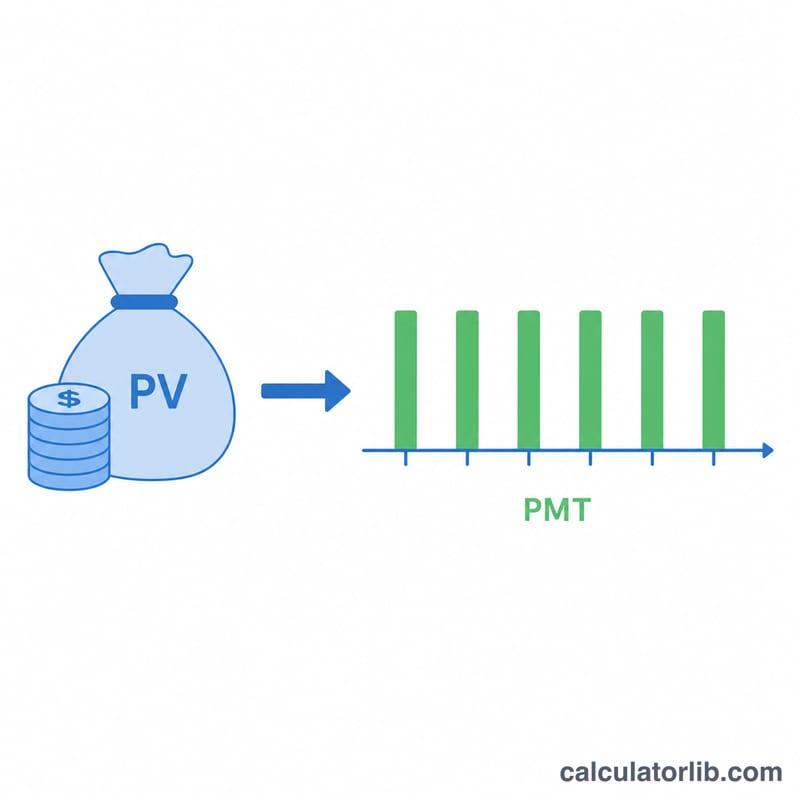
La Calculadora de renta periódica a partir de un capital único te indica qué pago regular puede sostener una cantidad inicial durante el número de años que elijas, suponiendo que el saldo restante sigue generando intereses. Resulta muy útil para planificar la jubilación, gestionar indemnizaciones estructuradas o transformar tus ahorros en una renta predecible.
Cómo utilizarla
Introduce tu capital inicial (valor presente), el tipo de interés anual que generarán los fondos, el plazo de pago en años y la frecuencia con la que quieres recibir los pagos (semanal, mensual, trimestral o anual). La calculadora te devuelve el importe de cada pago, junto con la cantidad total abonada y el total de intereses generados durante toda la vida de la renta.
La fórmula, paso a paso
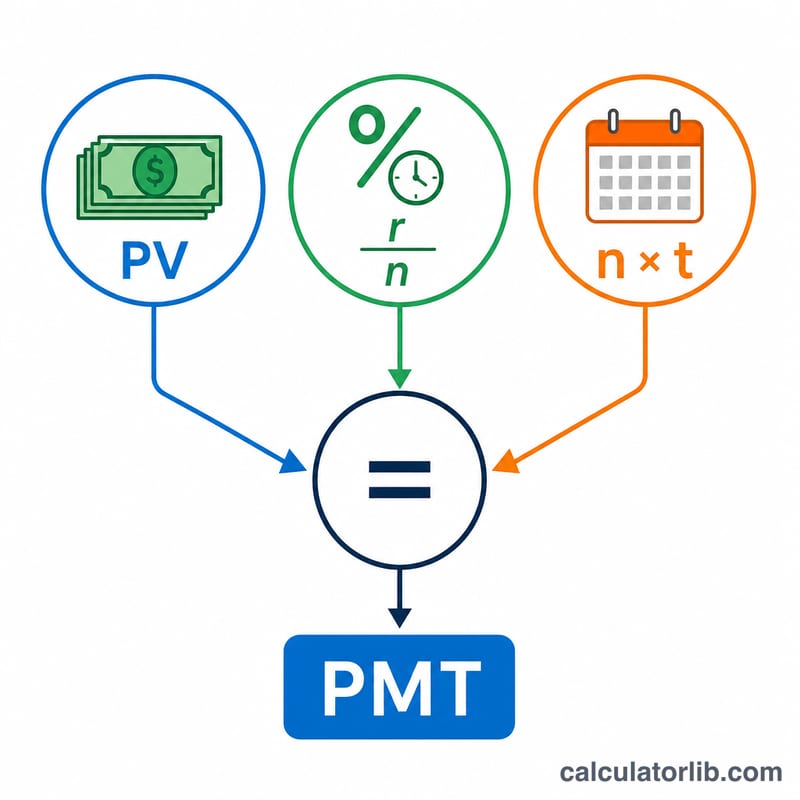
El pago se obtiene a partir de la fórmula del valor presente de una renta ordinaria, despejando la cuota (PMT):
$$PMT = \frac{PV \cdot (r/n)}{1-(1+r/n)^{-n\cdot t}}$$
Donde r es el tipo anual en decimal, n es el número de pagos al año y t es el número de años. El factor \(r/n\) convierte el tipo anual en un tipo por periodo, mientras que el denominador descuenta todos los pagos futuros hasta su valor de hoy.
Ejemplo resuelto
Imagina que inviertes un capital de 500.000 $ a un interés anual del 5 % y quieres recibir pagos mensuales durante 20 años. Entonces \(i = 0{,}05/12 \approx 0{,}0041667\) y el número de pagos es 240. El denominador es \(1 - (1{,}0041667)^{-240} \approx 0{,}631226\), así que $$PMT = 500.000 \times 0{,}0041667 \div 0{,}631226 \approx 3.299{,}78\ \$\ \text{al mes}.$$ A lo largo de los 240 pagos suma alrededor de 791.948 $, de los cuales unos 291.948 $ corresponden a intereses.
Términos Clave Definidos
- Valor presente (PV) — la suma global con la que comienza hoy, es decir, la cantidad que se convierte en un flujo de pagos.
- Tasa de interés anual (r) — la tasa de rendimiento anual asumida sobre el saldo restante, ingresada como un porcentaje (p. ej. 5 significa 5%).
- Pagos por año (n, frecuencia) — con qué frecuencia se realiza un pago: 12 (mensual), 4 (trimestral), 52 (semanal) o 1 (anual).
- Plazo (t) — el número de años durante los cuales se realizan pagos. El número total de pagos es \(n \cdot t\).
- Tasa periódica (r/n) — la tasa de interés aplicada a cada período, encontrada dividiendo la tasa anual por el número de períodos por año. Para 6% pagado mensualmente esto es \(0.06/12 = 0.005\) por mes.
- Anualidad ordinaria — los pagos ocurren al final de cada período. La fórmula en esta página asume una anualidad ordinaria.
- Anualidad vencida — los pagos ocurren al comienzo de cada período; cada pago es ligeramente menor que el caso ordinario para la misma suma global, por un factor de \((1+i)\).
- Interés total ganado — la suma de todos los pagos menos la suma global original: \((PMT \cdot n \cdot t) - PV\). Refleja el crecimiento en el saldo que aún no ha sido pagado.
Interpretando Su Resultado
El pago periódico es la cantidad fija que recibiría cada período (mensual, trimestral, semanal o anual) durante todo el plazo. Se calcula de manera que la suma global, más el interés que gana en el camino, se distribuya de manera uniforme.
El total pagado es ese pago multiplicado por el número de períodos — el efectivo acumulativo que recibe durante todo el plazo. El interés ganado es la porción del total pagado que proviene del crecimiento en el saldo en lugar de su principal original.
Por diseño, el saldo de la cuenta está completamente agotado a cero al final del plazo: la fórmula amortiza toda la suma global más interés, sin dejar nada atrás. Si desea que el principal dure indefinidamente, en su lugar solo retiraría el interés (una perpetuidad), que produce pagos más pequeños.
Dos relaciones impulsan el resultado: una tasa de interés más alta aumenta cada pago (más crecimiento para distribuir), y un plazo más corto aumenta cada pago (el mismo principal se distribuye en menos períodos). Por el contrario, tasas más bajas o plazos más largos reducen cada pago.
Estas cifras son ilustraciones previas a impuestos, sin comisiones e inflación basadas en una tasa asumida constante. Los pagos reales pueden diferir debido a impuestos, cargos administrativos o de seguros, rendimientos variables y el efecto erosivo de la inflación en el poder adquisitivo. Esta es información educativa general, no asesoramiento financiero — consulte a un profesional calificado antes de tomar decisiones sobre su propio dinero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Se supone que los pagos se realizan al final de cada periodo? Sí: se utiliza una renta ordinaria (pagos vencidos). Una renta anticipada (pagos al principio de cada periodo) daría pagos algo menores.
¿Qué pasa si introduzco un tipo de interés del 0 %? La calculadora simplemente reparte el capital a partes iguales entre todos los periodos.
¿Se incluyen impuestos o comisiones? No. Los resultados son antes de impuestos e ignoran las comisiones de gestión y la inflación; tómalos como una orientación ilustrativa, no como asesoramiento financiero. Recuerda además que la fiscalidad de las rentas varía según el país, por lo que conviene consultar las normas vigentes en tu lugar de residencia.