Что такое калькулятор таблицы функции ошибок?
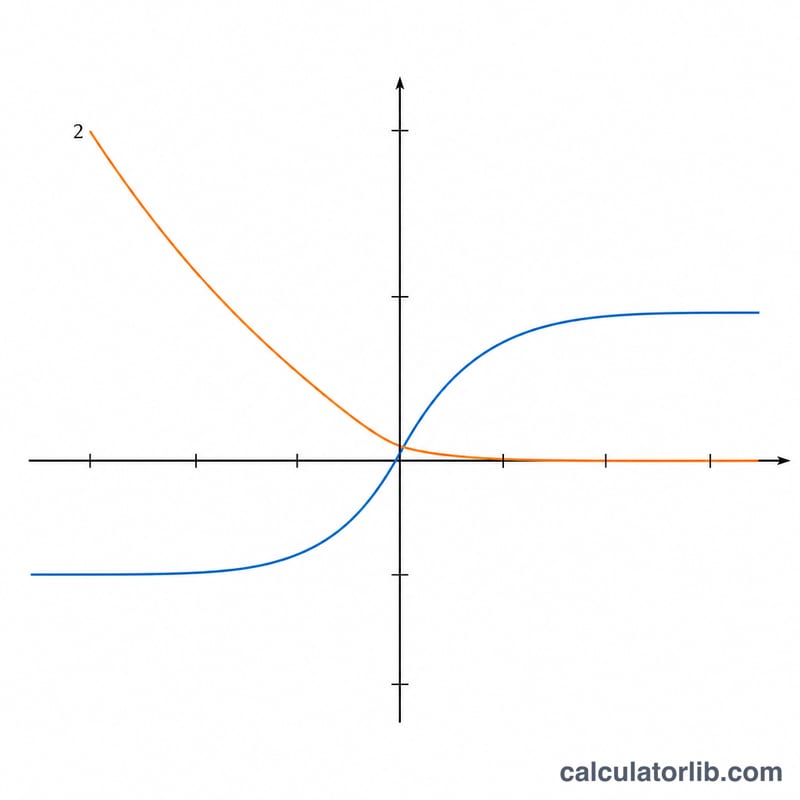
Этот инструмент строит таблицу функции ошибок Гаусса erf(x) и дополнительной функции ошибок erfc(x) для последовательности значений x. Функция ошибок встречается повсюду — в теории вероятностей, статистике, задачах теплопроводности и диффузии. Это чисто математическая (специальная) функция, поэтому она работает совершенно одинаково в любой стране и не зависит от каких-либо местных норм.
Как пользоваться калькулятором
Введите три числа: начальное значение x (первая строка), шаг, который прибавляется к x в каждой следующей строке, и количество итераций (строк). Калькулятор вычисляет \(x = \text{startX} + i \times \text{stepX}\) для \(i = 0, 1, \ldots, \text{numPoints}-1\) и выводит erf(x) и erfc(x) для каждой строки. Шаг может быть отрицательным (убывающая таблица) или нулевым (все строки одинаковые).
Формула
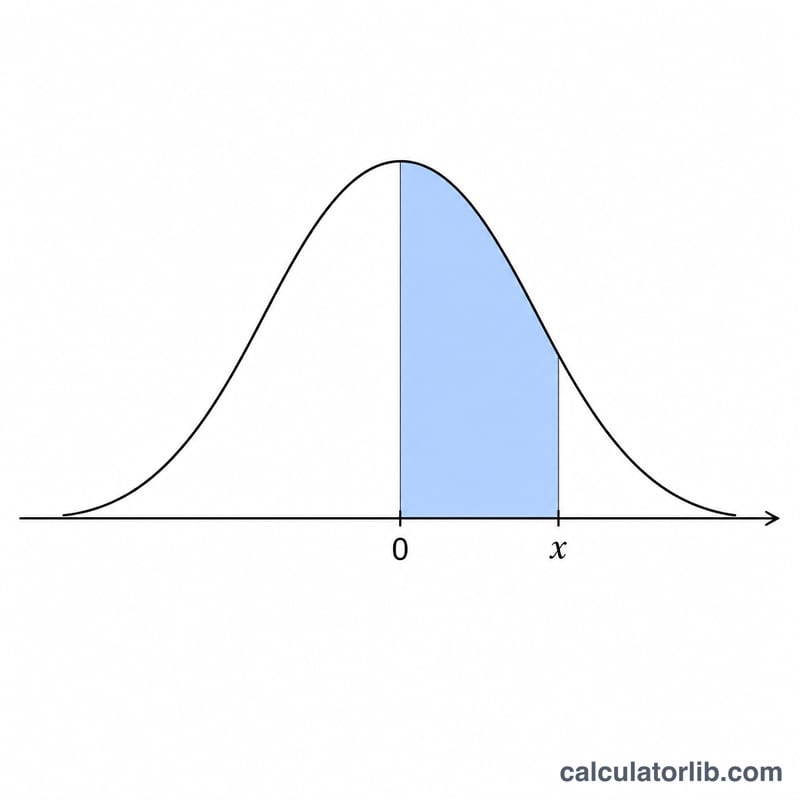
$$\operatorname{erf}(x) = \frac{2}{\sqrt{\pi}} \int_{0}^{x} e^{-t^{2}}\,dt, \qquad \operatorname{erfc}(x) = 1 - \operatorname{erf}(x)$$ Значения рассчитываются по рациональному приближению Абрамовица и Стиган (формула 7.1.26), максимальная погрешность которого составляет около \(1{,}5 \times 10^{-7}\). Для отрицательных аргументов используется нечётная симметрия \(\operatorname{erf}(-x) = -\operatorname{erf}(x)\).
Разбор примера
При начальном значении 0, шаге 0,5 и 5 строках получаем \(x = 0,\ 0{,}5,\ 1{,}0,\ 1{,}5,\ 2{,}0\). Тогда \(\operatorname{erf}(1{,}0) \approx 0{,}8427008\) и \(\operatorname{erfc}(1{,}0) \approx 0{,}1572992\), и действительно \(\operatorname{erf}(1{,}0) + \operatorname{erfc}(1{,}0) = 1\) — это подтверждает основное тождество.
Частые вопросы
В каких пределах меняется erf? Значения erf(x) лежат в интервале \((-1, 1)\); \(\operatorname{erf}(0) = 0\), \(\operatorname{erf}(+\infty) = 1\), \(\operatorname{erf}(-\infty) = -1\).
А что с erfc? Значения erfc(x) лежат в интервале \((0, 2)\): \(\operatorname{erfc}(0) = 1\), \(\operatorname{erfc}(+\infty) = 0\), \(\operatorname{erfc}(-\infty) = 2\).
Сколько строк можно построить? Количество строк должно быть положительным целым числом; таблица ограничена 2000 строк, чтобы результат оставался удобным для восприятия.
Общие справочные значения erf(x) и erfc(x)
Функция ошибок Гаусса задаётся формулой \(\operatorname{erf}(x) = \frac{2}{\sqrt{\pi}}\int_0^x e^{-t^2}\,dt\), а дополнительная функция ошибок — \(\operatorname{erfc}(x) = 1 - \operatorname{erf}(x)\). В таблице ниже приведены широко используемые значения, округлённые до 7 знаков после запятой. Её можно воспроизвести при start = 0, increment = 0.5 и 7 строках.
| x | erf(x) | erfc(x) |
|---|---|---|
| 0 | 0.0000000 | 1.0000000 |
| 0.5 | 0.5204999 | 0.4795001 |
| 1 | 0.8427008 | 0.1572992 |
| 1.5 | 0.9661051 | 0.0338949 |
| 2 | 0.9953223 | 0.0046777 |
| 2.5 | 0.9995930 | 0.0004070 |
| 3 | 0.9999779 | 0.0000221 |
Симметрия: erf — нечётная функция, поэтому \(\operatorname{erf}(-x) = -\operatorname{erf}(x)\) и, следовательно, \(\operatorname{erfc}(-x) = 1 + \operatorname{erf}(x) = 2 - \operatorname{erfc}(x)\). По мере роста x значение erf(x) приближается к 1, а erfc(x) — к 0.
Интерпретация значений erf и erfc
Связь с нормальным распределением. Функция стандартного нормального распределения имеет вид
$$\Phi(z) = \tfrac{1}{2}\left[1 + \operatorname{erf}\left(\frac{z}{\sqrt{2}}\right)\right]$$
Для нормальной случайной величины X со средним μ и стандартным отклонением σ значение erf(x) — это вероятность попадания в интервал шириной x·σ·√2 от среднего:
$$P\left(|X-\mu| \le x\,\sigma\sqrt{2}\right) = \operatorname{erf}(x)$$
Примеры:
- \(\operatorname{erf}(1/\sqrt{2}) \approx 0.6827\): около 68.27% значений лежат в пределах ±1σ.
- \(\operatorname{erf}(2/\sqrt{2}) \approx 0.9545\): около 95.45% значений лежат в пределах ±2σ.
- \(\operatorname{erf}(3/\sqrt{2}) \approx 0.9973\): около 99.73% значений лежат в пределах ±3σ.
erfc как вероятность хвоста. erfc(x) — это вероятность попадания за пределы центрального интервала, то есть суммарная вероятность обоих хвостов. Если Q(z) = 1 − Φ(z) — вероятность правого хвоста, то \(\operatorname{erfc}(x) = 2\,Q(x\sqrt{2})\). Например, erfc(1/√2) ≈ 0.3173 — это двусторонняя вероятность выхода за пределы ±1σ.
Примечание о точности. Многие быстрые реализации используют рациональную аппроксимацию (например, формулу Абрамowitz и Стиган) с максимальной абсолютной погрешностью около 1.5×10⁻⁷. Для самой erf(x) этого достаточно, но erfc(x) = 1 − erf(x) становится очень малой при больших x (erfc(3) ≈ 2.2×10⁻⁵, erfc(5) ≈ 1.5×10⁻¹²). Абсолютная погрешность 10⁻⁷ поэтому уничтожает большую часть или все значащие цифры в значениях далёких хвостов. Относитесь к очень малым значениям erfc при больших x как к приблизительным и используйте специализированную высокоточную процедуру erfc, если нужны точные вероятности в экстремальных хвостах.