Что такое калькулятор взвешенной регрессии кривых?
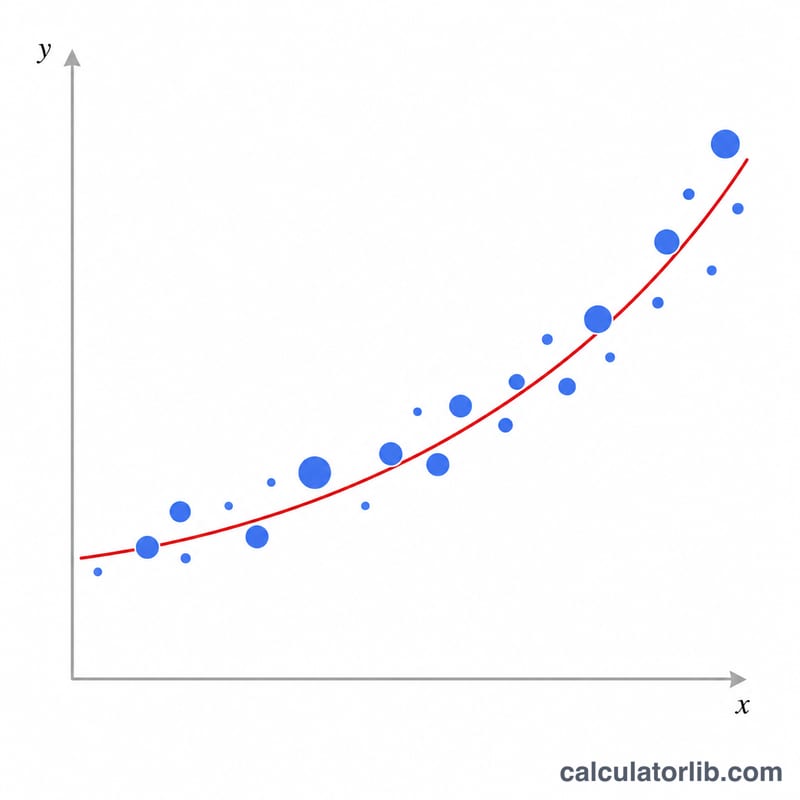
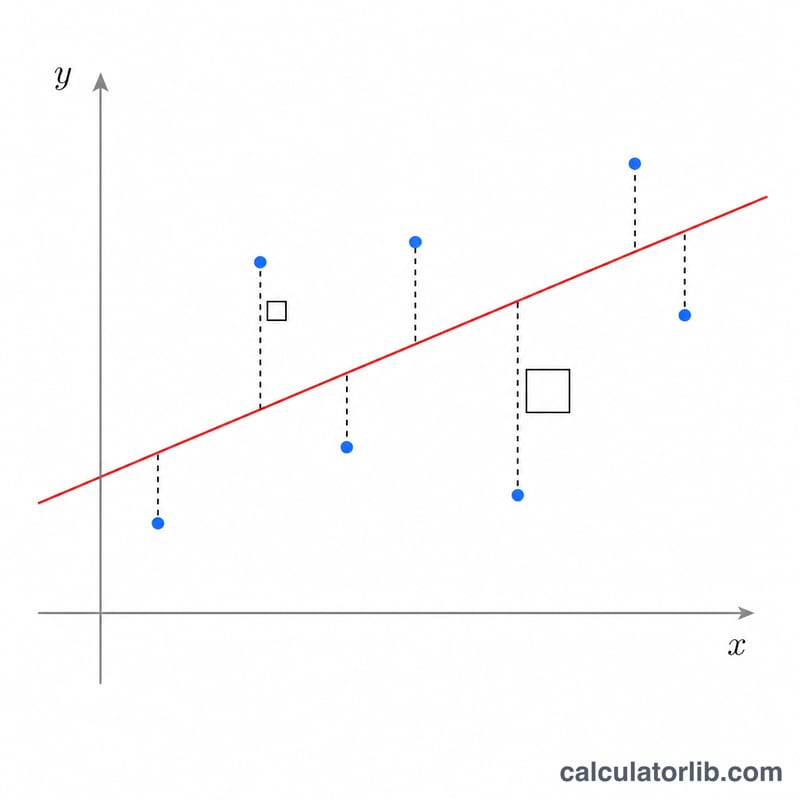
Этот инструмент подбирает одну из семи моделей кривых для таблицы точек вида (x, y, частота) методом взвешенных наименьших квадратов с учётом частоты. Каждая точка учитывается столько раз, какова её частота f, поэтому повторяющиеся наблюдения влияют на результат пропорционально своему весу. Это чисто математический и статистический инструмент, который работает одинаково в любой стране.
Как пользоваться
Вводите по одной строке на каждую точку в формате x y f (значения разделяются пробелами или запятыми). Частота f необязательна: если её не указать, она принимается равной 1, а её минимальное допустимое значение — 0. Выберите тип регрессии и количество значащих цифр для вывода, после чего вы получите подобранные коэффициенты A, B (и C для квадратичной модели), уравнение регрессии и коэффициент корреляции r.
Формула
Большинство моделей линеаризуются: с преобразованными переменными X и Y и весами \(w=f\) вычисляем \(N=\Sigma w\), затем \(S_{xx}=\Sigma wX^{2}-(\Sigma wX)^{2}/N\), \(S_{yy}=\Sigma wY^{2}-(\Sigma wY)^{2}/N\), \(S_{xy}=\Sigma wXY-(\Sigma wX)(\Sigma wY)/N\). Угловой коэффициент \(b=S_{xy}/S_{xx}\), свободный член \(a=\bar{Y}-b\cdot\bar{X}\), а \(r=S_{xy}/\sqrt{S_{xx}\cdot S_{yy}}\). Коэффициенты A и B получают обратным преобразованием для каждой модели. Квадратичная модель
$$y = A + B\,x + C\,x^{2}$$подбирается решением взвешенной системы нормальных уравнений 3\(\times\)3, а её r — это множественная корреляция \(\sqrt{R^{2}}\).
Пример расчёта
Линейная модель со строками (1,2,1), (2,3,2), (3,5,1): \(N=4\), \(\Sigma wx=8\), \(\Sigma wy=13\), \(\Sigma wx^{2}=18\), \(\Sigma wxy=29\), \(\Sigma wy^{2}=47\). Тогда \(S_{xx}=2\), \(S_{xy}=3\), \(S_{yy}=4.75\), откуда \(B=1.5\), \(A=0.25\), а \(r=3/\sqrt{9.5}=0.9733\). Итоговое уравнение:
$$y = 0.25 + 1.5\cdot x$$Частые вопросы
Что показывает коэффициент корреляции? \(0.7<|r|\le 1\) — сильная связь, \(0.4<|r|<0.7\) — умеренная, \(0.2<|r|<0.4\) — слабая, \(0\le|r|<0.2\) — связь отсутствует.
Почему некоторые модели недоступны? Для логарифмической и степенной требуется \(x>0\); для e-экспоненциальной, ab-экспоненциальной и степенной нужно \(y>0\); для обратной — \(x\ne 0\) (потому что в преобразовании используется \(\ln\) или \(1/x\)).
Влияет ли точность на результат? Нет, она меняет только количество отображаемых цифр.