什麼是葛拉漢數字?
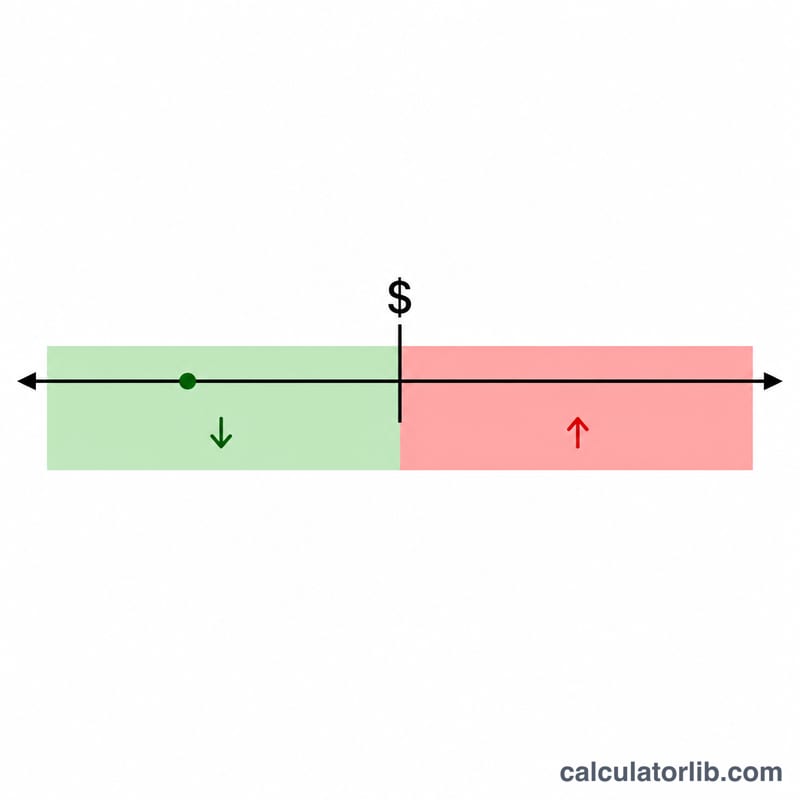
葛拉漢數字(Graham Number)是由「價值投資之父」班傑明・葛拉漢(Benjamin Graham)提出的快速估值指標。它以兩項基本面數據——每股盈餘(EPS)與每股淨值(BVPS)——估算出防禦型投資人最多應付出的合理股價。當股價低於葛拉漢數字時,股票可能被低估;若股價高於此數字,則相對於其內在價值可能偏貴。
如何使用這個計算機
請輸入公司的稀釋每股盈餘(EPS),以及每股淨值(股東權益總額除以流通在外股數)。這兩項數據可分別在公司的損益表與資產負債表中查得。計算機會算出葛拉漢數字,也就是合理股價的上限。將此數字與目前的市場股價相比,即可判斷股票看起來偏便宜還是偏貴。
公式解析
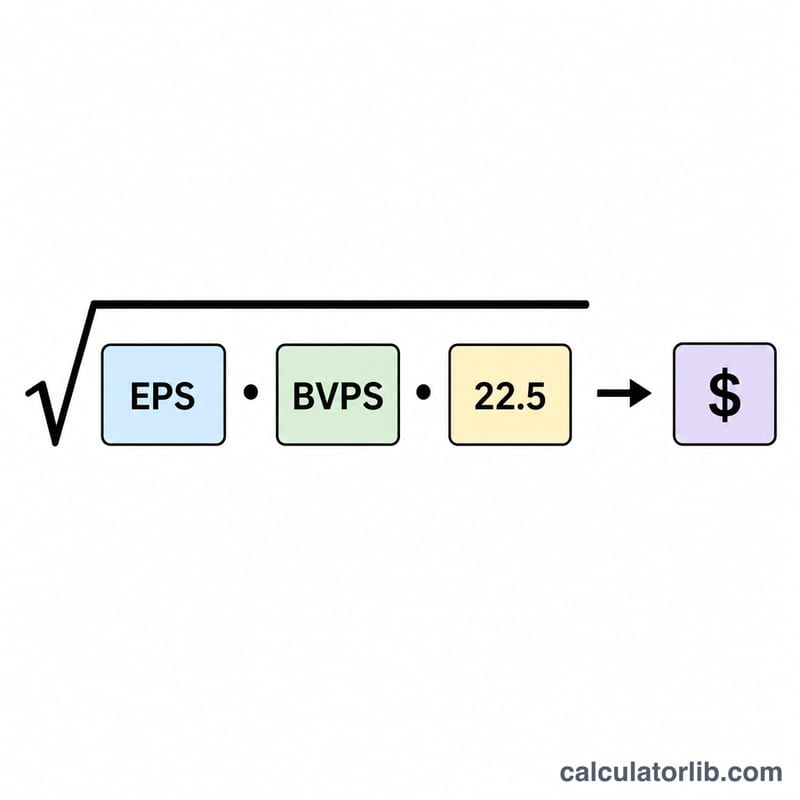
計算公式為 $$\text{葛拉漢數字} = \sqrt{22.5 \times \text{EPS} \times \text{BVPS}}$$。其中常數 \(22.5\) 源自葛拉漢的觀點:股票的本益比(P/E)不應超過 \(15\),股價淨值比(P/B)不應超過 \(1.5\)(\(15 \times 1.5 = 22.5\))。將 EPS、BVPS 與此常數相乘後再開平方根,即可把獲利能力與資產價值結合成單一的合理價值估算值。
實際範例
假設某家公司的每股盈餘為 $5,每股淨值為 $20,則葛拉漢數字=$$\sqrt{22.5 \times 5 \times 20} = \sqrt{2250} \approx 47.43$$$47.43。若該股目前股價為 $40,低於葛拉漢數字,可能是一個值得留意的價值機會;若股價來到 $60,依此標準則顯得偏貴。
解讀格雷厄姆數與市場價格的比較
格雷厄姆數是根據班傑明·格雷厄姆的方法,防禦型投資人願意為一檔股票支付的價格上限。其計算公式為 \(\sqrt{22.5 \times \text{EPS} \times \text{BVPS}}\)。常數 22.5 為 \(15 \times 1.5\),結合了格雷厄姆對本益比(P/E)上限 15 與股價淨值比(P/B)上限 1.5 的設定。
範例:某公司每股盈餘為 $4.00,每股淨值為 $30.00。則 \(\sqrt{22.5 \times 4 \times 30} = \sqrt{2700} \approx\) $51.96。
與市場價格比較
- 股價低於格雷厄姆數:股票交易價格低於格雷厄姆的上限。單就這項篩選來看,它的定價並未超出其標準所允許的水準。
- 股價高於格雷厄姆數:股票超過該上限。依此公式,市場所反映的預期(例如預期成長)超出了目前盈餘與淨值所能支持的程度。
- 股價大致相等:股票恰好處於上限,依此方法而言沒有緩衝空間。
安全邊際
安全邊際是市場價格相對於你所估計價值的折價幅度。若以格雷厄姆數作為估值,則為 \(\frac{ \text{Graham Number} - \text{Price} }{ \text{Graham Number} }\)。在上述範例中,若股價為 $40,則 \(\frac{51.96 - 40}{51.96} \approx 23\%\)。安全邊際越大,在輸入數據出現誤差時的容錯空間就越多。
此方法的限制
- 較不適用於成長型與科技公司。它們的價值取決於未來盈餘,而淨值往往低估軟體、品牌與專利等無形資產。
- 也不太適合銀行與保險等金融公司。它們的資產負債表槓桿較高,且採用不同的會計慣例,因此淨值與股價淨值比的意義有所不同。
- 每股盈餘與淨值取決於會計處理選擇,包括折舊、資產減記、庫藏股買回、一次性項目及股數計算。盈餘可能波動劇烈,因此許多投資人會採用數年的平均值。
- 若每股盈餘或淨值為零或為負數,此公式不會得出有意義的結果。
- 它只是單一的篩選指標,並未考量負債水準、現金流量、產業狀況與利率。
本內容僅供教育參考,不構成投資建議。在做出投資決定前,請自行研究或諮詢合格的專業人士。
關鍵術語:每股盈餘、每股淨值、本益比與股價淨值比
- 稀釋每股盈餘(EPS,每股盈餘)
- 歸屬於普通股股東的淨利,除以加權平均股數,並計入選擇權與可轉換證券等可能造成稀釋的證券。相較於基本每股盈餘,它較為保守。
- 每股淨值(BVPS)
- 股東權益除以流通在外股數。它是歸屬於每股的會計淨值。
- 本益比(P/E)
- 股價除以每股盈餘。它顯示投資人為每單位年度盈餘所支付的價格。
- 股價淨值比(P/B)
- 股價除以每股淨值。數值低於 1 表示股票交易價格低於其會計淨值。
- 內在價值
- 根據資產、盈餘與現金流量等基本面,對一家企業真實價值所做的估計。不同方法會得出不同估計,而格雷厄姆數是其中一種簡單的方法。
- 安全邊際
- 估計內在價值與所支付價格之間的差距。它可作為應對估計錯誤與不利情況的緩衝。
- 防禦型投資人
- 格雷厄姆用語,指追求安全與低投入、而非超額報酬的投資人。此類投資人偏好以合理價格購入的大型、財務穩健的公司。
格雷厄姆的限制
對於防禦型投資人,格雷厄姆建議本益比不超過 15(以數年平均盈餘為基礎),股價淨值比不超過 1.5。他也允許在股價淨值比較低時,本益比可以較高,只要乘積 \(\text{P/E} \times \text{P/B}\) 維持在 22.5 以下。此乘積即為格雷厄姆數公式的基礎。這些門檻源自格雷厄姆的著作,反映二十世紀中葉的美國市場,未必適用於每個市場或時期。
一般教育資訊,不構成投資建議。
常見問題
葛拉漢數字是保證嗎?不是。它只是防禦型投資人使用的保守經驗法則,最適合用於穩定、獲利良好且資產密集的公司,對成長股、科技股或金融類股則較不可靠。
如果 EPS 或每股淨值是負數怎麼辦?此公式要求輸入值為正數;負數的乘積沒有實數平方根,因此無法套用於虧損或淨值為負的公司。
我可以只看這個數字嗎?不行。請搭配現金流、負債水準與成長前景等其他指標一併評估,才能做出完整的分析。