Phí rút tiền mặt là gì?
Rút tiền mặt từ thẻ tín dụng cho phép bạn rút tiền dựa trên hạn mức tín dụng, nhưng đây là một trong những cách vay đắt đỏ nhất. Khác với giao dịch mua sắm, rút tiền mặt thường đi kèm hai khoản phí riêng biệt: một khoản phí thu ngay tại thời điểm rút, và tiền lãi bắt đầu phát sinh ngay lập tức mà không có thời gian miễn lãi. Công cụ này gộp cả hai để đưa ra một con số tổng chi phí trung thực, dễ hiểu.
Cách sử dụng
Nhập số tiền muốn rút, mức phí phần trăm (thường là 3–5%), mức phí cố định tối thiểu (thường khoảng 10 USD), APR rút tiền mặt của thẻ (thường cao hơn APR cho giao dịch mua sắm) và số ngày dự kiến trước khi bạn trả nợ. Công cụ sẽ trả về phí thu ban đầu, tiền lãi phát sinh, tổng chi phí và tổng số tiền bạn phải hoàn trả. Lưu ý: đây là công cụ tham khảo theo cơ chế thẻ tín dụng phổ biến tại Mỹ; quy định và mức phí của ngân hàng tại Việt Nam có thể khác.
Giải thích công thức
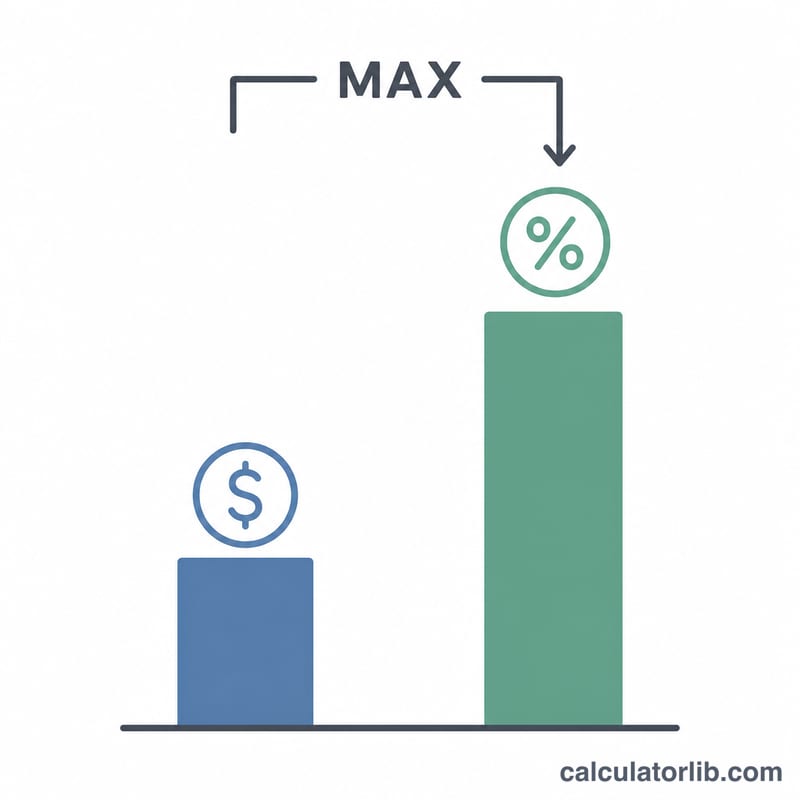
Phí ban đầu là \(\text{Fee} = \max(\text{phíCốĐịnh},\; \text{sốTiền} \times \text{tỷLệPhí})\) — ngân hàng phát hành thẻ sẽ tính khoản nào lớn hơn, nên với những lần rút nhỏ thì mức phí cố định tối thiểu sẽ chiếm ưu thế. Tiền lãi được tính theo lãi đơn hằng ngày: \(\text{Interest} = \text{sốTiền} \times \frac{\text{APR}}{365} \times \text{sốNgày}\). Vì rút tiền mặt không có thời gian miễn lãi nên lãi được tính ngay từ ngày đầu tiên. Tổng chi phí là tổng của phí và tiền lãi.
$$\begin{gathered} \text{Total Cost} = \text{Fee} + \text{Interest} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{Fee} &= \max\!\left( \text{Flat Fee},\; \text{Amount} \times \frac{\text{Fee Rate}}{100} \right) \\[0.4em] \text{Interest} &= \text{Amount} \times \frac{\text{APR}}{100 \times 365} \times \text{Days} \end{aligned} \right. \end{gathered}$$
Ví dụ minh họa
Rút 500 USD với mức phí 5% và phí tối thiểu 10 USD, APR rút tiền mặt là 29,99%, trả sau 30 ngày. Phí theo phần trăm là \(500 \times 0{,}05 = 25\) USD, lớn hơn mức tối thiểu 10 USD, nên phí áp dụng là 25 USD. Tiền lãi là \(500 \times 0{,}2999 \div 365 \times 30 \approx 12{,}32\) USD. Tổng chi phí \(\approx 37{,}32\) USD, và bạn sẽ phải trả khoảng 537,32 USD.
Giải thích các thuật ngữ chính
- Ứng tiền mặt
- Việc rút tiền mặt từ hạn mức tín dụng thẻ, ví dụ tại máy ATM hoặc quầy giao dịch ngân hàng. Một số tổ chức phát hành cũng coi việc chuyển tiền, séc tiện lợi và các giao dịch tương tự là ứng tiền mặt.
- Phí ứng tiền mặt
- Khoản phí một lần được cộng vào khi bạn thực hiện giao dịch ứng tiền, thường là một tỷ lệ phần trăm của số tiền. Tỷ lệ này do tổ chức phát hành thẻ quy định.
- Phí cố định/phí tối thiểu
- Một số tiền cố định bằng đô la Mỹ, đóng vai trò là mức sàn. Phí thu được là số lớn hơn giữa số tiền này và phí tính theo phần trăm, vì vậy các khoản ứng nhỏ thường phải trả mức phí tối thiểu.
- APR ứng tiền mặt
- Lãi suất phần trăm hằng năm áp dụng cho số dư ứng tiền mặt. Lãi suất này thường khác và thường cao hơn APR dùng cho mua sắm, và được ghi trong thỏa thuận thẻ của bạn.
- Kỳ ân hạn
- Khoảng thời gian mà các giao dịch mua mới không phát sinh lãi nếu bạn thanh toán đủ số dư sao kê trước ngày đến hạn. Giao dịch ứng tiền mặt thường không được hưởng kỳ ân hạn, nên lãi được tính ngay từ ngày đầu tiên.
- Lãi suất định kỳ hằng ngày (APR/365)
- APR chia cho 365, cho ra lãi suất áp dụng mỗi ngày. Ví dụ, APR 25% tương đương khoảng 0,0685% mỗi ngày. Một số tổ chức phát hành sử dụng 360 ngày thay vì 365.
- Hạn mức ứng tiền mặt
- Số tiền mặt tối đa bạn có thể rút bằng thẻ. Hạn mức này thường chỉ là một phần trong tổng hạn mức tín dụng và do tổ chức phát hành thiết lập.
Câu hỏi thường gặp
Vì sao không có thời gian miễn lãi? Ngân hàng phát hành thẻ bắt đầu tính lãi cho khoản rút tiền mặt ngay từ ngày giao dịch, khác với giao dịch mua sắm thường được hưởng thời gian miễn lãi theo chu kỳ sao kê.
APR rút tiền mặt có khác không? Có — thường cao hơn vài điểm phần trăm so với APR mua sắm thông thường. Hãy kiểm tra trong hợp đồng/điều khoản sử dụng thẻ của bạn.
Có bao gồm phí ATM hay phí ngân hàng không? Không. Một số máy ATM còn tính thêm phụ phí riêng bên cạnh phí rút tiền mặt của ngân hàng phát hành; bạn cần cộng thêm các khoản này để có bức tranh đầy đủ.