什么是股权价值?
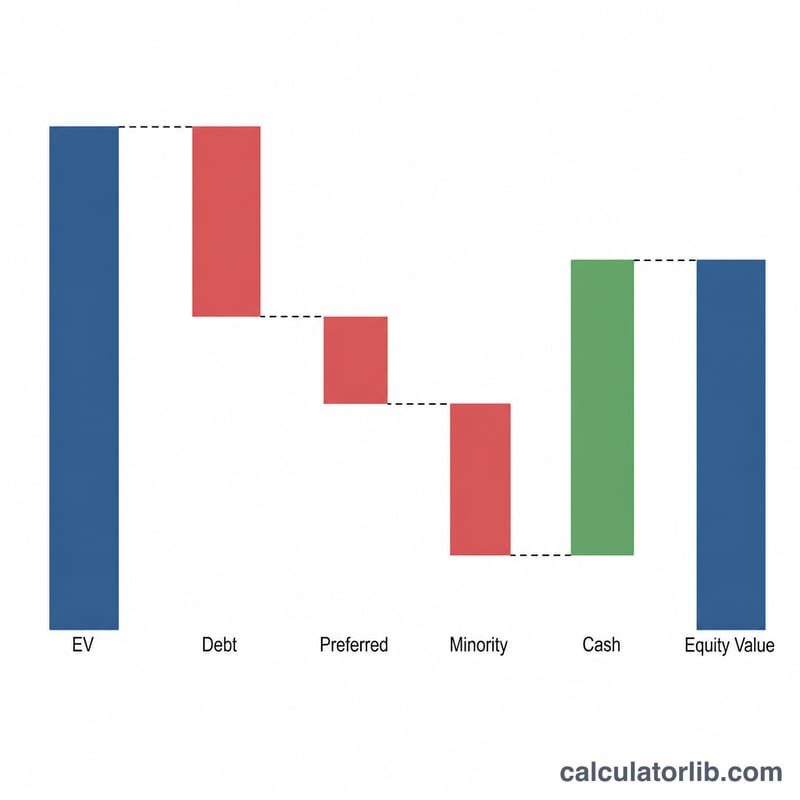
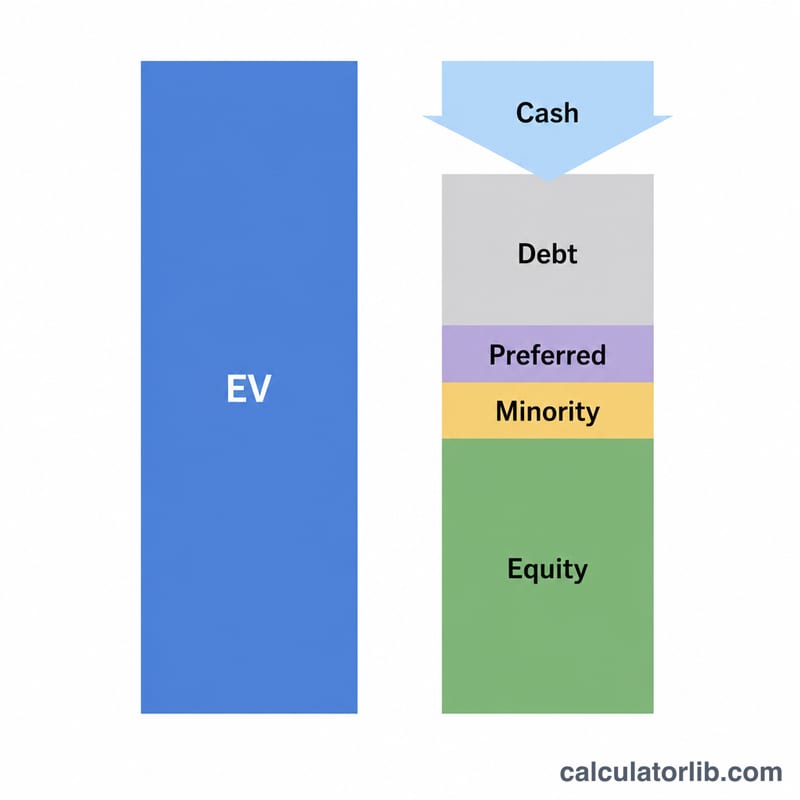
股权价值(对上市公司而言通常称为"市值")指的是归属于普通股股东的企业价值。它与企业价值(EV)不同——企业价值衡量的是整个经营性业务对所有资本提供方(债权人、优先股股东、少数股东和普通股股东)的总价值。本计算器运用经典的"企业价值—股权价值换算桥",帮助你在两者之间互相转换。
如何使用
输入公司的企业价值、全部有息债务、现金及现金等价物,以及任何优先股或少数股东(非控股)权益。计算器会减去所有优先于普通股股东受偿的权益,再加回现金,从而得出股权价值。如果公司没有优先股或少数股东权益,将这两项保留为零即可。
公式详解
股权价值 = 企业价值 − 总债务 − 优先股 − 少数股东权益 + 现金。由于企业价值本身已包含由债务融资带来的价值,因此需要减去债务;而现金属于非经营性资产,最终归股东所有,所以要加回来。优先股和少数股东权益的受偿顺序高于普通股,故需扣除。当你从市值出发反向推算时,则使用换算桥的逆运算:
$$\text{企业价值} = \text{股权价值} + \text{债务} + \text{优先股} + \text{少数股东权益} - \text{现金}$$
广告
实例演算
假设企业价值为 1,000,000 美元,总债务为 300,000 美元,现金为 50,000 美元,没有优先股或少数股东权益。则股权价值
$$\text{股权价值} = 1{,}000{,}000 - 300{,}000 - 0 - 0 + 50{,}000 = 750{,}000 \text{ 美元}$$净债务为 \(300{,}000 - 50{,}000 = 250{,}000\) 美元。
常见问题
股权价值就是市值吗? 对上市公司而言,是的——市值就是股权价值,计算方式为股价乘以已发行股份数。
为什么要加回现金? 现金属于企业价值未涵盖的非经营性资产,且最终归股东所有,因此要加回。
如果股权价值为负怎么办? 结果为负意味着债务和优先受偿权益之和超过了企业价值加现金,通常预示着财务困境或高度杠杆化的资本结构。