¿Qué es el equity value?
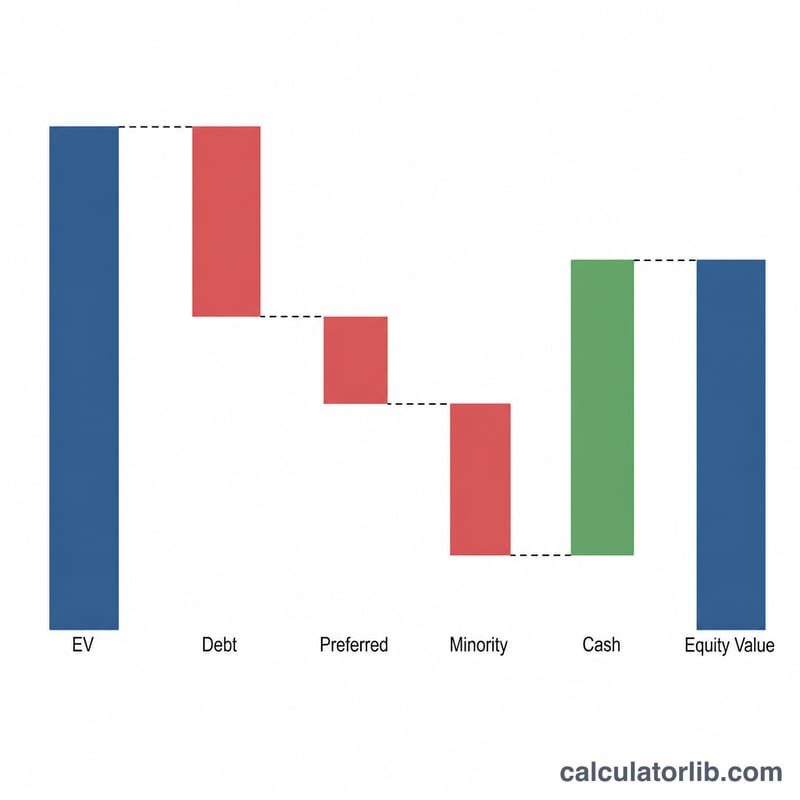
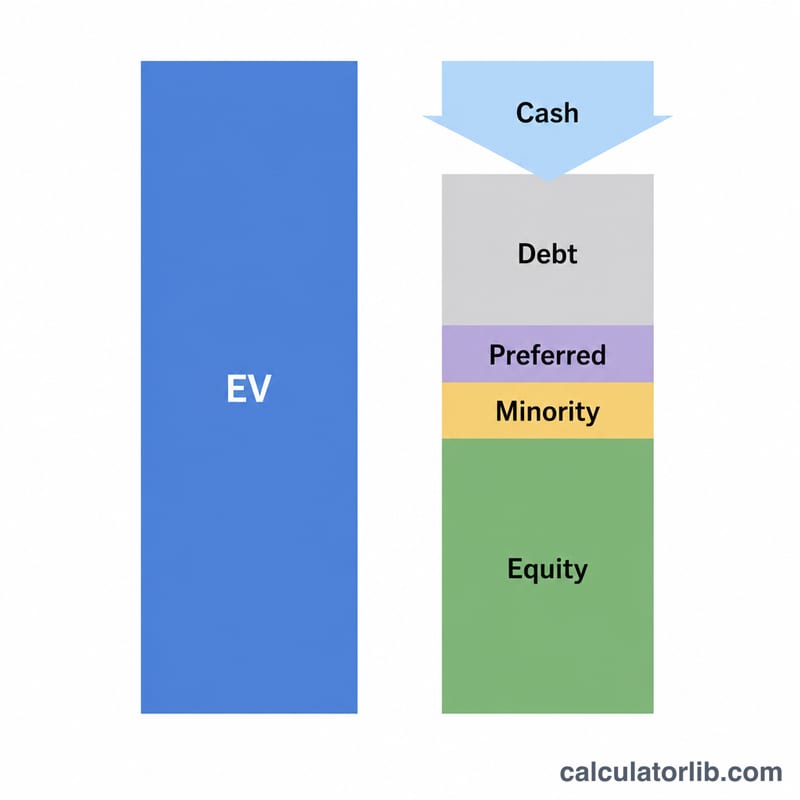
El equity value (valor de las acciones, o capitalización bursátil en el caso de las empresas cotizadas) es el valor del negocio que corresponde a los accionistas ordinarios. Se diferencia del enterprise value (EV o valor de empresa), que mide el valor de todo el negocio operativo para todos los proveedores de capital: acreedores, accionistas preferentes, intereses minoritarios y accionistas ordinarios. Esta calculadora aplica el clásico «puente» entre EV y equity value para pasar de uno a otro.
Cómo utilizarla
Introduce el enterprise value de la compañía, su deuda financiera total (con coste), la caja y equivalentes, y cualquier importe de acciones preferentes o de intereses minoritarios (participaciones no dominantes). La calculadora resta los derechos que tienen prioridad sobre los accionistas ordinarios y vuelve a sumar la caja para obtener el equity value. Si la empresa no tiene acciones preferentes ni minoritarios, deja esos campos en cero.
La fórmula, paso a paso
$$\text{Equity Value} = \text{Enterprise Value} - \text{Deuda total} - \text{Acciones preferentes} - \text{Intereses minoritarios} + \text{Caja}$$ Como el EV ya incorpora el valor financiado con deuda, esta se resta; la caja, en cambio, es un activo no operativo que pertenece a los accionistas, por lo que se vuelve a sumar. Las acciones preferentes y los intereses minoritarios tienen prioridad frente a las acciones ordinarias, así que también se restan. El camino inverso de este puente (\(\text{EV} = \text{Equity} + \text{Deuda} + \text{Preferentes} + \text{Minoritarios} - \text{Caja}\)) se utiliza cuando partes de la capitalización bursátil.
Ejemplo práctico
Imagina un EV de 1.000.000 $, una deuda total de 300.000 $, una caja de 50.000 $ y sin acciones preferentes ni intereses minoritarios. El cálculo sería: $$\text{Equity Value} = 1.000.000 - 300.000 - 0 - 0 + 50.000 = 750.000\ \$$$ La deuda neta es \(300.000 - 50.000 = 250.000\ \$\).
Preguntas frecuentes
¿Es lo mismo el equity value que la capitalización bursátil? En una empresa cotizada, sí: la capitalización bursátil es el equity value calculado como precio de la acción multiplicado por el número de acciones en circulación.
¿Por qué se vuelve a sumar la caja? Porque la caja es un activo no operativo que el enterprise value no recoge y que, en última instancia, pertenece a los accionistas.
¿Qué significa un equity value negativo? Un resultado negativo indica que la deuda y los derechos prioritarios superan al enterprise value más la caja, lo que apunta a dificultades financieras o a una estructura muy apalancada.