ما هو تحليل دوبونت؟
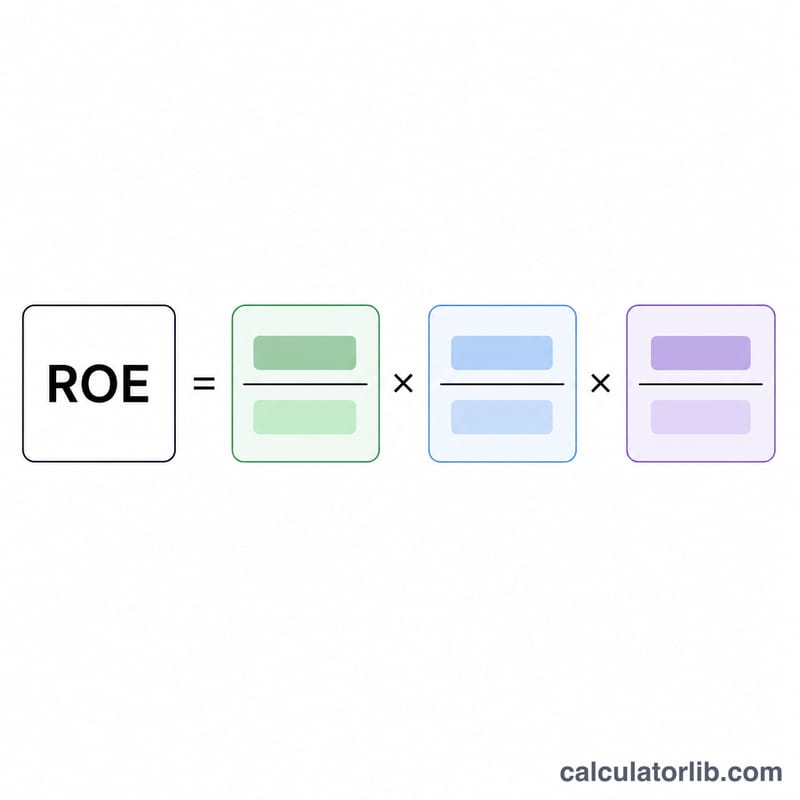
تحليل دوبونت إطار يُفكّك العائد على حقوق الملكية (ROE) إلى ثلاثة محرّكات رئيسية: الربحية، والكفاءة، والرافعة المالية. ابتكرته شركة دوبونت في عشرينيات القرن الماضي، وهو يكشف لماذا يكون عائد الشركة على حقوق الملكية مرتفعًا أو منخفضًا، بدلًا من الاكتفاء بنسبة مئوية واحدة مجرّدة. يضرب النموذج الثلاثي هامش الربح الصافي في معدل دوران الأصول في مضاعف حقوق الملكية لإعادة بناء قيمة العائد على حقوق الملكية.
كيف تستخدم هذه الحاسبة
أدخل أربعة أرقام من القوائم المالية للشركة: صافي الدخل والإيرادات (من قائمة الدخل)، وإجمالي الأصول وإجمالي حقوق الملكية (من الميزانية العمومية). تُرجع الحاسبة العائد على حقوق الملكية كنسبة مئوية إلى جانب كل عنصر من العناصر الثلاثة، حتى ترى بوضوح ما الذي يقف وراء العائد.
شرح المعادلة
$$\text{العائد على حقوق الملكية} = \frac{\text{صافي الدخل}}{\text{الإيرادات}} \times \frac{\text{الإيرادات}}{\text{الأصول}} \times \frac{\text{الأصول}}{\text{حقوق الملكية}}$$ الحدّ الأول هو هامش الربح الصافي (مقدار الربح مقابل كل دولار من المبيعات). والثاني هو معدل دوران الأصول (مدى كفاءة الأصول في توليد المبيعات). والثالث هو مضاعف حقوق الملكية (الرافعة المالية). وبما أن الإيرادات والأصول يُلغي بعضها بعضًا جبريًا، يتبقى \(\frac{\text{صافي الدخل}}{\text{حقوق الملكية}}\) — وهو التعريف الأصلي للعائد على حقوق الملكية.
مثال تطبيقي
لنفترض أن صافي الدخل = 500,000 دولار، والإيرادات = 5,000,000 دولار، وإجمالي الأصول = 4,000,000 دولار، وإجمالي حقوق الملكية = 2,000,000 دولار. هامش الربح الصافي \(= 500{,}000 \div 5{,}000{,}000 = 10\%\). معدل دوران الأصول \(= 5{,}000{,}000 \div 4{,}000{,}000 = 1.25\times\). مضاعف حقوق الملكية \(= 4{,}000{,}000 \div 2{,}000{,}000 = 2.0\times\). إذًا العائد على حقوق الملكية: $$0.10 \times 1.25 \times 2.0 = 0.25 = \mathbf{25\%}$$
الأسئلة الشائعة
لماذا يكون العائد على حقوق الملكية أعلى من العائد على الأصول؟ لأن مضاعف حقوق الملكية (الرافعة المالية) يُضخّم العائد عندما تتجاوز الأصول حقوق الملكية. فزيادة الدين ترفع العائد على حقوق الملكية، لكنها ترفع المخاطرة أيضًا.
ما النسبة الجيدة للعائد على حقوق الملكية؟ يبحث كثير من المستثمرين عن نسبة 15–20% فأكثر، لكن من الأفضل المقارنة داخل القطاع نفسه، لأن كثافة رأس المال تتفاوت بشكل كبير بين الصناعات.
هل أستخدم متوسط الأرصدة أم أرصدة نهاية العام؟ لمزيد من الدقة، استخدم متوسط إجمالي الأصول ومتوسط إجمالي حقوق الملكية (رصيد البداية + رصيد النهاية ÷ 2). أما هذه الحاسبة فتعتمد على الأرقام التي تُدخلها أنت.