Qué hace esta calculadora
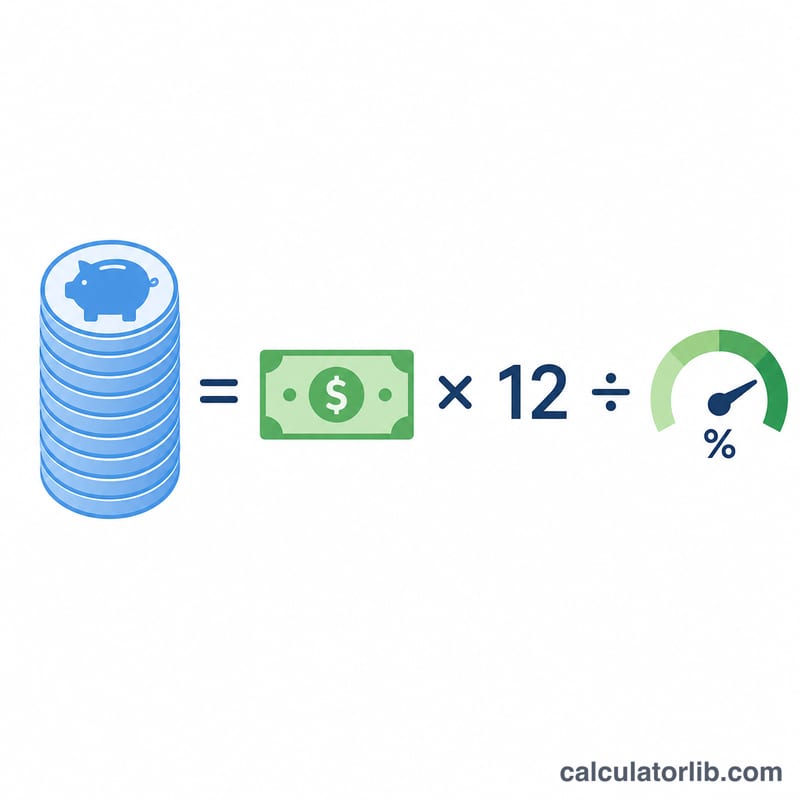
Esta herramienta estima el capital total de ahorro —tu "colchón" o patrimonio para la jubilación— que necesitas para generar el ingreso mensual que elijas una vez retirado. Para ello, anualiza el ingreso mensual que deseas y lo divide entre una tasa de retiro anual segura, es decir, el porcentaje de tu cartera que planeas retirar cada año.
Cómo usarla
Introduce el ingreso mensual que quieres que te proporcionen tus ahorros y, a continuación, la tasa de retiro anual que consideres sostenible. Muchos planificadores parten de la conocida "regla del 4 %", aunque los ahorradores más prudentes prefieren un 3 % o 3,5 %. El resultado es el ahorro total que necesitarás tener acumulado al jubilarte.
La fórmula explicada
El cálculo es Capital necesario = (Ingreso mensual × 12) ÷ Tasa de retiro:
$$\text{Capital necesario} = \frac{\text{Ingreso mensual} \times 12}{\dfrac{\text{Tasa de retiro (\%)}}{100}}$$Multiplicar el ingreso mensual por 12 te da el objetivo de ingreso anual. Dividirlo entre la tasa de retiro (expresada en decimal) lo escala hasta el tamaño de cartera necesario. Una tasa de retiro más baja exige un capital mayor, porque cada año retiras una porción más pequeña.
Ejemplo práctico
Supongamos que quieres 4.000 $ al mes y asumes una tasa de retiro del 4 %. El ingreso anual es \(4.000 \times 12 = 48.000\) $. Al dividir entre 0,04 obtienes:
$$\frac{48.000}{0{,}04} = 1.200.000 \text{ \$}$$Es decir, necesitarías unos 1,2 millones de dólares ahorrados para sostener ese ingreso bajo la regla del 4 %.
Fondo de jubilación necesario con distintas tasas de retiro e ingresos
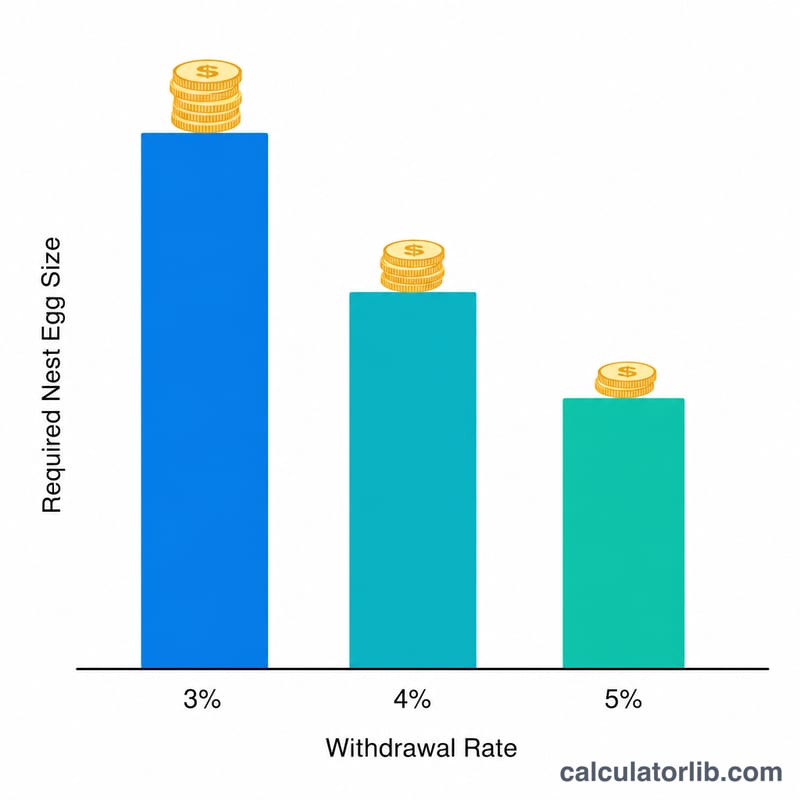
La tabla muestra el patrimonio necesario para financiar cada ingreso mensual con cada tasa de retiro, usando \(\text{Ahorro necesario} = \frac{ \text{Ingreso mensual} \times 12}{\text{Tasa}}\). Las cifras son antes de impuestos y están redondeadas al dólar más cercano.
| Ingreso mensual | Ingreso anual | Tasa del 3% | Tasa del 3,5% | Tasa del 4% | Tasa del 5% |
|---|---|---|---|---|---|
| $2,000 | $24,000 | $800,000 | $685,714 | $600,000 | $480,000 |
| $3,000 | $36,000 | $1,200,000 | $1,028,571 | $900,000 | $720,000 |
| $4,000 | $48,000 | $1,600,000 | $1,371,429 | $1,200,000 | $960,000 |
| $5,000 | $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
| $6,000 | $72,000 | $2,400,000 | $2,057,143 | $1,800,000 | $1,440,000 |
Dado que el fondo necesario es igual al ingreso anual × (1 ÷ tasa), una tasa del 4% equivale a 25 veces el gasto anual, y una tasa del 3% equivale a unas 33,3 veces. Por ejemplo, $2,000 al mes al 4% son $24,000 × 25 = $600,000, mientras que $4,000 al mes al 3% son $48,000 × 33,33 ≈ $1,600,000.
Interpretación de su resultado
El resultado es el tamaño del portafolio con el que su tasa de retiro elegida produce su ingreso objetivo. Retirar el porcentaje de tasa de ese portafolio en el primer año da exactamente el ingreso anual deseado (ingreso mensual × 12).
La tasa y el fondo de jubilación necesario están inversamente relacionados. El múltiplo del ingreso anual necesario es:
$$\text{Múltiplo} = \frac{1}{\text{Tasa}}$$
- 4% → 1 ÷ 0,04 = 25 veces el ingreso anual
- 3,5% → 1 ÷ 0,035 ≈ 28,6 veces el ingreso anual
- 3% → 1 ÷ 0,03 ≈ 33,3 veces el ingreso anual
Bajar la tasa del 4% al 3% aumenta el fondo de jubilación necesario en aproximadamente una tercera parte.
La regla del 4% proviene de investigaciones históricas sobre el mercado estadounidense, en particular el estudio de William Bengen de 1994 y el posterior Estudio Trinity. Estos estudios supusieron una jubilación de unos 30 años, un portafolio que combina acciones y bonos, y retiros que aumentan cada año con la inflación. Reflejan la historia del mercado de EE. UU. y podrían no aplicarse de la misma forma a otros países o a otras condiciones del mercado.
Tenga en cuenta estos límites:
- El resultado es antes de impuestos. Los retiros de algunas cuentas pueden estar sujetos a impuestos, por lo que el ingreso después de impuestos podría ser menor.
- No incluye otros ingresos, como la Seguridad Social de EE. UU. o pensiones, que reducirían la cantidad que su portafolio debe proporcionar.
- Jubilaciones más largas o condiciones de mercado distintas podrían respaldar tasas de retiro diferentes.
Esta es solo información general, no asesoramiento financiero.
Términos clave
- Fondo de jubilación (nest egg)
- El total de ahorros invertidos que usted tiene al jubilarse, del cual retira ingresos.
- Tasa de retiro segura
- El porcentaje de su portafolio inicial que puede retirar cada año con una probabilidad razonablemente baja de quedarse sin dinero durante un período determinado.
- La regla del 4%
- Una pauta basada en estudios históricos del mercado estadounidense. Sugiere retirar el 4% del portafolio inicial en el primer año y ajustar ese monto en dólares por inflación cada año posterior, durante unos 30 años.
- Ingreso anualizado
- Un monto mensual convertido en una cifra anual multiplicándolo por 12.
- Riesgo de secuencia de rendimientos
- El riesgo de que los malos rendimientos de las inversiones al inicio de la jubilación, mientras usted retira dinero, dañen el portafolio más de lo que lo harían los mismos rendimientos en una etapa posterior.
- Retiro ajustado por inflación
- Un retiro que se aumenta cada año según la tasa de inflación para que su poder adquisitivo se mantenga aproximadamente igual.
Preguntas frecuentes
¿Qué tasa de retiro debería usar? La clásica regla del 4 % es la más habitual, pero tasas más bajas (3–3,5 %) ofrecen un mayor margen de seguridad para jubilaciones largas.
¿Tiene en cuenta la inflación? El concepto de tasa de retiro asume retiros ajustados a la inflación, pero esta calculadora ofrece un objetivo en valor actual y no proyecta la inflación futura.
¿Es una garantía? No. Las reglas de tasa de retiro son orientaciones basadas en rentabilidades históricas y no garantizan que tu dinero dure toda la vida; consulta con un asesor financiero. Ten en cuenta, además, que estas reglas y los ejemplos en dólares proceden del ámbito anglosajón (principalmente EE. UU.): la fórmula es universal, pero la fiscalidad, las pensiones públicas y los productos de jubilación de tu país pueden funcionar de otra manera.