

À quoi sert le calculateur de TAE
Le calculateur de taux annuel effectif (TAE) transforme un taux d'intérêt nominal annoncé (le taux affiché) en taux réellement perçu ou payé sur l'année, une fois la capitalisation prise en compte. Comme les intérêts calculés plusieurs fois par an « produisent eux-mêmes des intérêts », le taux effectif est toujours supérieur au taux affiché. Cet outil convient à n'importe quel placement, compte d'épargne ou crédit, partout dans le monde : il n'est lié à aucun pays en particulier. Note : en français, on parle souvent d'« EAR » (Effective Annual Rate) dans un contexte anglo-saxon ; en France, le concept réglementaire le plus proche pour un crédit est le TAEG, et pour l'épargne le taux actuariel.
Les données à renseigner
- Taux annuel (%) — le taux d'intérêt nominal annuel affiché (valeur par défaut : 6 %).
- Fréquence de capitalisation — la cadence à laquelle les intérêts sont appliqués. Le calculateur couvre un large éventail : annuelle (1), semestrielle (2), trimestrielle (4), bimestrielle (6), mensuelle (12), bimensuelle (24), toutes les deux semaines (26), hebdomadaire (52), quotidienne sur une base de 360 jours, quotidienne sur une base de 365 jours, et capitalisation continue.
Petit plus pratique : le calculateur affiche le TAE pour chaque fréquence de capitalisation en même temps, ce qui vous permet de comparer les options côte à côte.
La formule
Pour un nombre fini de périodes de capitalisation n et un taux nominal r (exprimé en décimal) :
$$\text{TAE} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
Pour une capitalisation continue, le calculateur utilise la forme exponentielle : $$\text{TAE} = e^{r} - 1$$ Les résultats sont arrondis à six décimales et exprimés en pourcentage.
Exemple chiffré
Imaginons un taux nominal de 6 % capitalisé trimestriellement (\(n = 4\)) :
- \(r = 0{,}06\), \(n = 4\)
- $$\text{TAE} = \left(1 + \frac{0{,}06}{4}\right)^{4} - 1 = (1{,}015)^{4} - 1$$
- $$\text{TAE} = 1{,}06136 - 1 = 0{,}06136$$ soit environ 6,1364 %
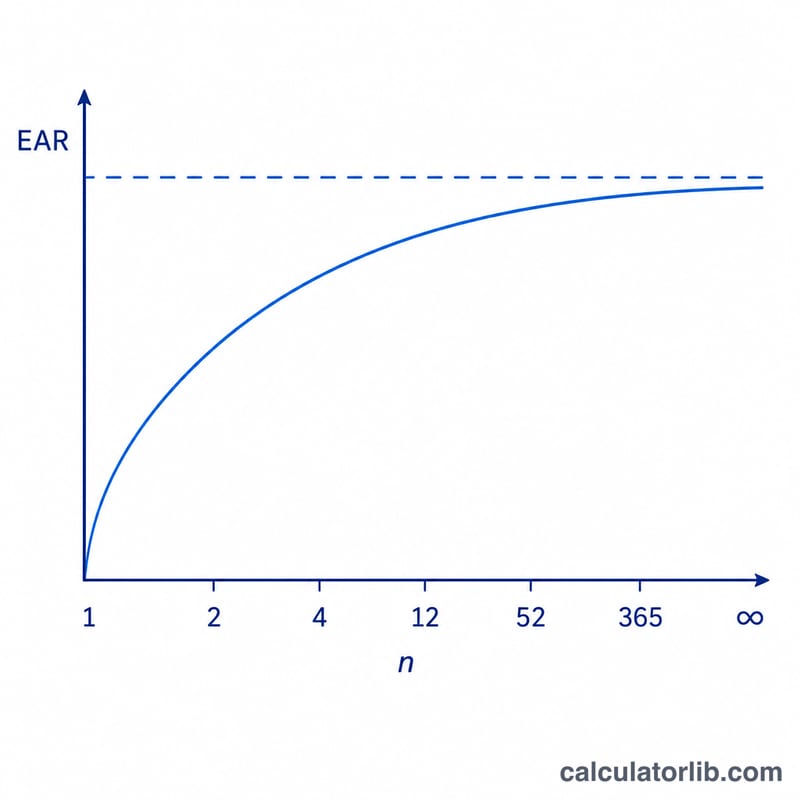
Ainsi, un taux de 6 % capitalisé chaque trimestre rapporte réellement 6,1364 % par an. Capitalisé chaque mois, il grimpe à environ 6,1678 %, et avec une capitalisation continue, à près de 6,1837 %.
TAEG selon les fréquences de capitalisation et les taux
Le tableau présente le taux annuel effectif pour plusieurs taux annuels nominaux (affichés). Chaque valeur utilise \(\text{TAEG} = (1 + r/n)^n - 1\), où \(r\) est le taux nominal en décimal et \(n\) le nombre de périodes de capitalisation par an. La colonne continue utilise \(e^r - 1\). Les valeurs sont arrondies à quatre décimales, en pourcentage.
| Taux nominal | Annuelle (n=1) | Trimestrielle (n=4) | Mensuelle (n=12) | Quotidienne (n=365) | Continue |
|---|---|---|---|---|---|
| 3% | 3,0000% | 3,0339% | 3,0416% | 3,0453% | 3,0455% |
| 6% | 6,0000% | 6,1364% | 6,1678% | 6,1831% | 6,1837% |
| 10% | 10,0000% | 10,3813% | 10,4713% | 10,5156% | 10,5171% |
| 15% | 15,0000% | 15,8650% | 16,0755% | 16,1798% | 16,1834% |
| 20% | 20,0000% | 21,5506% | 21,9391% | 22,1336% | 22,1403% |
Exemple de substitution pour 10 % capitalisé mensuellement : \((1 + 0{,}10/12)^{12} - 1 = (1{,}008333…)^{12} - 1 \approx 1{,}104713 - 1 = 0{,}104713\), soit environ 10,4713 %.
Remarquez que le passage de la capitalisation annuelle à la capitalisation trimestrielle ajoute bien plus que le passage de la mensuelle à la quotidienne, et que le gain de la quotidienne à la continue est minime.
Termes clés : taux nominal, TAEG, TAEG (APR) et TAE (APY)
- Taux nominal (taux affiché)
- Le taux d'intérêt annuel affiché avant la prise en compte de l'effet de la capitalisation au cours de l'année. Exemple : « 12 % capitalisé mensuellement ».
- Fréquence de capitalisation
- Nombre de fois par an où les intérêts sont calculés puis ajoutés au solde (\(n\)) : 1 pour annuelle, 2 pour semestrielle, 4 pour trimestrielle, 12 pour mensuelle, 52 pour hebdomadaire, 365 pour quotidienne.
- TAEG (taux annuel effectif global)
- Le taux qui, capitalisé une fois par an, donne la même croissance que le taux nominal capitalisé \(n\) fois : \(\text{TAEG} = (1 + r/n)^n - 1\).
- TAE (taux annuel équivalent, APY)
- Le terme couramment utilisé pour les produits d'épargne et de dépôt. Il s'agit de la même grandeur que le TAEG : le rendement annuel, capitalisation incluse.
- TAEG (APR, taux annuel effectif global)
- Un taux annuel généralement affiché comme un chiffre nominal, qui n'intègre pas en soi l'effet de la capitalisation infra-annuelle. Les définitions exactes du TAEG, et la question de savoir si les frais sont inclus, varient selon le pays et la réglementation ; vérifiez les règles applicables là où le produit est proposé.
- Capitalisation continue
- La limite théorique lorsque \(n \to \infty\) : \(\text{TAEG} = e^r - 1\).
Relation : pour un même taux nominal, TAEG ≥ taux nominal, avec égalité uniquement lorsque la capitalisation est annuelle (\(n=1\)). Le TAEG augmente avec \(n\) et tend vers \(e^r - 1\).
Interpréter votre résultat de TAEG
La différence entre le TAEG et le taux nominal provient uniquement de l'effet de la capitalisation : les intérêts gagnés (ou facturés) lors des périodes précédentes produisent eux-mêmes des intérêts lors des périodes suivantes. Si les deux chiffres sont égaux, la capitalisation n'intervient qu'une fois par an.
- Des taux plus élevés élargissent l'écart. À 3 %, la capitalisation mensuelle ajoute environ 0,04 point de pourcentage ; à 20 %, elle en ajoute environ 1,94.
- Une capitalisation plus fréquente augmente le TAEG, avec des rendements décroissants. Le passage de l'annuelle à la trimestrielle produit le plus grand bond, tandis que le passage de la quotidienne à la continue n'ajoute que très peu. Le plafond est \(e^r - 1\).
- Le TAEG et la TAE sont des mesures équivalentes du rendement annuel ; l'une ou l'autre peut donc servir à comparer des produits d'épargne ou de placement dont les calendriers de capitalisation diffèrent.
- La même mesure s'applique à l'emprunt. Pour un prêt ou un solde de crédit, le TAEG indique le coût annuel réel des intérêts lorsque la capitalisation est plus fréquente qu'annuelle. Pour un placement, il indique le taux de croissance annuel réel.
Pour comparer équitablement deux offres, convertissez d'abord les deux en TAEG ; un TAEG plus élevé signifie une croissance plus rapide du solde (avantageux pour l'épargnant, plus coûteux pour l'emprunteur). Le TAEG ne tient compte que du taux d'intérêt et de la capitalisation ; les frais, les impôts et les variations de taux ne sont pas inclus.
Il s'agit d'informations générales, et non d'un conseil financier professionnel.
Questions fréquentes
Pourquoi le TAE est-il supérieur au taux nominal ? Parce que les intérêts sont ajoutés plus d'une fois par an et que les intérêts suivants sont calculés sur un solde déjà augmenté. Plus la capitalisation est fréquente, plus le TAE est élevé.
Que signifie l'option 360 jours contre 365 jours ? Certains établissements retiennent une année de 360 jours pour la capitalisation quotidienne, tandis que d'autres se basent sur les 365 jours réels. Le calculateur affiche les deux pour que vous puissiez coller à la convention de votre établissement.
Quand utiliser le TAE ? Servez-vous-en pour comparer équitablement des crédits ou des placements dont les fréquences de capitalisation diffèrent : le TAE les ramène tous sur une même base annuelle.
















