बेची गई वस्तुओं की लागत (COGS) क्या है?
बेची गई वस्तुओं की लागत यानी Cost of Goods Sold (COGS) किसी लेखा अवधि के दौरान बेचे गए माल को बनाने या खरीदने की सीधी लागत को दर्शाती है। इसमें कच्चे माल और बेचे जाने वाले सामान की लागत शामिल होती है, लेकिन वितरण, मार्केटिंग और सामान्य ओवरहेड जैसे अप्रत्यक्ष खर्च इसमें नहीं गिने जाते। ग्रॉस प्रॉफिट (सकल लाभ) निकालने के लिए COGS को कुल आय (रेवेन्यू) में से घटाया जाता है, इसीलिए यह इनकम स्टेटमेंट के सबसे अहम आंकड़ों में से एक है।
इस कैलकुलेटर का उपयोग कैसे करें
बस तीन मान भरें: आपका शुरुआती स्टॉक (अवधि की शुरुआत में मौजूद माल का मूल्य), खरीद (अवधि के दौरान खरीदा गया स्टॉक या कच्चा माल), और अंतिम स्टॉक (अवधि के अंत में बचे हुए माल का मूल्य)। कैलकुलेटर तुरंत आपका COGS निकाल देगा, साथ ही बिक्री के लिए उपलब्ध कुल माल भी बता देगा।
फॉर्मूला समझें
COGS का फॉर्मूला है: $$\text{COGS} = \text{शुरुआती स्टॉक} + \text{खरीद} - \text{अंतिम स्टॉक}$$ तर्क बेहद आसान है: बिक्री के लिए आपके पास जितना कुछ था (शुरुआती स्टॉक और नई खरीद को जोड़कर) उसमें से अवधि के अंत में अलमारी पर बचे माल को घटा दें। जो बचा नहीं, वही बिक गया — यही आपकी बेची गई वस्तुओं की लागत है।
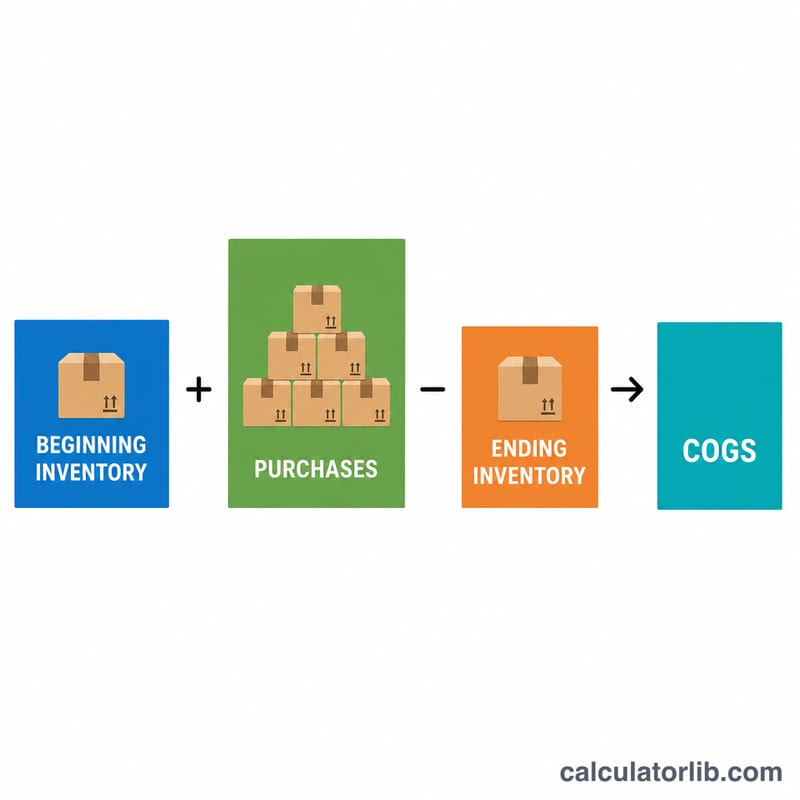
हल किया गया उदाहरण
मान लीजिए किसी रिटेलर के पास तिमाही की शुरुआत में $10,000 का स्टॉक है, तिमाही के दौरान वह $5,000 का और माल खरीदता है, और अंत में उसके पास $4,000 का स्टॉक बचता है। $$\text{COGS} = 10{,}000 + 5{,}000 - 4{,}000 = \mathbf{\$11{,}000}$$ बिक्री के लिए उपलब्ध कुल माल $15,000 था, जिसमें से $4,000 बचा रहा, यानी $11,000 का माल बिक गया।
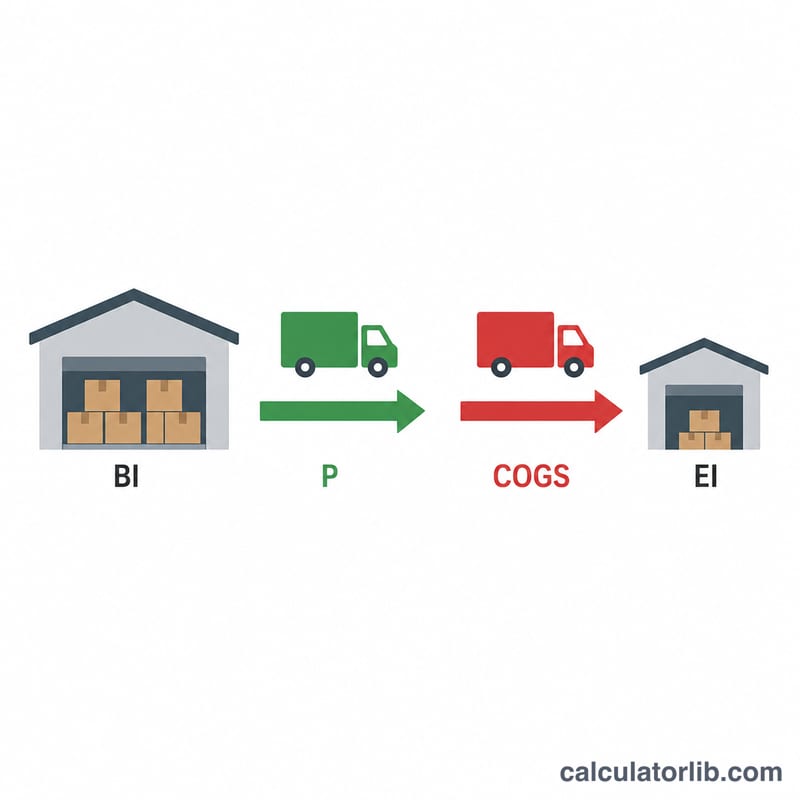
आपके COGS परिणाम की व्याख्या
बेचे गए माल की लागत (COGS) वह प्रत्यक्ष लागत है जो किसी अवधि में आपके द्वारा बेचे गए उत्पादों पर आती है, जिसकी गणना प्रारंभिक सूची + खरीद − अंतिम सूची के रूप में होती है। अकेले यह केवल एक लागत का आंकड़ा है। यह तब उपयोगी बनता है जब आप इसकी तुलना राजस्व, पिछली अवधियों और आपके पास मौजूद सूची से करते हैं।
सकल लाभ और सकल मार्जिन
COGS सीधे सकल लाभ और सकल मार्जिन में जाता है:
$$\text{सकल लाभ} = \text{राजस्व} - \text{COGS}$$
$$\text{सकल मार्जिन \%} = \frac{ \text{राजस्व} - \text{COGS} }{ \text{राजस्व} } \times 100$$
उदाहरण: $80,000 के राजस्व और 40,000 डॉलर के COGS के साथ, सकल लाभ \(80{,}000 - 40{,}000 = 40{,}000\) है और सकल मार्जिन \(\frac{40{,}000}{80{,}000} \times 100 = 50\%\) है।
आय विवरण में COGS कहाँ दिखता है
COGS आय विवरण के ऊपरी भाग में, सीधे राजस्व (शुद्ध बिक्री) के नीचे दर्ज किया जाता है। इसे घटाने पर सकल लाभ मिलता है। विपणन, कार्यालय किराया और प्रशासनिक वेतन जैसे परिचालन व्यय इस पंक्ति के बाद आते हैं, जिससे परिचालन आय और फिर शुद्ध आय तक पहुँचा जाता है।
बढ़ते या घटते COGS का संकेत
- राजस्व के अनुरूप बढ़ता COGS: बिक्री की मात्रा बढ़ने पर सामान्य है; सकल मार्जिन लगभग स्थिर रहता है।
- राजस्व से तेज़ बढ़ता COGS: सकल मार्जिन घट रहा है। संभावित कारणों में आपूर्तिकर्ताओं की ऊँची कीमतें, माल ढुलाई लागत, बर्बादी या कमी (shrinkage), या छूट शामिल हैं।
- राजस्व के सापेक्ष घटता COGS: सकल मार्जिन सुधर रहा है, संभवतः सस्ती सोर्सिंग, ऊँची बिक्री कीमतों या बेहतर उत्पाद मिश्रण के कारण। यह बड़ी अंतिम सूची (खरीदा गया पर अभी न बिका माल), गिनती की त्रुटि या मूल्यांकन में बदलाव से भी हो सकता है, इसलिए निष्कर्ष निकालने से पहले इनकी जाँच करें।
इन्वेंटरी टर्नओवर से संबंध
$$\text{इन्वेंटरी टर्नओवर} = \frac{ \text{COGS} }{ \text{औसत सूची} }, \quad \text{औसत सूची} = \frac{ \text{प्रारंभिक} + \text{अंतिम} }{2}$$
ऊपर दिए उदाहरण का उपयोग करें तो औसत सूची \(\frac{10{,}000 + 10{,}000}{2} = 10{,}000\) है, इसलिए टर्नओवर \(\frac{40{,}000}{10{,}000} = 4\) बार प्रति अवधि है। उच्च टर्नओवर का आम तौर पर अर्थ है कि माल तेज़ी से बिकता है; कम टर्नओवर का अर्थ है कि पैसा लंबे समय तक सूची में फँसा रहता है। अच्छा टर्नओवर क्या है, यह उद्योग के अनुसार बहुत अलग होता है।
महत्वपूर्ण सावधानियाँ
आपका COGS परिणाम इस बात पर निर्भर करता है कि आप कौन-सी सूची मूल्यांकन विधि (FIFO, LIFO या भारित-औसत) अपनाते हैं, और आपकी सूची गिनती व खरीद रिकॉर्ड कितने सटीक हैं। स्वीकृत विधियाँ और रिपोर्टिंग नियम देश और लेखांकन मानक के अनुसार अलग होते हैं। उदाहरण के लिए, LIFO US GAAP के तहत अनुमत है, लेकिन IFRS के तहत नहीं। यह उपकरण और यह लेख केवल सूचनात्मक उद्देश्यों के लिए हैं और वित्तीय, कर या लेखांकन सलाह नहीं हैं; अपनी स्थिति के लिए किसी योग्य लेखाकार से परामर्श लें।
विभिन्न सूची परिदृश्यों के अंतर्गत COGS
सभी परिदृश्य $10,000 की समान प्रारंभिक सूची से शुरू होते हैं। बिक्री के लिए उपलब्ध माल = प्रारंभिक सूची + खरीद, और COGS = बिक्री के लिए उपलब्ध माल − अंतिम सूची।
| परिदृश्य | प्रारंभिक सूची | खरीद | बिक्री के लिए उपलब्ध माल | अंतिम सूची | COGS |
|---|---|---|---|---|---|
| आधार (स्टॉक स्तर अपरिवर्तित) | $10,000 | $40,000 | $50,000 | $10,000 | $40,000 |
| अधिक खरीद | $10,000 | $60,000 | $70,000 | $12,000 | $58,000 |
| कम अंतिम स्टॉक | $10,000 | $40,000 | $50,000 | $4,000 | $46,000 |
| स्टॉक संचय (उच्च अंतिम सूची, कम COGS) | $10,000 | $40,000 | $50,000 | $25,000 | $25,000 |
इसे कैसे पढ़ें: समान $40,000 की खरीद के साथ, COGS केवल अवधि के अंत में बची सूची की मात्रा पर निर्भर करते हुए $25,000 से $46,000 तक रहता है। सूची जमा करने से लागतें स्थगित होती हैं: वे खर्च के बजाय बैलेंस शीट पर सूची के रूप में बनी रहती हैं। यह ज़रूरी नहीं कि यह बेहतर हो, क्योंकि न बिका स्टॉक नकदी फँसाता है और पुराना (obsolete) भी हो सकता है। COGS की तुलना बिक्री और सूची टर्नओवर के साथ करें।
COGS की मुख्य शब्दावली
- प्रारंभिक सूची
- अवधि की शुरुआत में हाथ में मौजूद सूची का लागत मूल्य; यह पिछली अवधि की अंतिम सूची के बराबर होता है।
- खरीद
- अवधि के दौरान खरीदी या उत्पादित सूची की लागत, आम तौर पर इसमें आवक माल ढुलाई शामिल होती है और वापसी तथा खरीद छूट घटाई जाती है।
- अंतिम सूची
- अवधि के अंत में हाथ में मौजूद न बिकी सूची का लागत मूल्य, जो भौतिक गिनती या सतत रिकॉर्ड पर आधारित होता है।
- बिक्री के लिए उपलब्ध माल
- प्रारंभिक सूची जोड़ खरीद: उस स्टॉक की कुल लागत जो अवधि में बेचा जा सकता था।
- प्रत्यक्ष लागतें
- वे लागतें जो बेचे गए माल के उत्पादन या अधिग्रहण से सीधे जुड़ी हैं, जैसे कच्चा माल, प्रत्यक्ष श्रम और आवक माल ढुलाई। ये आम तौर पर COGS में शामिल होती हैं।
- अप्रत्यक्ष लागतें / ओवरहेड
- वे लागतें जो व्यवसाय को सामान्य रूप से सहारा देती हैं, जैसे कार्यालय किराया, प्रशासनिक वेतन और विपणन। ये आम तौर पर COGS के बजाय परिचालन व्यय होती हैं, हालाँकि निर्माता उत्पादन ओवरहेड को सूची लागत में आवंटित करते हैं।
- आवक माल ढुलाई (Freight-in)
- खरीदे गए माल को आपके स्थान तक लाने में लगने वाली शिपिंग और हैंडलिंग लागत। इसे आम तौर पर सूची की लागत में जोड़ा जाता है। ग्राहकों तक शिपिंग (freight-out) आम तौर पर बिक्री व्यय होती है।
- FIFO (पहले आया, पहले गया)
- मानती है कि सबसे पुरानी सूची की लागत पहले बिकती है, इसलिए अंतिम सूची सबसे हाल की खरीद लागतों को दर्शाती है।
- LIFO (आखिरी आया, पहले गया)
- मानती है कि सबसे हाल में खरीदी गई लागतें पहले बिकती हैं, इसलिए पुरानी लागतें अंतिम सूची में बनी रहती हैं। यह US GAAP के तहत अनुमत है, लेकिन IFRS के तहत नहीं।
- भारित-औसत लागत
- प्रत्येक इकाई को बिक्री के लिए उपलब्ध सभी माल की औसत लागत सौंपती है: उपलब्ध माल की कुल लागत को कुल उपलब्ध इकाइयों से भाग देकर।
- सकल लाभ
- राजस्व घटा COGS; वह राशि जो परिचालन व्यय, ब्याज और करों को पूरा करने के लिए बचती है।
अक्सर पूछे जाने वाले सवाल
क्या COGS में शिपिंग या मजदूरी शामिल होती है? स्टॉक हासिल करने में लगी सीधी मजदूरी (डायरेक्ट लेबर) और माल लाने का भाड़ा (फ्रेट-इन) आम तौर पर शामिल किए जाते हैं; बिक्री और प्रशासनिक खर्च इसमें नहीं आते।
अगर COGS नेगेटिव आ जाए तो? नेगेटिव नतीजा आमतौर पर यह बताता है कि अंतिम स्टॉक, शुरुआती स्टॉक और खरीद के योग से ज़्यादा है — अपने आंकड़े दोबारा जांचें, क्योंकि यह अक्सर डेटा एंट्री या मूल्यांकन की गलती का संकेत होता है।
इन्वेंटरी पद्धति का COGS पर क्या असर होता है? FIFO, LIFO या भारित-औसत (weighted-average) पद्धतियां इन्वेंटरी का मूल्य अलग-अलग तरीके से तय करती हैं, जिससे शुरुआती और अंतिम स्टॉक के मूल्य बदल सकते हैं और इसी वजह से आपका COGS भी।