손익분기점이란?
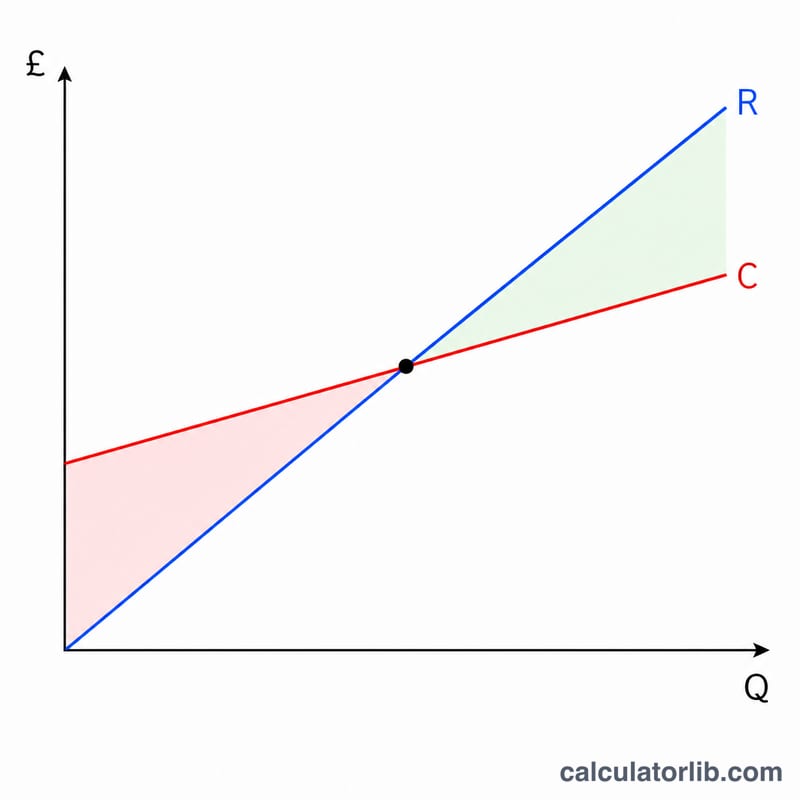
손익분기점(BEP)은 총매출과 총비용이 정확히 일치해 이익이 0이 되는 판매 수준을 말합니다. 이 지점 아래에서는 손실이 발생하고, 이 지점을 넘어서면 한 개를 더 팔 때마다 이익이 쌓입니다. 이 계산기는 판매량이 늘어남에 따라 총비용이 직선으로 증가하는 표준적인 선형 CVP(비용-조업도-이익) 모델을 사용합니다.
사용 방법
총고정비(임대료, 급여, 보험료 등 판매량과 관계없이 일정하게 나가는 비용), 단위당 판매가, 단위당 변동비(재료비, 포장비, 개당 인건비 등)를 입력하세요. 그러면 손익분기점 수량(개수), 이에 대응하는 손익분기 매출액, 단위당 공헌이익, 그리고 공헌이익률을 한 번에 확인할 수 있습니다.
공식 풀이
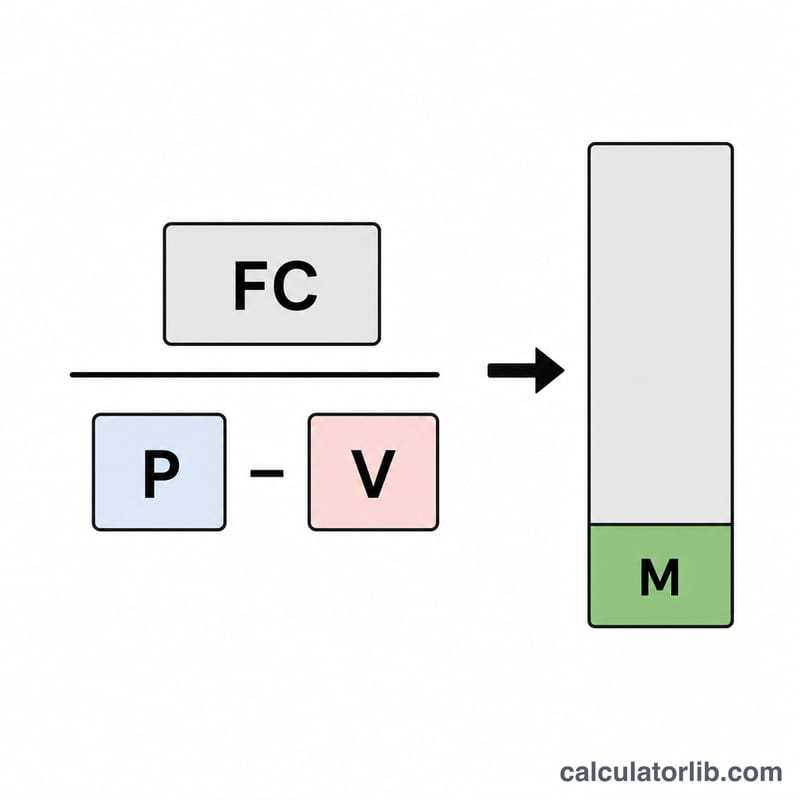
손익분기점 수량은 고정비를 단위당 공헌이익으로 나눈 값입니다. 여기서 공헌이익은 판매가에서 변동비를 뺀 금액을 뜻합니다.
$$\text{Break-Even Units} = \frac{\text{Fixed Cost}}{\text{Price/Unit} - \text{Variable Cost/Unit}}$$
판매되는 한 개 한 개가 자신의 공헌이익만큼 고정비를 메워 나갑니다. 충분한 수량이 팔려 고정비를 모두 회수하는 순간 기업은 손익분기점에 도달합니다. 만약 판매가와 변동비가 같다면 공헌이익이 0이 되어 손익분기점은 존재하지 않습니다.
계산 예시
고정비가 $10,000, 판매가가 개당 $25, 변동비가 개당 $15라고 가정해 봅시다. 공헌이익은 \(\$25 - \$15 = \$10\)입니다. 손익분기점 수량 $$= \frac{\$10{,}000}{\$10} = 1{,}000 \text{개}.$$ 손익분기 매출액 $$= 1{,}000 \times \$25 = \$25{,}000.$$ 공헌이익률은 \(\$10 / \$25 = 40\%\)입니다.
가격과 원가 변화가 손익분기점에 미치는 영향
기준값은 고정비 $10,000, 판매가 $25, 단위당 변동비 $15입니다. 아래 각 시나리오는 한 가지 입력값만 바꾸고 나머지 두 값은 기준값으로 유지합니다. 소수점이 있는 손익분기 판매량은 소수점 둘째 자리까지 표시하며, 실제로는 정수 단위로 올림하여 계산합니다.
| 시나리오 | 고정비 | 판매가 | 단위당 변동비 | 단위당 공헌이익 | 손익분기 판매량 | 손익분기 매출액 | 공헌이익률 |
|---|---|---|---|---|---|---|---|
| 기준 | $10,000 | $25 | $15 | $10 | 1,000 | $25,000 | 40% |
| 판매가 $30 | $10,000 | $30 | $15 | $15 | 666.67 | $20,000 | 50% |
| 판매가 $20 | $10,000 | $20 | $15 | $5 | 2,000 | $40,000 | 25% |
| 변동비 $12 | $10,000 | $25 | $12 | $13 | 769.23 | $19,230.77 | 52% |
| 변동비 $18 | $10,000 | $25 | $18 | $7 | 1,428.57 | $35,714.29 | 28% |
| 고정비 $15,000 | $15,000 | $25 | $15 | $10 | 1,500 | $37,500 | 40% |
핵심 요약: 판매가를 $5 낮추면 단위당 공헌이익이 $10에서 $5로 절반이 되므로 손익분기 판매량은 두 배가 됩니다. 판매가를 $5 올리면 손익분기 판매량은 3분의 1만큼 줄어듭니다. 고정비가 증가하면 손익분기 판매량은 같은 비율로 늘어나지만 공헌이익률은 변하지 않습니다.
손익분기점 결과 해석하기
손익분기점은 총수익과 총비용이 같아져 이익이 0이 되는 판매량입니다.
- 손익분기 판매량 미만: 총비용이 총수익을 초과하므로 손실이 발생합니다. 판매량이 한 단위 늘 때마다 손실은 단위당 공헌이익만큼 줄어듭니다.
- 손익분기 판매량 초과: 이익 = (판매량 − 손익분기 판매량) × 단위당 공헌이익
기준 입력값 예시(손익분기 1,000개, 공헌이익 $10): 1,500개를 판매하면 이익은 \((1{,}500 - 1{,}000) \times \$10 = \$5{,}000\)입니다. 확인하면 매출은 1,500 × $25 = $37,500이고, 총비용은 $10,000 + 1,500 × $15 = $32,500이며, 그 차이는 $5,000입니다.
안전 마진
안전 마진은 손익분기점에 도달하기 전까지 판매량이 얼마나 줄어들 수 있는지를 보여줍니다:
$$\text{안전 마진} = \frac{ \text{실제 판매량} - \text{손익분기 판매량} }{ \text{실제 판매량} }$$
실제 판매량 1,500개, 손익분기 판매량 1,000개일 때 이 값은 \(\frac{500}{1{,}500} = 33.3\%\)입니다. 사업이 손실을 보기 시작하기 전까지 판매량이 약 3분의 1 줄어들 수 있습니다. 단위 수량 또는 매출액을 사용할 수 있지만, 두 값은 반드시 같은 기준으로 계산해야 합니다.
공헌이익률이 높을수록 유리한 이유
손익분기 매출액은 고정비를 공헌이익률로 나눈 값과 같습니다. 공헌이익률이 높다는 것은 매출 1달러마다 더 많은 고정비를 감당한다는 뜻이므로 손익분기점이 낮아집니다. 위 표에서 공헌이익률이 40%에서 50%로 오르면 손익분기 매출액은 $25,000에서 $20,000으로 줄어듭니다.
모델 가정
- 원가는 선형입니다. 즉 단위당 변동비는 일정하고, 고정비는 생산량 범위 전체에서 변하지 않습니다.
- 판매가는 일정하며 대량 구매 할인은 없습니다.
- 단일 제품을 판매하거나, 고정된 제품 믹스를 하나의 제품으로 간주합니다.
- 생산한 모든 제품이 판매되며 재고는 쌓이지 않습니다.
실제 사업에서는 단계적 고정비, 대량 가격 정책, 제품 믹스 변화 등으로 이러한 가정이 깨지는 경우가 많습니다. 이 결과는 정보 제공 목적으로만 제공되며 재무 자문이 아닙니다.
핵심 용어와 변수
- 고정비
- 해당 기간에 생산하거나 판매하는 단위 수량과 관계없이 변하지 않는 비용으로, 임대료, 정규직 급여, 보험료 등이 여기에 해당합니다.
- 변동비(단위당)
- 생산하거나 판매하는 단위 수량에 비례하여 증가하는 비용으로, 원자재, 포장재, 단위당 배송비 등이 여기에 해당합니다.
- 단위당 판매가
- 제품 한 단위를 판매하여 받는 매출액입니다.
- 단위당 공헌이익
- 단위당 판매가에서 단위당 변동비를 뺀 값입니다. 각 단위가 고정비를 충당한 뒤 이익으로 기여하는 금액입니다.
- 공헌이익률
- 단위당 공헌이익을 단위당 판매가로 나눈 값이며, 보통 백분율로 표시합니다.
- 손익분기 판매량
- 총수익이 총비용과 같아지기 위해 판매해야 하는 단위 수량입니다.
- 손익분기 매출액
- 손익분기점에서의 매출액으로, 손익분기 판매량 × 판매가와 같습니다.
- 안전 마진
- 실제(또는 계획) 판매량과 손익분기 판매량의 차이이며, 흔히 실제 판매량 대비 백분율로 표시합니다.
- 총비용
- 특정 판매량에서의 고정비와 모든 변동비를 합한 금액입니다.
공식
$$\text{단위당 공헌이익} = P - V$$
$$\text{공헌이익률} = \frac{P - V}{P}$$
$$\text{손익분기 판매량} = \frac{F}{P - V}$$
$$\text{손익분기 매출액} = \frac{F}{\text{공헌이익률}}$$
$$\text{총비용} = F + V \times \text{판매량}$$
여기서 \(F\)는 고정비, \(P\)는 단위당 판매가, \(V\)는 단위당 변동비입니다. \(F = \$10{,}000\), \(P = \$25\), \(V = \$15\)일 때 공헌이익률은 \(10/25 = 40\%\)이고, 손익분기 매출액은 \(\$10{,}000 / 0.40 = \$25{,}000\)입니다.
자주 묻는 질문
공헌이익이란 무엇인가요? 한 개를 팔았을 때 자기 변동비를 회수하고 남아서 고정비와 이익에 보태지는 금액(판매가 − 변동비)을 말합니다.
판매가가 변동비보다 낮으면 어떻게 되나요? 공헌이익이 마이너스가 되어 팔 때마다 손해를 보게 되므로, 양(+)의 손익분기점은 존재하지 않습니다.
세금도 반영되나요? 아니요. 이 계산은 단순 선형 모델에 기반한 세전 영업 손익분기점입니다. 목표 이익을 고정비에 더하면 원하는 이익을 달성하기 위한 목표 매출 수준을 구할 수 있습니다.