Что считает этот калькулятор
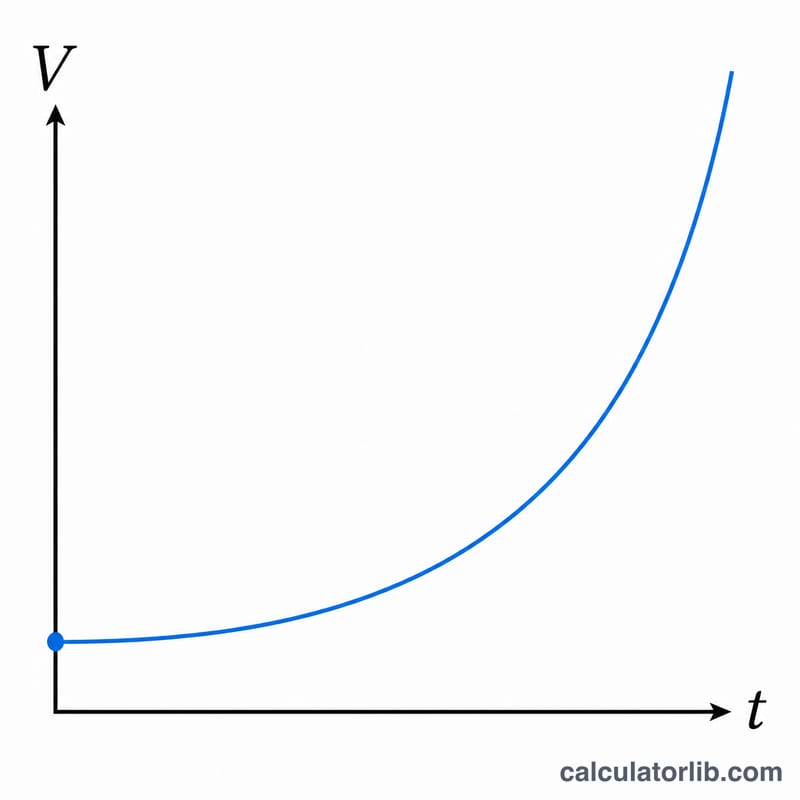
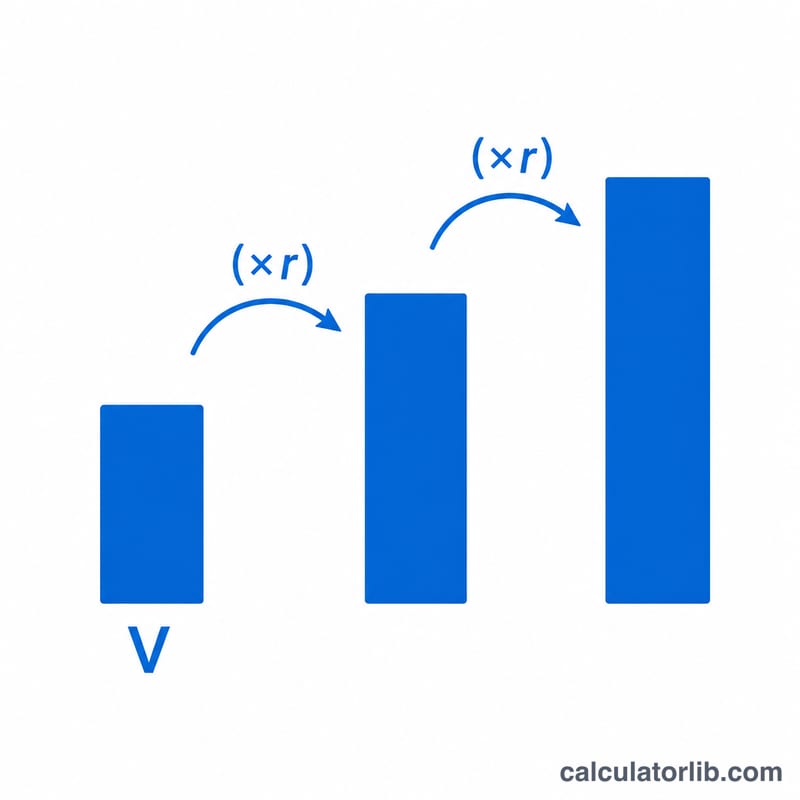
Калькулятор экспоненциального роста показывает, во что превратится исходная сумма, если она ежегодно увеличивается на один и тот же процент. Он подходит для расчёта вкладов и инвестиций со сложными процентами, прогноза численности населения, роста аудитории сервиса — словом, для любой величины, которая прирастает с постоянной годовой ставкой. Вы вводите три параметра, а калькулятор выдаёт будущую сумму, общий прирост, процент увеличения и подробную разбивку по годам, за которой удобно следить.
Какие данные нужно ввести
- Начальная сумма — то, с чего вы начинаете (ваш капитал, текущая численность населения и т. п.).
- Годовая ставка роста (% в год) — на сколько процентов величина растёт каждый год. Для 5% вводите 5, а не 0,05.
- Срок (лет) — сколько длится рост. Можно указывать дробные значения, например 7,5 года.
Формула
В основе расчёта — годовое (дискретное) начисление сложного процента:
A = P × (1 + r / 100)t
Здесь P — начальная сумма, r — годовая ставка в процентах, а t — число лет. Калькулятор также показывает общий прирост = A − P и процент увеличения = (A − P) / P × 100. Таблица по годам строится так: формула применяется к каждому целому году (0, 1, 2 …), а если в сроке есть дробная часть, добавляется ещё одна точка — для точного дробного года.
Разбор на примере
Допустим, вы вкладываете начальную сумму 1 000 под годовую ставку 6% на 10 лет:
- A = 1 000 × (1 + 6 / 100)10 = 1 000 × 1,0610 ≈ 1 790,85
- Общий прирост ≈ 1 790,85 − 1 000 = 790,85
- Процент увеличения ≈ 79,08%
В таблице по годам будет показано: 1 000 в год 0, 1 060 в год 1, 1 123,60 в год 2 и так далее вплоть до 10-го года.
Частые вопросы
Какое начисление используется — годовое или непрерывное? Годовое (дискретное): ставка применяется один раз в год по формуле (1 + r/100)t, а не по формуле непрерывного начисления ert.
Можно ли смоделировать снижение, а не рост? Да. Введите отрицательную ставку (например, −3), и величина будет ежегодно уменьшаться — это экспоненциальное затухание.
Что будет, если указать дробное число лет? Итоговая сумма всё равно рассчитывается по точному значению t, а калькулятор добавляет в таблицу дополнительную строку для этого дробного года, чтобы разбивка совпадала с результатом.
Интерпретация вашего результата
Число, которое возвращает этот калькулятор, является номинальной проекцией: он предполагает, что одна и та же ставка роста применяется без прерывания один раз в год в течение всего периода. Это арифметика, а не прогноз — реальные ставки сбережений, доходы от инвестиций и темпы роста населения варьируются каждый год.
Основная формула выглядит следующим образом
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$где \(P\) — начальное значение, \(r\) — годовая ставка в процентах и \(t\) — количество лет. Две производные величины облегчают чтение результата:
- Общий рост \(= A - P\) — абсолютная сумма добавленного (или потерянного).
- Процентное увеличение \(= \dfrac{A - P}{P} \times 100\) — общее изменение за весь период, а не в год.
Например, 10,000, растущее на 5% в год в течение 10 лет, дает \(10{,}000 \times 1.05^{10} =\) 16,288.95. Общий рост составляет $6,288.95, а процентное увеличение составляет 62.89% — намного больше, чем 5 × 10 = 50%, потому что каждый год рост сам по себе усугубляется.
Что не включено в результат
Проекция игнорирует инфляцию, налоги, сборы, снятия и дополнительные взносы. Если вы планируете регулярно добавлять деньги, этот инструмент недооценит баланс; если применяются сборы или налоги, он переоценит его. Чтобы преобразовать номинальную цифру в нынешнюю покупательную способность, дисконтируйте ее по ожидаемому уровню инфляции \(i\):
$$A_{\text{реальное}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$Продолжая пример, при 3% средней инфляции $16,288.95 стоит примерно \(16{,}288.95 / 1.03^{10} = 16{,}288.95 / 1.343916 \approx\) $12,120.51 в сегодняшних деньгах — реальный прирост примерно 21%, а не 63%.
Отрицательные ставки и время удвоения
Отрицательная ставка превращает ту же формулу в экспоненциальное затухание: коэффициент роста \(1 + r/100\) падает ниже 1, поэтому каждый год умножает значение вниз. При −3% в течение 10 лет 10,000 становится 7,374.24, потеря 26.26%. Математически затухание никогда не достигает ровно нуля; оно асимптотически приближается к нему.
Для положительных ставок время удвоения аппроксимируется правилом 72:
$$t_{\text{удвоение}} \approx \frac{72}{r}$$и дано точно по
$$t_{\text{удвоение}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$При 7% практическое правило дает 72/7 ≈ 10.3 года, а точная цифра — \(0.693147 / 0.067659 = 10.24\) года. Приближение наиболее близко для ставок примерно от 5% до 10% и отклоняется при очень высоких или очень низких ставках.
В этом разделе описывается только математическая модель. Это общая информация, а не финансовые, инвестиционные или налоговые советы; по вопросам, касающимся ваших собственных денег, проконсультируйтесь с квалифицированным специалистом.
Сравнение сценариев роста
Каждая строка ниже начинается с одного и того же начального значения 10,000 и использует \(A = P \times (1 + r/100)^{t}\), округленное до двух десятичных знаков. Валюта не имеет метки — арифметика идентична для долларов, евро, рупий или подсчета населения.
| Начальное значение | Годовая ставка | Лет | Будущее значение | Общий рост | % Увеличение |
|---|---|---|---|---|---|
| 10,000.00 | 2% | 5 | 11,040.81 | 1,040.81 | 10.41% |
| 10,000.00 | 2% | 10 | 12,189.94 | 2,189.94 | 21.90% |
| 10,000.00 | 2% | 20 | 14,859.47 | 4,859.47 | 48.59% |
| 10,000.00 | 2% | 30 | 18,113.62 | 8,113.62 | 81.14% |
| 10,000.00 | 5% | 5 | 12,762.82 | 2,762.82 | 27.63% |
| 10,000.00 | 5% | 10 | 16,288.95 | 6,288.95 | 62.89% |
| 10,000.00 | 5% | 20 | 26,532.98 | 16,532.98 | 165.33% |
| 10,000.00 | 5% | 30 | 43,219.42 | 33,219.42 | 332.19% |
| 10,000.00 | 7% | 5 | 14,025.52 | 4,025.52 | 40.26% |
| 10,000.00 | 7% | 10 | 19,671.51 | 9,671.51 | 96.72% |
| 10,000.00 | 7% | 20 | 38,696.84 | 28,696.84 | 286.97% |
| 10,000.00 | 7% | 30 | 76,122.55 | 66,122.55 | 661.23% |
| 10,000.00 | 10% | 5 | 16,105.10 | 6,105.10 | 61.05% |
| 10,000.00 | 10% | 10 | 25,937.42 | 15,937.42 | 159.37% |
| 10,000.00 | 10% | 20 | 67,275.00 | 57,275.00 | 572.75% |
| 10,000.00 | 10% | 30 | 174,494.02 | 164,494.02 | 1,644.94% |
| 10,000.00 | −3% (затухание) | 10 | 7,374.24 | −2,625.76 | −26.26% |
Чтение закономерности
- Ставка имеет большее значение, чем кажется. За 30 лет удвоение ставки с 5% на 10% не удвоит результат (43,219.42 → 174,494.02) — оно его учетверяет, потому что показатель степени усиливает разницу.
- Время — второй рычаг. При 7% первые 10 лет добавляют 9,671.51; последние 10 лет (с 20-го по 30-й год) добавляют 37,425.71 при одном и том же начальном капитале.
- Контрольные точки удвоения. Строка 7%/10 лет почти ровно удвоена (19,671.51), что соответствует оценке правила 72 в 10.3 года.
- Затухание асимметрично. Потеря 3% в год в течение 10 лет удаляет только 26.26%, а не 30%, потому что каждый год потери берутся с меньшей базы.
Эти строки представляют собой иллюстративную арифметику, а не ожидаемые доходы для какого-либо конкретного актива, страны или рынка.
Определены ключевые термины
- Начальное значение / основной капитал (P)
- Начальное количество в нулевой момент времени — депозит, инвестиционный баланс, подсчет населения или любая измеримая величина. Оно должно быть введено в тех же единицах, что и требуемый ответ.
- Годовая ставка роста (r)
- Процентное изменение, применяемое один раз в год, введенное в процентах (5 означает 5%, а не 0.05). Ставка имеет смысл только с приложенным периодом; ежемесячную ставку необходимо преобразовать в годовую перед использованием здесь.
- Период времени (t)
- Количество лет, в течение которых применяется ставка. Дробные годы допустимы: \(t = 2.5\) просто возводит коэффициент роста в степень 2.5.
- Коэффициент роста (1 + r/100)
- Множитель, применяемый каждый год. Выше 1 количество растет, ровно 1 оставляет его неизменным, ниже 1 (отрицательная \(r\)) оно сокращается. При 5% коэффициент 1.05; при −3% это 0.97.
- Будущая / окончательная сумма (A)
- Прогнозируемое значение через \(t\) лет, \(A = P(1 + r/100)^{t}\). Это номинальная цифра — не скорректированная на инфляцию, налоги или сборы.
- Общий рост
- Абсолютное изменение, \(A - P\). Отрицательное, когда ставка отрицательна. Он отвечает на вопрос «сколько было добавлено», а будущее значение отвечает на вопрос «сколько там есть».
- Процентное увеличение
- Кумулятивное изменение за весь период, \((A - P)/P \times 100\). Оно усугубляется, поэтому оно всегда больше \(r \times t\) для положительных ставок: 5% в течение 10 лет составляет 62.89%, а не 50%.
- Экспоненциальное затухание
- Та же формула с отрицательной ставкой, часто записываемая как \(A = P(1 - d/100)^{t}\), где \(d\) — ставка снижения. Используется для амортизации, радиоактивного распада и сокращения населения. Его аналог времени удвоения — период полураспада, \(t_{1/2} = \ln(0.5)/\ln(1 - d/100)\).
- Дискретное против непрерывного начисления
- Этот калькулятор использует дискретное годовое начисление — рост применяется в один шаг в год. При непрерывном начислении значение вместо этого следует формуле \(A = P e^{rt}\) с \(r\) в виде десятичной дроби. Непрерывное начисление всегда дает немного больший результат для одной и той же номинальной ставки: при 5% за 10 лет \(e^{0.5} = 1.6487\) против \(1.05^{10} = 1.6289\).
- Время удвоения
- Годы, необходимые для достижения значением \(2P\). Аппроксимируется правилом 72, \(72/r\), и вычисляется точно как \(\ln 2 / \ln(1 + r/100)\). При 10% точный ответ — 7.27 лет против практического правила 7.2.
- CAGR (совокупный годовой темп роста)
- Обратный вопрос: учитывая начальное и конечное значения, какая постоянная годовая ставка их связывает? $$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$ Рост с 10,000 до 26,532.98 за 20 лет дает \((2.653298)^{0.05} - 1 = 0.05\), то есть CAGR 5%. CAGR сглаживает всю год за год волатильность, поэтому два очень разных пути могут иметь одинаковый CAGR.
Определения здесь являются математическими и применяются в любой валюте или стране; они представляют собой общую информацию, а не финансовые советы.