Что такое выборочное распределение выборочного среднего?
Если многократно извлекать из генеральной совокупности случайные выборки объёмом n и для каждой считать среднее, то эти средние сами образуют новое распределение — выборочное распределение выборочного среднего. Данный калькулятор определяет его центр (среднее) и разброс (стандартную ошибку) по трём исходным значениям: среднему генеральной совокупности μ, стандартному отклонению совокупности σ и объёму выборки n.
Как пользоваться калькулятором
Введите среднее генеральной совокупности (μ), стандартное отклонение совокупности (σ) и объём выборки (n). Инструмент вернёт среднее выборочного распределения (μx̄), стандартную ошибку (σx̄) и дисперсию выборочного среднего (σx̄²). Стандартная ошибка показывает, насколько в среднем выборочные средние отклоняются от истинного среднего совокупности.
Разбор формулы
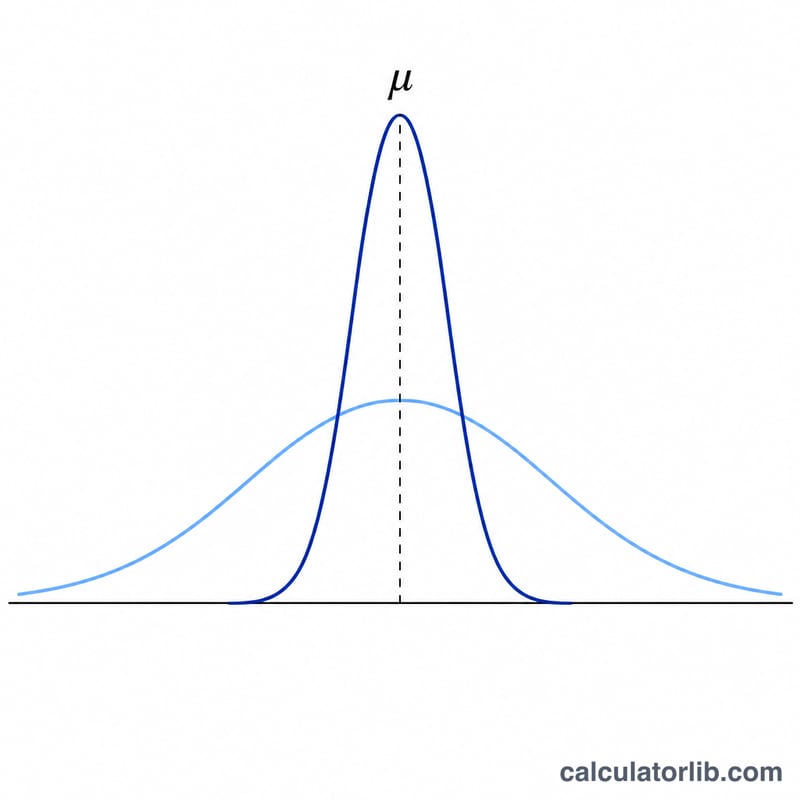
Среднее выборочного распределения всегда равно среднему генеральной совокупности: \(\mu_{\bar{x}} = \mu\). Разброс уменьшается с ростом объёма выборки:
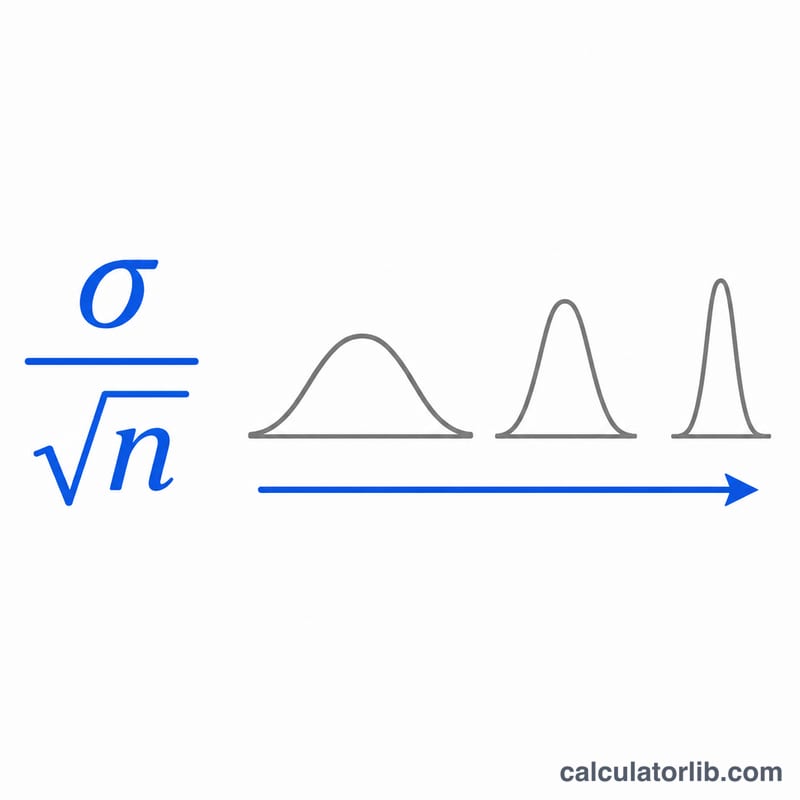
$$\mu_{\bar{x}} = \text{Mean } \mu \qquad \sigma_{\bar{x}} = \frac{\text{Std Dev } \sigma}{\sqrt{\text{Sample Size } n}}$$Поскольку мы делим на квадратный корень из n, удвоение объёма выборки не уменьшает стандартную ошибку вдвое — чтобы сократить её в два раза, нужно увеличить n в четыре раза. Согласно центральной предельной теореме, при больших n это распределение приближённо нормальное независимо от формы исходной совокупности.
Разбор примера
Пусть \(\mu = 100\), \(\sigma = 15\) и \(n = 25\). Тогда \(\mu_{\bar{x}} = 100\), а
$$\sigma_{\bar{x}} = \frac{15}{\sqrt{25}} = \frac{15}{5} = 3$$Дисперсия равна \(\sigma_{\bar{x}}^{2} = 3^{2} = 9\). Таким образом, средние по выборкам из 25 наблюдений группируются вокруг 100 со стандартной ошибкой 3.
Частые вопросы
Почему стандартная ошибка уменьшается при больших выборках? В больших выборках случайные колебания усредняются, поэтому их средние теснее сгруппированы вокруг истинного среднего.
Должна ли совокупность быть нормальной? Для приведённых формул — нет. Среднее и стандартная ошибка точны для любой совокупности. Нормальность самого выборочного распределения выполняется приближённо при больших n благодаря центральной предельной теореме.
Что делать, если известно только выборочное стандартное отклонение? Если σ неизвестно, используйте выборочное стандартное отклонение s в качестве оценки; тогда стандартная ошибка становится равной \(s/\sqrt{n}\) и часто применяется вместе с t-распределением.
Как размер выборки влияет на стандартную ошибку
В таблице среднее генеральной совокупности зафиксировано на уровне \(\mu = 100\), а стандартное отклонение генеральной совокупности — на уровне \(\sigma = 15\), после чего варьируется размер выборки \(n\). Среднее выборочного распределения во всех строках остаётся равным 100. Меняется только разброс.
| Размер выборки n | Стандартная ошибка \(\sigma/\sqrt{n}\) | Дисперсия \(\sigma^2/n\) | SE как доля σ |
|---|---|---|---|
| 1 | 15 | 225 | 1 |
| 4 | 7.5 | 56.25 | 0.5 |
| 9 | 5 | 25 | 0.3333 |
| 25 | 3 | 9 | 0.2 |
| 100 | 1.5 | 2.25 | 0.1 |
| 400 | 0.75 | 0.5625 | 0.05 |
Отношение стандартной ошибки к σ равно \(1/\sqrt{n}\). Из-за квадратного корня увеличение размера выборки в четыре раза уменьшает стандартную ошибку вдвое: при переходе от n = 1 к 4, от 4 к 16 (или от 25 к 100, от 100 к 400) стандартная ошибка каждый раз уменьшается вдвое. Чтобы уменьшить её в десять раз, требуется в 100 раз больше наблюдений, поэтому сбор дополнительных данных даёт всё меньшую отдачу.
Интерпретация стандартной ошибки
Стандартная ошибка \(\sigma_{\bar{x}} = \sigma/\sqrt{n}\) показывает, насколько выборочные средние варьируются от выборки к выборке. Если выборочное распределение \(\bar{x}\) приблизительно нормально (по центральной предельной теореме или потому, что сама генеральная совокупность нормальна), то примерно:
- 68% выборочных средних попадают в пределы 1 стандартной ошибки от μ,
- 95% попадают в пределы 2 стандартных ошибок (точнее, 1.96),
- 99.7% попадают в пределы 3 стандартных ошибок.
Пример: при \(\mu = 100\) и \(\sigma_{\bar{x}} = 3\) (например, σ = 15 и n = 25):
| Охват | Интервал | Диапазон выборочных средних |
|---|---|---|
| ≈ 68% | \(100 \pm 1(3)\) | от 97 до 103 |
| ≈ 95% | \(100 \pm 2(3)\) | от 94 до 106 |
| ≈ 99.7% | \(100 \pm 3(3)\) | от 91 до 109 |
Стандартная ошибка и стандартное отклонение. Стандартное отклонение генеральной совокупности σ описывает, как отдельные значения варьируются вокруг μ. Стандартная ошибка описывает, как выборочные средние варьируются вокруг μ. При n > 1 она всегда меньше σ и уменьшается с ростом n.
Нормальность и размер выборки. Распространённое эмпирическое правило говорит, что n ≥ 30 достаточно для того, чтобы выборочное распределение среднего было приблизительно нормальным. Это лишь ориентир: для примерно симметричных совокупностей может хватить и меньшего n, а для сильно асимметричных или тяжелохвостых совокупностей может понадобиться значительно больше.
Конечные совокупности. Формула σ/√n предполагает выборку с возвратом или очень большую совокупность. При выборке без возврата, когда выборка составляет более примерно 5% совокупности размера N, стандартная ошибка умножается на поправку для конечной совокупности \(\sqrt{\frac{N-n}{N-1}}\), которая её уменьшает. Этот калькулятор данную поправку не применяет.
Ключевые термины и обозначения
- Среднее генеральной совокупности (μ): среднее всех значений в совокупности.
- Стандартное отклонение генеральной совокупности (σ): типичное расстояние отдельных значений совокупности от μ.
- Размер выборки (n): количество наблюдений в каждой выборке.
- Выборочное среднее (x̄): среднее n наблюдений одной выборки; оно варьируется от выборки к выборке.
- Выборочное распределение: распределение вероятностей статистики (здесь x̄) по всем возможным выборкам размера n из совокупности.
- Среднее выборочного распределения (\(\mu_{\bar{x}}\)): математическое ожидание x̄, которое равно μ, поэтому выборочное среднее является несмещённой оценкой μ.
- Стандартная ошибка (\(\sigma_{\bar{x}}\)): стандартное отклонение выборочного распределения x̄, равное \(\sigma/\sqrt{n}\).
- Дисперсия выборочного среднего (\(\sigma_{\bar{x}}^2\)): квадрат стандартной ошибки, \(\sigma^2/n\).
- Центральная предельная теорема: для независимых наблюдений из совокупности с конечной дисперсией выборочное распределение x̄ приближается к нормальному при увеличении n, независимо от формы совокупности.