Lévy dağılımı nedir?
Lévy dağılımı, bir konum parametresi olan mu değerinden büyük değerler için tanımlanan, sürekli ve ağır kuyruklu bir olasılık dağılımıdır. İki parametresi vardır: dağılımın başladığı noktayı kaydıran konum parametresi mu ve dağılımı genişleten, pozitif olması zorunlu ölçek parametresi c. Kararlı (stable) bir dağılım olan Lévy dağılımı; fizikte (Brownian hareketinin ilk geçiş zamanları), finansta ve anormal difüzyon çalışmalarında karşımıza çıkar. Dikkat çekici biçimde hem ortalaması hem de varyansı sonsuzdur; bu nedenle bu araç özet momentler yerine yoğunluk ve birikimli olasılık değerlerini verir.
Bu hesaplama aracı nasıl kullanılır?
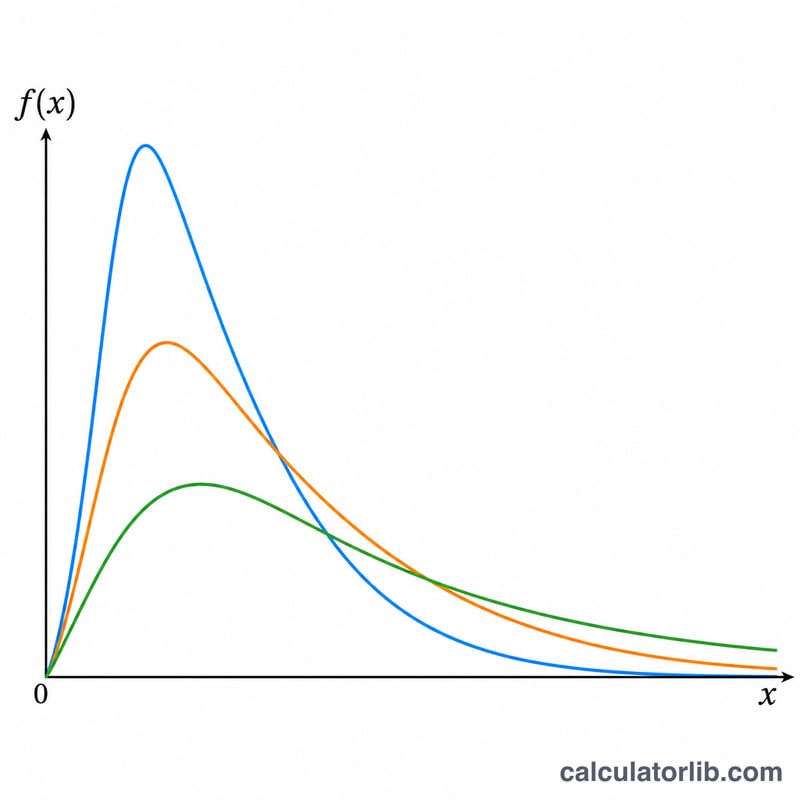
Önce hangi eğriyi görüntülemek istediğinizi seçin: olasılık yoğunluk fonksiyonu f, alt birikimli olasılık P ya da üst birikimli olasılık Q. Ardından konum parametresi mu ile pozitif ölçek parametresi c değerini girin. Sonra değerlendirilecek x aralığını; başlangıç değeri, artış miktarı (adım) ve nokta sayısı ile tanımlayın. Araç, her noktada x değerini hesaplar, ilk x için f, P ve Q değerlerini yazdırır ve seçtiğiniz fonksiyonu aralık boyunca bir eğri olarak çizer.
Formülün açıklaması
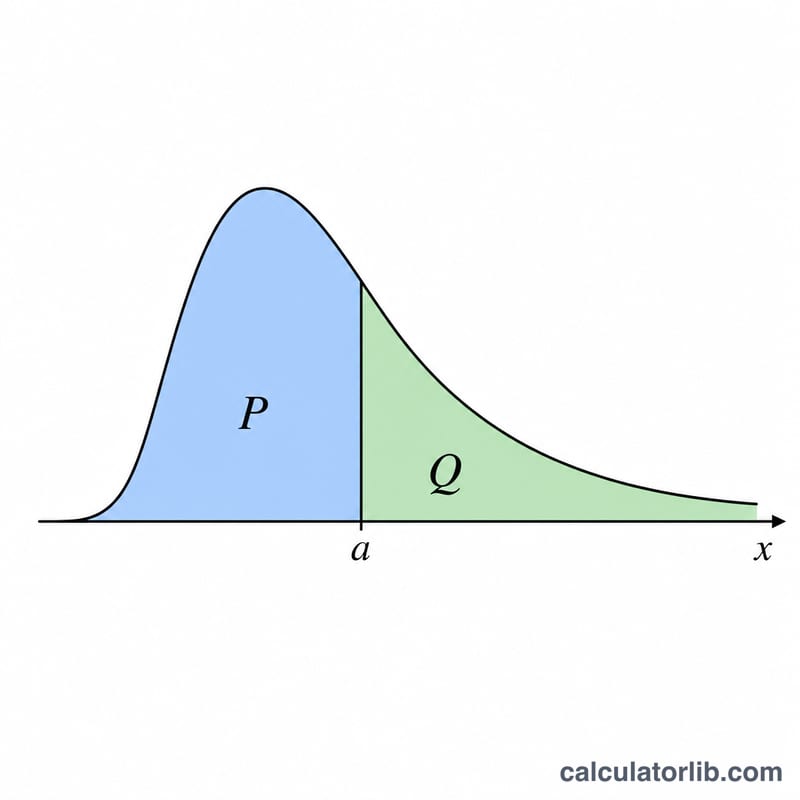
\(s = x - mu\) olsun. \(s > 0\) için yoğunluk $$f(x) = \sqrt{\frac{c}{2\pi}} \cdot e^{-\frac{c}{2s}} \cdot s^{-3/2}$$ şeklindedir. Alt birikimli dağılım $$P(x) = \operatorname{erfc}\!\left(\sqrt{\frac{c}{2s}}\right)$$ olup buradaki erfc tümleyen hata fonksiyonudur; üst (sağkalım) fonksiyonu ise $$Q(x) = 1 - P(x) = \operatorname{erf}\!\left(\sqrt{\frac{c}{2s}}\right)$$ ile verilir. mu değerine eşit veya altındaki x değerlerinde olasılık kütlesi bulunmaz; dolayısıyla \(f = 0\), \(P = 0\) ve \(Q = 1\) olur. Hata fonksiyonu, Abramowitz & Stegun 7.1.26 rasyonel yaklaşımı ile hesaplanır.
Çözümlü örnek
\(mu = 0\), \(c = 1\) ve \(x = 1\) için: \(s = 1\) olduğundan $$f = \sqrt{\frac{1}{2\pi}} \cdot e^{-0{,}5} = 0{,}398942 \cdot 0{,}606531 \approx 0{,}24197$$ bulunur. \(z = \sqrt{1/2} = 0{,}70711\) argümanı için \(\operatorname{erf}(z) \approx 0{,}68269\) olur; böylece \(P = \operatorname{erfc}(z) \approx 0{,}31731\) ve \(Q \approx 0{,}68269\) elde edilir — bunlar standart Lévy(0,1) değerleridir.
Sıkça sorulan sorular
c neden 0'dan büyük olmak zorunda? Ölçek parametresi dağılımın yayılımını belirler; pozitif olmayan bir c değeri yoğunluğu tanımsız hale getirir, bu yüzden araç \(c > 0\) koşulunu arar.
x, mu değerinin altındayken ne olur? Dağılımın orada desteği yoktur; dolayısıyla \(f = 0\), alt birikimli olasılık \(P = 0\) ve üst birikimli olasılık \(Q = 1\) olur.
Neden ortalama ve varyans yok? Lévy dağılımı o kadar ağır kuyruklu bir dağılımdır ki ortalaması ve varyansı sonsuza ıraksar; bu nedenle sonlu özet momentler raporlanmaz.