

這個 EAR 計算器能做什麼
有效年利率(Effective Annual Rate,EAR)計算器能把銀行或機構標示的「名目年利率」換算成把複利效果一併考慮後、你實際賺到或付出的真實年利率。由於利息只要一年計算超過一次,就會產生「利滾利」的效果,因此有效利率永遠會高於名目利率。這項工具適用於全球任何投資、儲蓄帳戶或貸款,並不限於特定國家。
需要輸入的欄位
- 年利率(%)——名目(標示)年利率,預設值為 6%。
- 複利頻率——利息多久計算一次。計算器支援多種選項:每年(1)、每半年(2)、每季(4)、每兩個月(6)、每月(12)、每半月(24)、每兩週(26)、每週(52)、以 360 天為基準的每日複利、以 365 天為基準的每日複利,以及連續複利。
貼心的是,計算器會同時列出各種複利頻率對應的 EAR,讓你能一目了然地並排比較各種方案。
計算公式
當複利期數為有限值 \(n\)、名目利率為 \(r\)(以小數表示)時:
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
若為連續複利,計算器則採用指數形式:$$\text{EAR} = e^{r} - 1$$計算結果會四捨五入至小數點後六位,並以百分比顯示。
實際範例
假設名目利率為 6%,並採每季複利(\(n = 4\)):
- \(r = 0.06\),\(n = 4\)
- $$\text{EAR} = \left(1 + \frac{0.06}{4}\right)^{4} - 1 = (1.015)^{4} - 1$$
- $$\text{EAR} = 1.06136 - 1 = 0.06136$$約為 6.1364%
換句話說,名目利率 6% 採每季複利,實際年化報酬率為 6.1364%。若改為每月複利會上升到約 6.1678%,採連續複利則約為 6.1837%。
不同複利頻率與利率下的有效年利率
此表列出數個名義(標示)年利率的有效年利率。每個數值皆使用 \(\text{EAR} = (1 + r/n)^n - 1\),其中 \(r\) 為以小數表示的名義利率,\(n\) 為每年的複利期數。「連續」欄使用 \(e^r - 1\)。數值四捨五入至小數點後四位,以百分比表示。
| 名義利率 | 年複利(n=1) | 季複利(n=4) | 月複利(n=12) | 日複利(n=365) | 連續複利 |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 15% | 15.0000% | 15.8650% | 16.0755% | 16.1798% | 16.1834% |
| 20% | 20.0000% | 21.5506% | 21.9391% | 22.1336% | 22.1403% |
以 10% 按月複利為例的代入計算:\((1 + 0.10/12)^{12} - 1 = (1.008333…)^{12} - 1 \approx 1.104713 - 1 = 0.104713\),即約 10.4713%。
請注意,從年複利改為季複利所增加的幅度,遠大於從月複利改為日複利,而從日複利改為連續複利的增益則極為微小。
關鍵術語:名義利率、EAR、APR 與 APY
- 名義利率(標示利率)
- 在未計入年內複利效果之前,所報出的年利率。例如:「12% 按月複利」。
- 複利頻率
- 每年計算利息並加入本金的次數(\(n\)):1 為年複利,2 為半年複利,4 為季複利,12 為月複利,52 為週複利,365 為日複利。
- EAR(有效年利率)
- 每年複利一次所得到的利率,其成長效果與名義利率每年複利 \(n\) 次相同:\(\text{EAR} = (1 + r/n)^n - 1\)。
- APY(年收益率)
- 存款及儲蓄產品常用的術語。它與 EAR 是同一個數值:即計入複利後的年收益。
- APR(年percentage率)
- 通常以名義數字報價的年利率,本身並不包含年內複利的效果。APR 的確切定義,以及是否包含費用,依國家與法規而異,因此請查閱產品所在地適用的規定。
- 連續複利
- 當 \(n \to \infty\) 時的理論極限:\(\text{EAR} = e^r - 1\)。
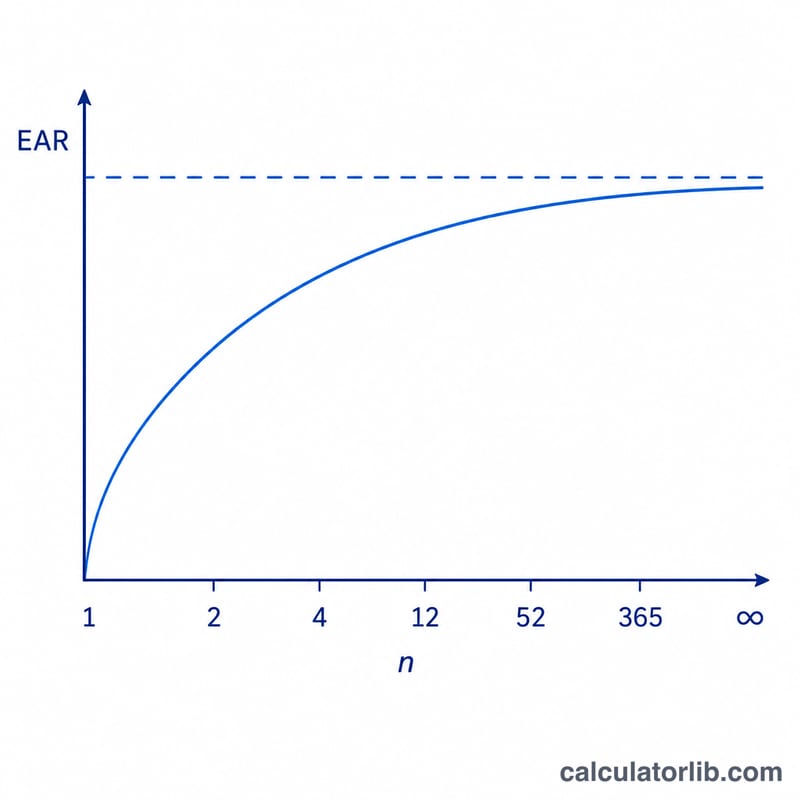
關係:對於相同的名義利率,EAR ≥ 名義利率,且只有在年複利(\(n=1\))時兩者才相等。EAR 隨 \(n\) 增加而上升,並趨近於 \(e^r - 1\)。
解讀您的有效年利率結果
有效年利率與名義利率之間的差異,純粹來自複利的效果:在較早期間所賺取(或所收取)的利息,在之後的期間同樣會產生利息。若兩個數字相等,代表只有每年複利一次。
- 利率越高,差距越大。在 3% 按月複利時,約增加 0.04 個百分點;在 20% 時則約增加 1.94 個百分點。
- 複利越頻繁,有效年利率越高,但增幅遞減。從年複利改為季複利的增幅最大,而從日複利改為連續複利的增幅非常小。上限為 \(e^r - 1\)。
- EAR 與 APY 是衡量年收益的等效指標,因此可用其中任一項來比較複利方式不同的儲蓄或投資產品。
- 同樣的衡量方式也適用於借貸。對於貸款或信用額度,當複利頻率高於每年一次時,EAR 顯示利息的實際年成本。對於投資,它顯示實際的年成長率。
要公平比較兩項方案,請先將兩者都換算為 EAR;EAR 較高者表示本金成長較快(對儲蓄者較有利,對借款人則成本較高)。EAR 只反映利率與複利方式;費用、稅金及利率變動均不包含在內。
本內容僅為一般資訊,並非專業的財務建議。
常見問題
為什麼 EAR 會比名目利率高?因為利息一年會被加計超過一次,後續的利息會以已經增加的本金為基礎計算。複利頻率越高,EAR 就越高。
每日複利的 360 天與 365 天選項有什麼差別?有些機構在計算每日複利時採用一年 360 天的慣例,有些則以實際的 365 天計算。計算器會同時列出兩者,方便你對照自家貸款機構所使用的慣例。
什麼時候該用 EAR?當你要比較複利頻率不同的貸款或投資時,就用 EAR——它能把所有方案換算到相同的年度基準上,進行公平比較。
















