什麼是支出乘數?
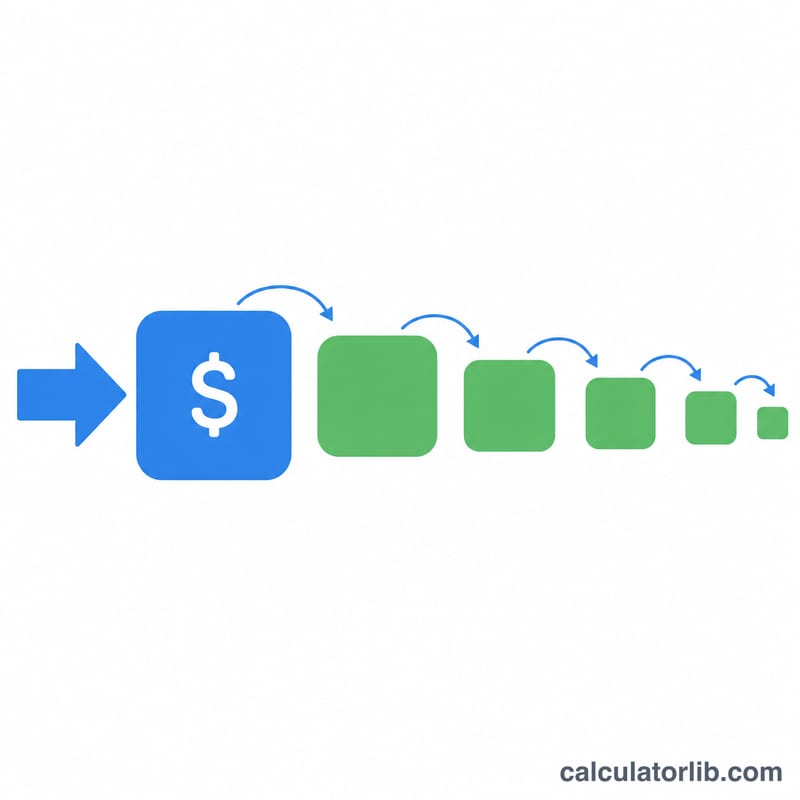
支出乘數(又稱凱因斯乘數或財政乘數)用來衡量當支出出現一筆初始變動時,整體經濟產出會隨之變動多少。當家庭、企業或政府多花了一塊錢,這一塊錢就成了另一個人的收入,而對方又會把其中一部分花掉——如此循環,便在整個經濟體中產生連鎖的漣漪效應。乘數所捕捉的,正是這道漣漪累積後的總規模。
如何使用本計算器
請先輸入邊際消費傾向(MPC),也就是每多賺一塊錢中,用於消費(而非儲蓄)的比例(介於 0 到 1 之間)。接著輸入支出變動,也就是最初注入的金額。計算器會回傳乘數、對應的邊際儲蓄傾向(MPS),以及 GDP 的估計總變動。
公式解析
乘數的算式為 \(k = \dfrac{1}{1 - \text{MPC}}\)。由於 \(\text{MPC} + \text{MPS} = 1\),因此也可寫成 \(k = \dfrac{1}{\text{MPS}}\)。MPC 越高,代表每一塊錢中被再次花掉的比例越大,乘數自然越大。對產出的總影響則為:
$$\Delta \text{GDP} = \frac{1}{1 - \text{MPC}} \times \text{Change in Spending}$$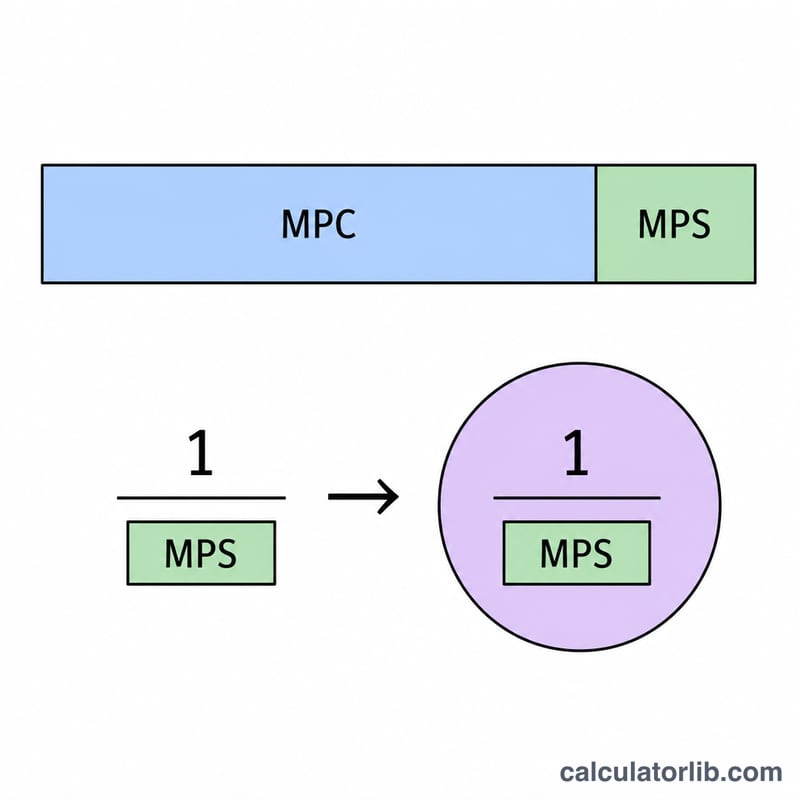
實際範例
假設 MPC 為 0.8,政府增加支出 1,000,000 美元。此時 MPS 為 \(1 - 0.8 = 0.2\),因此乘數等於 \(1 \div 0.2 = 5\)。GDP 的總變動為:
$$\Delta \text{GDP} = 5 \times \$1{,}000{,}000 = \$5{,}000{,}000$$最初注入的金額在經濟體中循環流動後,最終放大了五倍。
不同邊際消費傾向值下的乘數
本表將簡單凱因斯乘數 \(k = \frac{1}{1-\text{邊際消費傾向}}\) 套用於固定的初始支出變動 $1,000,000。邊際儲蓄傾向為 \(\text{邊際儲蓄傾向} = 1 - \text{邊際消費傾向}\)。
| 邊際消費傾向(MPC) | 邊際儲蓄傾向(MPS) | 乘數(1/(1−MPC)) | $1,000,000 支出變動對應的 GDP 總變動 |
|---|---|---|---|
| 0.50 | 0.50 | 2 | $2,000,000 |
| 0.60 | 0.40 | 2.5 | $2,500,000 |
| 0.70 | 0.30 | 3.33 | $3,333,333 |
| 0.75 | 0.25 | 4 | $4,000,000 |
| 0.80 | 0.20 | 5 | $5,000,000 |
| 0.90 | 0.10 | 10 | $10,000,000 |
| 0.95 | 0.05 | 20 | $20,000,000 |
此關係是非線性的。將 MPC 從 0.50 提高到 0.60,乘數只增加 0.5;從 0.90 提高到 0.95,則增加 10。當 MPC 趨近 1 時,分母 \(1-\text{邊際消費傾向}\) 趨近 0,在這個簡單模型中乘數會無限增大。
關鍵術語與定義
- 邊際消費傾向(MPC):每一單位新增所得中用於消費的比例。其範圍介於 0 到 1 之間。
- 邊際儲蓄傾向(MPS):每一單位新增所得中被儲蓄的比例。由於所得不是被消費就是被儲蓄,因此 \(\text{MPC} + \text{MPS} = 1\)。
- 支出乘數(財政/凱因斯乘數):GDP(產出)的總變動與初始支出變動的比率。在簡單模型中,它等於 \(\frac{1}{1-\text{MPC}} = \frac{1}{\text{MPS}}\)。
- 自發性支出:不依賴當期所得的支出,例如部分政府採購、基礎投資,或最低水準的消費。
- 注入:加入所得循環流量的資金,例如投資、政府支出或出口。
- 漏出(撤出):從循環流量中移除的資金,即儲蓄、稅收與進口。漏出會縮小每一輪支出的規模。
- 國內生產毛額(GDP):一個經濟體在一段期間內(通常為一年或一季)所生產的最終商品與服務的市場總價值。
解讀乘數結果
乘數 \(k\) 表示,在這個簡單模型中,每 $1 的初始支出會帶來 $\(k\) 的總產出。初始支出會成為他人的所得。他們會將其中的 MPC 比例再次花費,這又會成為其他人的所得,如此循環不已。總和為等比級數 \(1 + \text{MPC} + \text{MPC}^2 + \dots = \frac{1}{1-\text{MPC}}\)。
乘數為 1 對應 MPC = 0。沒有任何所得被再次花費,因此不會產生連鎖效應,GDP 的總變動等於初始支出的變動。
本計算器採用簡單的封閉經濟模型,不考慮稅收、進口,也不考慮價格或利率的反應。現實中的乘數通常低於此公式所暗示的數值,因為稅收、儲蓄、進口以及對民間支出的排擠,都會減少每一輪的支出。效果的大小也取決於經濟狀況。
常見的延伸模型會納入比例稅率 \(t\):\(k = \frac{1}{1 - \text{MPC}(1-t)}\)。例如,當 MPC = 0.8 且 t = 0.25 時,\(\text{MPC}(1-t) = 0.8 \times 0.75 = 0.6\),因此 \(k = \frac{1}{1-0.6} = 2.5\)。這低於無稅情況下的乘數 5。
這些結果描述的是教科書模型,並非預測、政策建議或財務建議。
常見問題
MPC 越高,乘數就越大嗎?是的。MPC 越接近 1,每一輪被再次花掉的收入就越多,乘數也就越大。
如果 MPC 等於 1 會怎樣?公式會變成除以零,理論上代表乘數無限大——這在現實中並不合理,因此本工具會將 MPC 上限設在略低於 1 的位置。
這能準確預測現實情況嗎?這只是一個簡化的模型。真實的乘數還會受到稅收、進口、利率以及產能限制等因素影響,這些都可能讓實際效果縮小。