Giá Vốn Hàng Bán (COGS) Là Gì?
Giá vốn hàng bán (Cost of Goods Sold – COGS) là toàn bộ chi phí trực tiếp để sản xuất hoặc mua vào những hàng hóa mà doanh nghiệp đã bán ra trong một kỳ kế toán. Khoản này bao gồm chi phí nguyên vật liệu và hàng hóa mua về, nhưng không tính các chi phí gián tiếp như phân phối, marketing hay chi phí quản lý chung. COGS được trừ khỏi doanh thu để tính ra lợi nhuận gộp, vì vậy đây là một trong những con số quan trọng nhất trên báo cáo kết quả kinh doanh.
Cách Sử Dụng Công Cụ
Bạn chỉ cần nhập ba giá trị: tồn kho đầu kỳ (giá trị hàng tồn ở thời điểm đầu kỳ), mua hàng trong kỳ (hàng hóa hoặc nguyên vật liệu mua thêm trong kỳ) và tồn kho cuối kỳ (giá trị hàng còn lại khi kết thúc kỳ). Công cụ sẽ lập tức trả về giá vốn hàng bán cùng với tổng hàng sẵn sàng để bán.
Giải Thích Công Thức
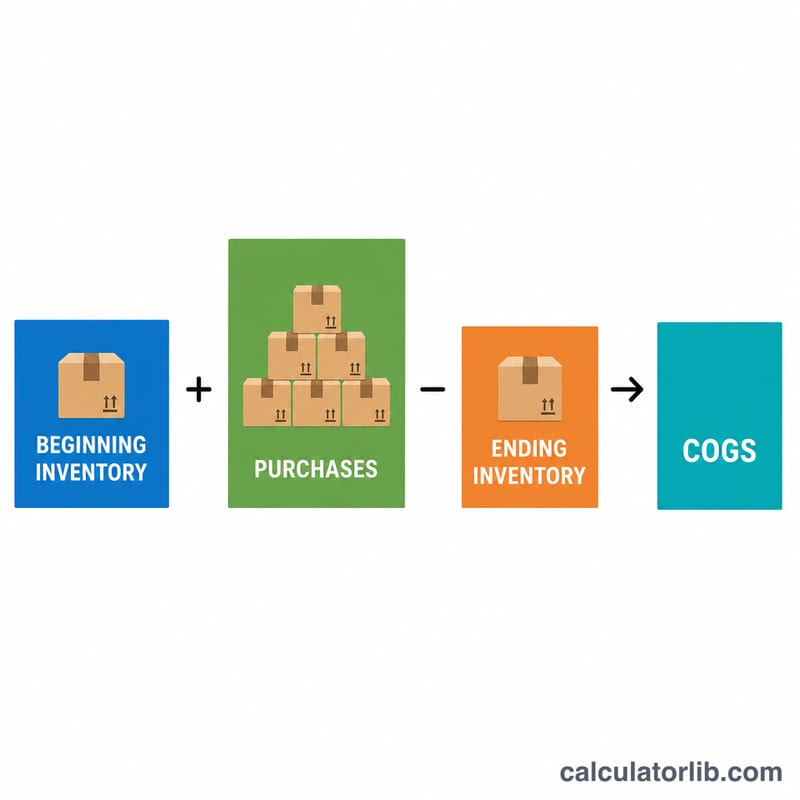
Công thức tính COGS như sau: $$\text{COGS} = \text{Tồn kho đầu kỳ} + \text{Mua hàng trong kỳ} - \text{Tồn kho cuối kỳ}$$ Logic rất đơn giản: lấy toàn bộ lượng hàng bạn có sẵn để bán (hàng đầu kỳ cộng hàng mua thêm), rồi trừ đi phần còn lại trên kệ vào cuối kỳ. Phần "biến mất" chính là hàng đã được bán ra — và đó chính là giá vốn hàng bán của bạn.
Ví Dụ Minh Họa
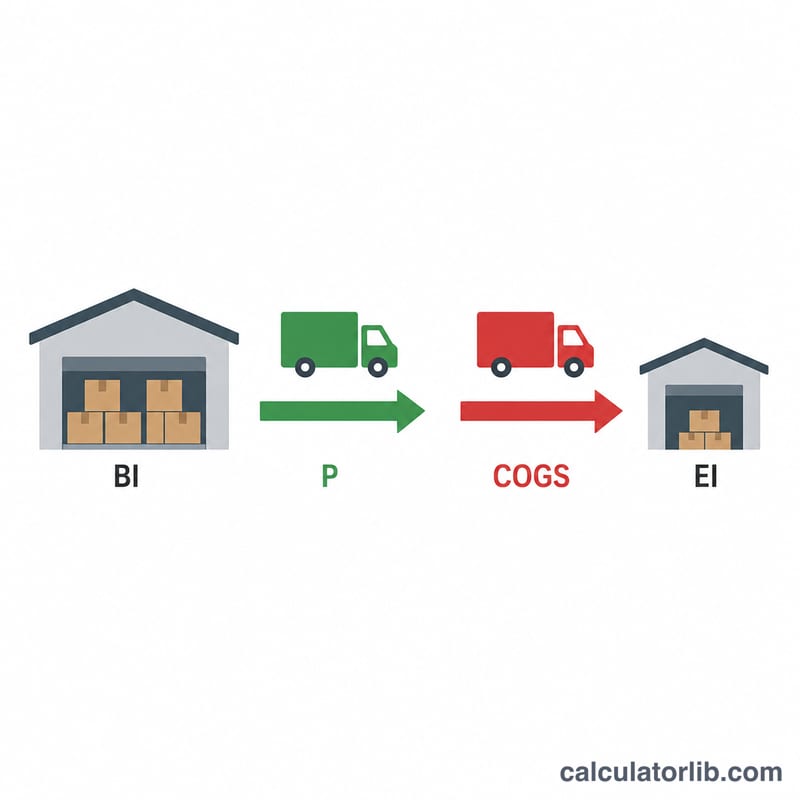
Giả sử một nhà bán lẻ bắt đầu quý với 10.000 USD hàng tồn kho, mua thêm 5.000 USD trong quý và còn lại 4.000 USD vào cuối quý. $$\text{COGS} = 10000 + 5000 - 4000 = \textbf{11000 USD}$$ Tổng hàng sẵn sàng để bán là 15.000 USD, trong đó còn tồn 4.000 USD, nghĩa là đã bán ra 11.000 USD.
Diễn giải kết quả COGS của bạn
Giá vốn hàng bán (COGS) là chi phí trực tiếp của các sản phẩm bạn đã bán trong một kỳ, được tính bằng tồn kho đầu kỳ + mua hàng − tồn kho cuối kỳ. Riêng nó chỉ là một con số chi phí. Nó trở nên hữu ích khi bạn so sánh với doanh thu, với các kỳ trước và với lượng hàng tồn kho bạn đang giữ.
Lợi nhuận gộp và biên lợi nhuận gộp
COGS tác động trực tiếp đến lợi nhuận gộp và biên lợi nhuận gộp:
$$\text{Lợi nhuận gộp} = \text{Doanh thu} - \text{COGS}$$
$$\text{Biên lợi nhuận gộp \%} = \frac{ \text{Doanh thu} - \text{COGS} }{ \text{Doanh thu} } \times 100$$
Ví dụ: với doanh thu 80.000 đô la và COGS là 40.000 đô la, lợi nhuận gộp là \(80{,}000 - 40{,}000 = 40{,}000\) và biên lợi nhuận gộp là \(\frac{40{,}000}{80{,}000} \times 100 = 50\%\).
COGS xuất hiện ở đâu trên báo cáo thu nhập
COGS được báo cáo ở phần đầu của báo cáo thu nhập, ngay dưới doanh thu (doanh thu thuần). Trừ đi khoản này sẽ được lợi nhuận gộp. Các chi phí hoạt động như tiếp thị, tiền thuê văn phòng và lương hành chính nằm sau dòng này, dẫn đến lợi nhuận từ hoạt động kinh doanh và sau đó là lợi nhuận ròng.
COGS tăng hoặc giảm cho thấy điều gì
- COGS tăng tương ứng với doanh thu: bình thường khi khối lượng bán hàng tăng; biên lợi nhuận gộp về cơ bản vẫn ổn định.
- COGS tăng nhanh hơn doanh thu: biên lợi nhuận gộp đang thu hẹp. Các nguyên nhân có thể gồm giá nhà cung cấp tăng, chi phí vận chuyển, hao hụt hoặc thất thoát, hoặc giảm giá.
- COGS giảm so với doanh thu: biên lợi nhuận gộp đang cải thiện, có thể nhờ tìm nguồn hàng rẻ hơn, giá bán cao hơn hoặc cơ cấu sản phẩm tốt hơn. Điều này cũng có thể do tồn kho cuối kỳ lớn (hàng đã mua nhưng chưa bán), lỗi kiểm kê hoặc thay đổi trong cách định giá, vì vậy hãy kiểm tra những yếu tố này trước khi đưa ra kết luận.
Liên hệ với vòng quay hàng tồn kho
$$\text{Vòng quay hàng tồn kho} = \frac{ \text{COGS} }{ \text{Tồn kho bình quân} }, \quad \text{Tồn kho bình quân} = \frac{ \text{Đầu kỳ} + \text{Cuối kỳ} }{2}$$
Dùng ví dụ trên, tồn kho bình quân là \(\frac{10{,}000 + 10{,}000}{2} = 10{,}000\), do đó vòng quay là \(\frac{40{,}000}{10{,}000} = 4\) lần mỗi kỳ. Vòng quay cao thường có nghĩa hàng bán nhanh hơn; vòng quay thấp có nghĩa tiền bị giữ trong hàng tồn kho lâu hơn. Vòng quay như thế nào là tốt thì thay đổi rất nhiều tùy theo ngành.
Những lưu ý quan trọng
Kết quả COGS của bạn phụ thuộc vào phương pháp định giá hàng tồn kho bạn sử dụng (FIFO, LIFO hoặc bình quân gia quyền) và vào độ chính xác của kiểm kê hàng tồn kho và hồ sơ mua hàng. Các phương pháp được phép sử dụng và quy định báo cáo khác nhau tùy theo quốc gia và chuẩn mực kế toán. Ví dụ, LIFO được phép theo US GAAP nhưng không được phép theo IFRS. Công cụ và bài viết này chỉ mang tính thông tin và không phải là tư vấn tài chính, thuế hay kế toán; hãy tham khảo ý kiến của kế toán viên có chuyên môn cho tình huống của bạn.
COGS trong các kịch bản tồn kho khác nhau
Tất cả các kịch bản đều bắt đầu với cùng tồn kho đầu kỳ là 10.000 đô la. Hàng sẵn sàng để bán = tồn kho đầu kỳ + mua hàng, và COGS = hàng sẵn sàng để bán − tồn kho cuối kỳ.
| Kịch bản | Tồn kho đầu kỳ | Mua hàng | Hàng sẵn sàng để bán | Tồn kho cuối kỳ | COGS |
|---|---|---|---|---|---|
| Cơ sở (mức tồn kho không đổi) | $10,000 | $40,000 | $50,000 | $10,000 | $40,000 |
| Mua hàng nhiều hơn | $10,000 | $60,000 | $70,000 | $12,000 | $58,000 |
| Tồn kho cuối kỳ thấp hơn | $10,000 | $40,000 | $50,000 | $4,000 | $46,000 |
| Tích trữ hàng tồn kho (tồn kho cuối kỳ cao, COGS thấp) | $10,000 | $40,000 | $50,000 | $25,000 | $25,000 |
Cách đọc bảng này: với cùng 40.000 đô la mua hàng, COGS dao động từ 25.000 đến 46.000 đô la chỉ tùy thuộc vào lượng hàng còn lại vào cuối kỳ. Việc tích trữ hàng tồn kho làm trì hoãn chi phí: chúng vẫn nằm trên bảng cân đối kế toán dưới dạng hàng tồn kho thay vì được ghi nhận là COGS. Điều đó không nhất thiết là tốt hơn, vì hàng chưa bán làm đọng vốn và có thể trở nên lỗi thời. Hãy so sánh COGS cùng với doanh số và vòng quay hàng tồn kho.
Thuật ngữ COGS quan trọng
- Tồn kho đầu kỳ
- Giá trị chi phí của hàng tồn kho có tại thời điểm bắt đầu kỳ; nó bằng tồn kho cuối kỳ của kỳ trước.
- Mua hàng
- Chi phí của hàng tồn kho được mua hoặc sản xuất trong kỳ, thường bao gồm cước vận chuyển đầu vào và đã trừ hàng trả lại và chiết khấu mua hàng.
- Tồn kho cuối kỳ
- Giá trị chi phí của hàng tồn kho chưa bán còn lại vào cuối kỳ, dựa trên kiểm kê thực tế hoặc sổ sách liên tục.
- Hàng sẵn sàng để bán
- Tồn kho đầu kỳ cộng mua hàng: tổng chi phí của hàng hóa có thể đã được bán trong kỳ.
- Chi phí trực tiếp
- Chi phí gắn trực tiếp với việc sản xuất hoặc mua hàng hóa đã bán, như nguyên vật liệu, nhân công trực tiếp và cước vận chuyển đầu vào. Các khoản này thường được tính vào COGS.
- Chi phí gián tiếp / chi phí chung
- Chi phí hỗ trợ hoạt động kinh doanh nói chung, như tiền thuê văn phòng, lương hành chính và tiếp thị. Chúng thường là chi phí hoạt động thay vì COGS, mặc dù các nhà sản xuất phân bổ chi phí chung sản xuất vào giá vốn hàng tồn kho.
- Cước vận chuyển đầu vào (freight-in)
- Chi phí vận chuyển và xử lý để đưa hàng đã mua về địa điểm của bạn. Khoản này thường được cộng vào giá vốn hàng tồn kho. Vận chuyển đến khách hàng (freight-out) thường là chi phí bán hàng.
- FIFO (nhập trước, xuất trước)
- Giả định chi phí của hàng tồn kho cũ nhất được bán trước, nên tồn kho cuối kỳ phản ánh chi phí của các đợt mua gần nhất.
- LIFO (nhập sau, xuất trước)
- Giả định chi phí của đợt mua gần nhất được bán trước, nên chi phí cũ hơn vẫn nằm trong tồn kho cuối kỳ. Phương pháp này được phép theo US GAAP nhưng không được phép theo IFRS.
- Chi phí bình quân gia quyền
- Gán cho mỗi đơn vị chi phí bình quân của tất cả hàng sẵn sàng để bán: tổng chi phí hàng sẵn sàng để bán chia cho tổng số đơn vị có sẵn.
- Lợi nhuận gộp
- Doanh thu trừ COGS; số tiền còn lại để trang trải chi phí hoạt động, lãi vay và thuế.
Câu Hỏi Thường Gặp
COGS có bao gồm chi phí vận chuyển hay nhân công không? Nhân công trực tiếp và chi phí vận chuyển hàng nhập kho thường được tính vào; còn chi phí bán hàng và chi phí quản lý thì không.
Nếu COGS ra số âm thì sao? Kết quả âm thường có nghĩa là tồn kho cuối kỳ lớn hơn tồn kho đầu kỳ cộng với mua hàng trong kỳ — hãy kiểm tra lại các số liệu, vì đây thường là dấu hiệu của lỗi nhập liệu hoặc lỗi định giá hàng tồn.
Phương pháp tính hàng tồn kho ảnh hưởng đến COGS như thế nào? Các phương pháp như FIFO (nhập trước xuất trước), LIFO (nhập sau xuất trước) hay bình quân gia quyền sẽ thay đổi cách xác định giá trị hàng tồn, từ đó làm thay đổi tồn kho đầu kỳ và cuối kỳ, kéo theo COGS cũng khác đi. Lưu ý: chuẩn mực kế toán Việt Nam (VAS) hiện không cho phép áp dụng phương pháp LIFO.