什么是销货成本(COGS)?
销货成本(Cost of Goods Sold,简称 COGS)指企业在某一会计期间内,为生产或采购已售出商品所发生的直接成本。它涵盖原材料和商品的进货成本,但不包括配送、营销、管理费用等间接支出。在利润表中,营业收入减去销货成本即为毛利,因此 COGS 是衡量企业盈利能力时最关键的数字之一。
如何使用本计算器
只需填写三个数值:期初存货(会计期间开始时的库存价值)、本期采购(期间内购入的存货或原材料金额),以及期末存货(期末剩余库存的价值)。计算器会立即给出销货成本,并同时显示可供销售商品总额。
计算公式详解
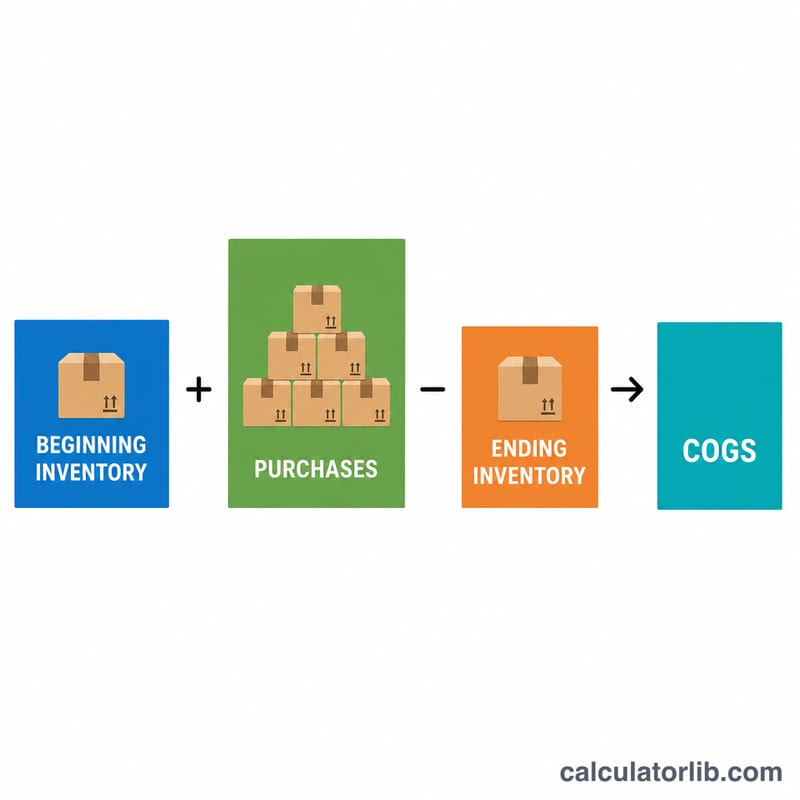
销货成本的公式为:
$$\text{销货成本} = \text{期初存货} + \text{本期采购} - \text{期末存货}$$
逻辑非常直观:把你可供销售的全部货物(期初库存加上本期新进货)加起来,再减去期末仍留在货架上的部分。剩下"消失"的那部分,就是被卖出去的商品——也就是你的销货成本。
实例演算
假设某零售商在季度初的存货价值为 10,000 美元,本季度又采购了 5,000 美元,季末剩余存货为 4,000 美元。那么销货成本
$$\text{销货成本} = 10{,}000 + 5{,}000 - 4{,}000 = 11{,}000 \text{ 美元}$$
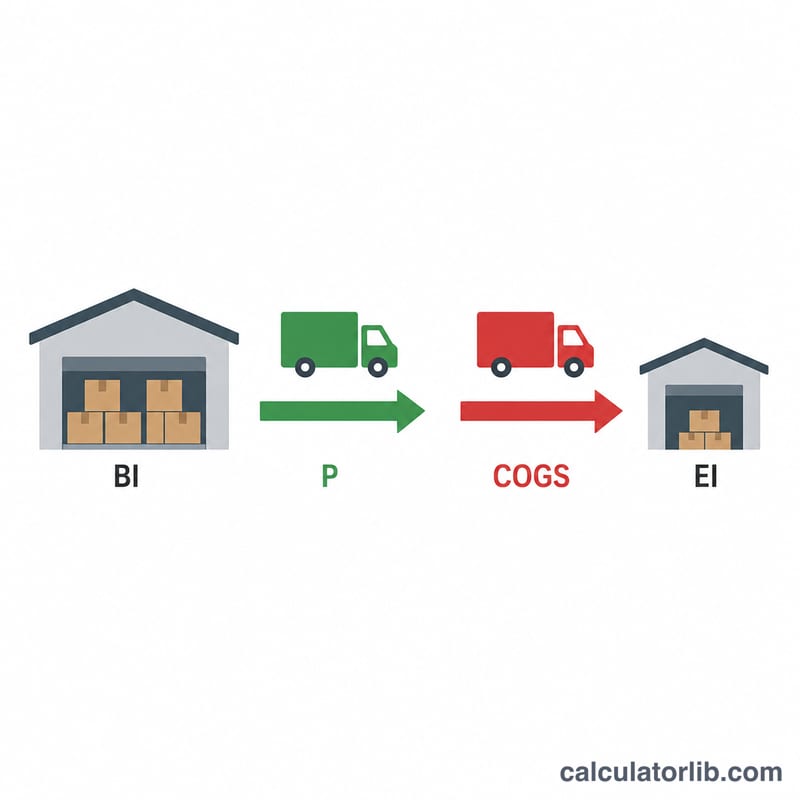
可供销售商品总额为 15,000 美元,其中 4,000 美元仍未售出,故已售出的成本为 11,000 美元。
解读您的销货成本结果
销货成本(COGS)是指一段时期内所售产品的直接成本,计算方式为期初存货 + 采购 − 期末存货。单独来看,它只是一个成本数字。将其与收入、前期数据以及您持有的存货进行比较时,它才会变得有用。
毛利与毛利率
COGS 直接影响毛利和毛利率:
$$\text{毛利} = \text{收入} - \text{COGS}$$
$$\text{毛利率 \%} = \frac{ \text{收入} - \text{COGS} }{ \text{收入} } \times 100$$
举例:收入为 $80,000,COGS 为 40,000 美元,则毛利为 \(80{,}000 - 40{,}000 = 40{,}000\),毛利率为 \(\frac{40{,}000}{80{,}000} \times 100 = 50\%\)。
销货成本在利润表中的位置
销货成本在利润表中位于靠近顶部的位置,紧接在收入(净销售额)之下。从收入中减去它即得到毛利。营销费用、办公室租金和管理人员薪资等运营费用位于该行之后,之后得出营业利润,再得出净利润。
销货成本上升或下降意味着什么
- 销货成本与收入同步上升:销量增长时属于正常情况;毛利率基本保持稳定。
- 销货成本的增速快于收入:毛利率正在下降。可能原因包括供应商价格上涨、运费增加、损耗或短缺,或打折促销。
- 销货成本相对收入下降:毛利率正在改善,可能得益于采购成本降低、销售价格提高或产品组合更优。它也可能由较大的期末存货(已购入但尚未售出的库存)、盘点错误或估值变动导致,因此在下结论之前应先核实这些因素。
与存货周转率的关系
$$\text{存货周转率} = \frac{ \text{COGS} }{ \text{平均存货} }, \quad \text{平均存货} = \frac{ \text{期初} + \text{期末} }{2}$$
沿用上述示例,平均存货为 \(\frac{10{,}000 + 10{,}000}{2} = 10{,}000\),因此周转率为 \(\frac{40{,}000}{10{,}000} = 4\) 次/期。周转率越高通常意味着存货销售越快;周转率越低则意味着资金在存货中占用的时间更长。什么样的周转率算好,因行业而异,差别很大。
重要注意事项
您的销货成本结果取决于所用的存货计价方法(FIFO、LIFO 或加权平均法),以及存货盘点和采购记录的准确性。各国允许使用的方法和报告规则有所不同,例如 LIFO 在美国通用会计准则(US GAAP)下允许使用,但在国际财务报告准则(IFRS)下不允许。本工具和本文仅供参考,不构成财务、税务或会计建议;请就您的具体情况咨询合格的会计师。
不同存货情景下的销货成本
所有情景均以相同的 $10,000 期初存货为起点。可供销售商品 = 期初存货 + 采购,销货成本 = 可供销售商品 − 期末存货。
| 情景 | 期初存货 | 采购 | 可供销售商品 | 期末存货 | 销货成本 |
|---|---|---|---|---|---|
| 基准(库存水平不变) | $10,000 | $40,000 | $50,000 | $10,000 | $40,000 |
| 较多采购 | $10,000 | $60,000 | $70,000 | $12,000 | $58,000 |
| 期末库存较低 | $10,000 | $40,000 | $50,000 | $4,000 | $46,000 |
| 库存积压(期末存货高、销货成本低) | $10,000 | $40,000 | $50,000 | $25,000 | $25,000 |
如何解读:在采购额均为 $40,000 的情况下,销货成本从 $25,000 到 $46,000 不等,仅取决于期末剩余多少库存。增加存货会推迟成本确认:这些成本以存货形式留在资产负债表上,而不是作为销货成本计入费用。这未必更好,因为未售出的库存会占用现金,且可能过时。请将销货成本与销售额和存货周转率结合起来比较。
关键销货成本术语
- 期初存货
- 期初手头存货的成本价值;等于上一期的期末存货。
- 采购
- 本期购入或生产的存货成本,通常包括进货运费,并扣除退货和采购折扣。
- 期末存货
- 期末手头未售出存货的成本价值,基于实地盘点或永续盘存记录。
- 可供销售商品
- 期初存货加采购:本期内可能售出的全部存货成本。
- 直接成本
- 与生产或购入已售商品直接相关的成本,例如材料、直接人工和进货运费。这些通常计入销货成本。
- 间接成本 / 制造费用
- 一般支持业务运营的成本,例如办公室租金、管理人员薪资和营销费用。它们通常属于运营费用而非销货成本,不过制造商会将生产费用分摊到存货成本中。
- 进货运费
- 将所购商品运到您所在地所支付的运输和搬运费用。通常计入存货成本。运送给客户的运费(出货运费)一般属于销售费用。
- FIFO(先进先出)
- 假设最早的存货成本先售出,因此期末存货反映的是最近采购的成本。
- LIFO(后进先出)
- 假设最近采购的成本先售出,因此较早的成本留在期末存货中。在美国通用会计准则(US GAAP)下允许使用,但在国际财务报告准则(IFRS)下不允许。
- 加权平均成本
- 将可供销售商品的平均成本分配给每一件商品:可供销售商品的总成本除以可供销售的总数量。
- 毛利
- 收入减去销货成本;即用于覆盖运营费用、利息和税款的剩余金额。
常见问题
销货成本是否包含运费或人工? 为取得存货而发生的直接人工和进货运费通常计入销货成本;而销售费用和管理费用则不计入。
如果算出来是负数怎么办? 出现负数通常意味着期末存货超过了期初存货加本期采购之和——请重新核对数据,这往往是录入错误或存货计价有误的信号。
存货计价方法会如何影响销货成本? 先进先出法(FIFO)、后进先出法(LIFO)或加权平均法会以不同方式分配存货价值,从而改变期初和期末存货金额,进而影响销货成本。需要注意的是,中国企业会计准则已不允许采用后进先出法(LIFO),这一点与美国等部分国家不同。