什么是最大回撤?
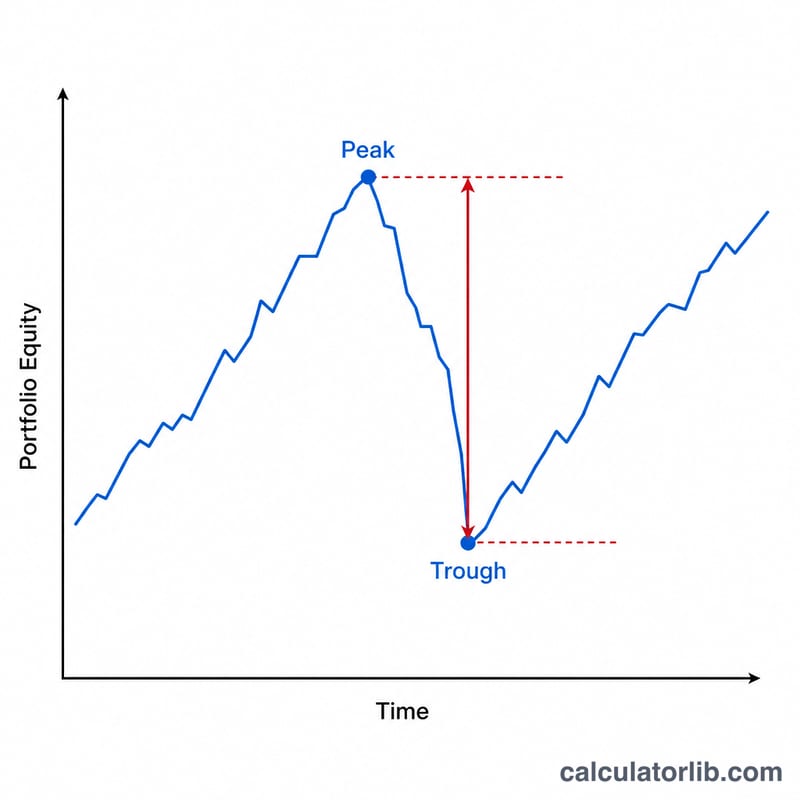
最大回撤(Maximum Drawdown,简称 MDD)衡量的是一项投资、投资组合或基金从某个高点跌到随后低点、在创出新高之前所经历的最大跌幅。它是最常用的风险指标之一,因为它用一种投资者一看就懂的方式刻画了下行风险:“从最高点算起,我最多可能亏多少?”一般来说,最大回撤越小,意味着该投资的波动越小、风险越低。
如何使用本计算器
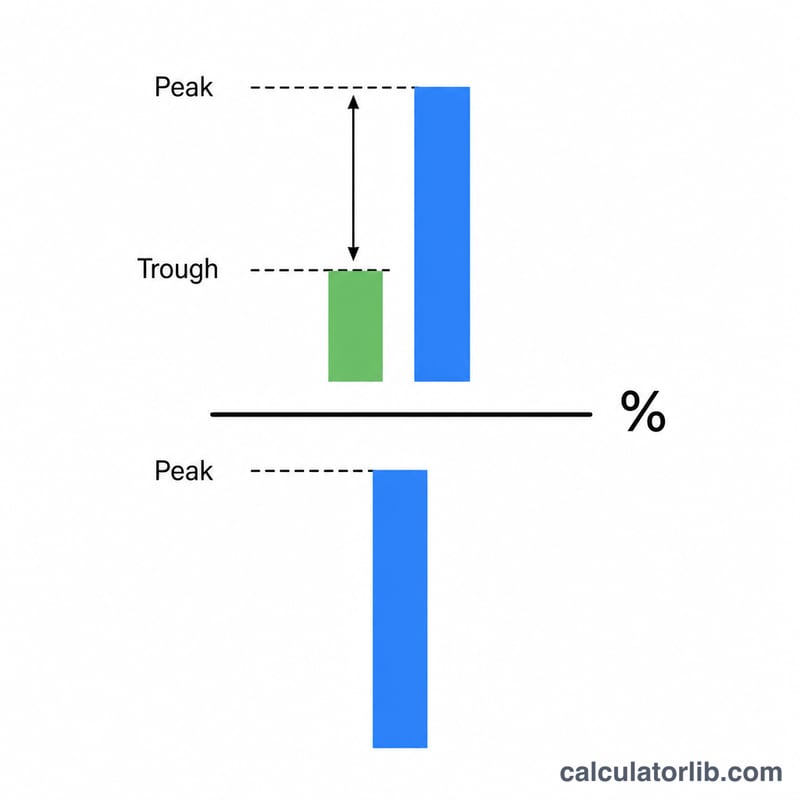
输入你的投资组合曾达到的最高值(即峰值),以及之后跌到的最低值(即谷值)。计算器会立即给出回撤占峰值的百分比,以及亏损的绝对金额。你可以直接参照账户对账单上的最高点和最低点,或者从价格走势图中读取这两个数值。
公式详解
最大回撤的计算方式如下:
$$\text{最大回撤} = \frac{\text{峰值} - \text{谷值}}{\text{峰值}} \times 100$$分子是以金额(或单位)计的亏损,再除以峰值进行归一化处理,这样不同规模的回撤就能放在一起比较。计算结果始终以占历史最高水位(high-water mark)的百分比形式表示。
实例演算
假设你的投资组合最高曾达到 $10,000,之后跌至最低点 $7,500。那么回撤金额为 \(\$10{,}000 - \$7{,}500 = \$2{,}500\)。换算成百分比:$$\$2{,}500 \div \$10{,}000 \times 100 = \mathbf{25\%}$$也就是说,你经历了 25% 的最大回撤——而你的投资组合需要从谷底反弹 33.3% 才能回到原来的高点。
解读您的最大回撤
最大回撤(MDD)回答一个狭义的问题:在你测量的期间内,从运行中的峰值到在设定新峰值之前到达的最低点的最大百分比下跌是多少?它由以下公式计算
$$\text{最大回撤} = \frac{\text{峰值} - \text{谷值}}{\text{峰值}} \times 100\%$$一个投资组合上升到最高值250,000美元,后来下跌到175,000美元,其最大回撤为30%,因为(250{,}000 - 175{,}000) ÷ 250{,}000 = 0.30。
大致幅度范围
这些范围是投资组合报告中使用的描述性约定,而不是任何监管机构设置的规则或阈值:
| 最大回撤 | 其通常代表的含义 |
|---|---|
| 低于10% | 温和;大多数多元化多资产投资组合的常规波动 |
| 10% – 20% | "调整"区间——股票市场中,下跌10%或更多通常被称为调整 |
| 20% – 40% | 熊市规模;从峰值下跌20%或更多是熊市的常见定义 |
| 40% – 50% | 严重;在重大危机中集中股权或杠杆敞口的典型特征 |
| 超过50% | 严重的资本损害——超过一半的峰值已消失,恢复的算术变得困难 |
恢复到高水位线所需的收益
恢复是不对称的:所需的百分比收益总是大于百分比损失,因为收益是在较小的幸存余额上赚取的。若MDD以小数d表示:
$$\text{所需收益} = \frac{d}{1 - d} \times 100\%$$| 最大回撤 | 峰值时每100剩余价值 | 恢复到峰值所需的收益 |
|---|---|---|
| 10% | 90 | 11.1% |
| 20% | 80 | 25.0% |
| 30% | 70 | 42.9% |
| 40% | 60 | 66.7% |
| 50% | 50 | 100.0% |
| 75% | 25 | 300.0% |
| 90% | 10 | 900.0% |
30%的检验:0.30 ÷ (1 - 0.30) = 0.30 ÷ 0.70 = 0.4286,即42.9%。在前面的例子中,$175,000的谷值必须增长42.9%才能恢复到$250,000。
单一资产与多元化投资组合
在单个证券上测量的MDD是该证券自身价格路径的属性。在投资组合上测量的MDD是合并价值路径的属性,通常小于其持有资产的个人回撤的加权平均值,因为这些成分很少在同一天到达其最坏的点。这个差距是样本上观察到的多元化收益——它不是保证的,资产类别之间的相关性在急性市场压力期间历史上已经上升,这恰好在最需要时压缩了收益。还要注意,从包括存款或提款的价值计算的投资组合MDD将现金流与业绩混合;对于业绩指标,请改用基于回报或单位价值的系列。
最大回撤不告诉你的内容
- 它是路径依赖的。两个投资组合具有相同的开始和结束值,甚至相同的平均回报,由于回报到达的顺序,可能具有非常不同的MDD。
- 它取决于测量窗口。扩展样本期间只能使MDD保持不变或增加——永远不会减少,因为更长的窗口包含较短的窗口中的每个峰值-谷值对,以及更多。因此,"5年最大回撤"和"20年最大回撤"不是可比的数字,在基金之间比较的MDD应该始终涵盖相同的日期。
- 它取决于数据频率。从月末值计算的回撤通常小于从日收盘价计算的回撤,因为月内谷值对月度数据不可见。
- 它忽视了持续时间和频率。MDD是单一最坏情况深度。它没有说明投资组合保持水下的时间有多长,恢复需要多长时间,或者是否有两次这样的事件或二十次。回撤持续时间、恢复时间、平均回撤和溃疡指数存在以填补这些空白。
- 它是向后看的。MDD是一个实现的历史统计数据,而不是预测或限制。未来的下跌可能超过任何过去的最大值,单个极端事件可能永久重新定义这个数字。
- 它是一个观察。由于MDD是一个极端值,它基本上是从样本中的一个事件估计的,这使其在统计上很嘈杂,并对少数数据点敏感。
本部分解释了统计数据的表现方式;这是关于计算的一般性教育信息,而不是投资建议或关于任何投资组合的建议。
主要市场的历史最大回撤
下面的数字是美国大型股票指数标普500指数的数据,以名义美元价格水平衡量。它们是最常被引用的股票回撤幅度参考点,但它们描述的是一个国家的股票市场,不应被视为全球、新兴市场、债券或多资产投资组合的代表,这些投资组合的回撤历史不同。对于1957年前的期间,使用该指数的前身系列(标普90综合指数),这是标准做法。
| 事件 | 大约峰值 | 大约谷值 | 下跌(价格指数) | 从谷值返回到之前峰值的大约时间 |
|---|---|---|---|---|
| 大萧条 | 1929年9月 | 1932年6月-7月 | 约−86% | 约22年(之前的峰值在1954年恢复) |
| 1973-74年熊市(石油冲击、滞胀) | 1973年1月 | 1974年10月 | 约−48% | 名义价格术语中约6年(1980年);通货膨胀后要长得多 |
| 黑色星期一崩盘 | 1987年8月 | 1987年12月 | 约−34% | 约1.5-2年(1989年) |
| 互联网泡沫破灭 | 2000年3月 | 2002年10月 | 约−49% | 约4.5年(2007年) |
| 全球金融危机 | 2007年10月 | 2009年3月 | 约−57% | 约4年(2013年) |
| COVID-19崩盘 | 2020年2月19日 | 2020年3月23日 | 约−34% | 约5个月(2020年8月) |
| 2022年通货膨胀和利率冲击熊市 | 2022年1月 | 2022年10月 | 约−25% | 约15个月(2024年1月) |
2020年的事件很好地说明了为什么深度和持续时间必须单独阅读:其大约34%的下跌与1987年的深度相匹配,但它在大约一个月内展开并在几个月内恢复,而1929-32年的回撤在名义术语中花费了超过20年才恢复。
将公式应用于全球金融危机,使用精确的收盘水平——2007年10月9日的指数峰值1,565.15和2009年3月9日的收盘谷值676.53——得出56.78%,这就是为什么该事件被引用为大约−57%。
如何读取这些数字
- 所有下跌都是指数价格水平的近似值,四舍五入到最接近的百分比,数据源之间的公开值相差一两个点。
- 数字因是否包含股息而异。总回报回撤比仅价格回撤更浅,恢复相应更快,因为重新投资的股息增加了恢复余额。
- 数字也因使用日收盘价、盘中极端值或月末值而异。基于盘中的措施给出最深的数字;月末措施给出最浅的。
- 这里的所有数字都是名义的。调整通货膨胀会大幅延长几次恢复,特别是1973-74年的事件。
- 峰值和谷值日期通常对最近的事件按天报价,对较早的事件按月报价,反映了基础历史数据的粒度。
- 这些是一个指数在特定时间窗口上的实现历史结果。如上所述,回撤统计数据随着测量期的长度而增长,并不是未来下跌的预测。
关键术语和变量
在定义之前关于符号约定的说明:最大回撤既作为损失的正百分比(MDD = 57%)报告,也作为负回报(−57%)报告,取决于发布者。幅度是相同的;只有符号不同。除以MDD的回报的比率——Calmar、MAR——总是在分母中使用正幅度,否则比率的符号会翻转。
| 术语 | 定义 | 公式/单位 |
|---|---|---|
| 峰值 | 系列中达到给定点为止的最高投资组合或价格值;回撤的起始值。 | 货币或指数点数 |
| 谷值 | 在峰值之后和设定新峰值之前达到的最低值;该回撤的终点。 | 货币或指数点数 |
| 高水位线 | 价值系列的运行(累积)最大值——迄今为止达到的最高值。回撤总是从高水位线测量,从不从任意起始值测量。在对冲基金费用术语中,它也是可以再次收取业绩费的水平。 | \(H_t = \max(V_1,\dots,V_t)\) |
| 回撤 | 在任何单个时间点处当前值相对于高水位线的百分比下跌。系列有许多回撤。 | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| 最大回撤(MDD) | 测量期间所有这些回撤中最大的——单一最深的峰值到谷值的损失。 | \(\text{MDD} = \max_t D_t\);百分比 |
| 当前回撤 | 截至最新观察的回撤,即投资组合今天比历史最高点低多少。当投资组合处于新高时为零。 | \(D_{\text{当前}}\);百分比 |
| 平均回撤 | 平均回撤深度,计算跨所有观察或跨识别的回撤事件(说明哪一个)。通过描述典型而非最坏的下跌来补充MDD。 | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\);百分比 |
| 回撤持续时间 | 从峰值到谷值的经过时间——下跌本身持续了多长时间。 | 天、月或年 |
| 水下期间 | 价值低于先前高水位线的全部时间跨度:峰值→谷值→恢复。"水下曲线"绘制\(D_t\)随时间的变化,每当设定新高时为零。 | 天、月或年 |
| 恢复/恢复时间 | 从谷值到恢复之前峰值的时间。通常改为从峰值到恢复的时间;这两者因回撤持续时间而异,所以总是检查哪一个是指的。 | 天、月或年 |
| 所需恢复收益 | 从谷值需要上升的百分比以返回到高水位线;总是大于回撤本身。 | \(\frac{d}{1 - d}\),其中\(d\)为小数形式的回撤 |
| Calmar比率 | 每单位最坏情况回撤的回报:年化(复合)回报除以最大回撤。按惯例在滞后的36个月时间窗口上计算。越高越好;它是无单位的。 | \(\text{Calmar} = \frac{R_{\text{年化}}}{\text{MDD}}\) |
| MAR比率 | 与Calmar的构造相同,但应用于整个可用跟踪记录而不是固定的滞后时间窗口:复合年回报除以该完整历史上的最大回撤。无单位。 | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| 溃疡指数 | 回撤系列的均方根,因此它惩罚了被水下的深度和持久性——不像MDD只捕捉深度。以百分点表示;越低越好。 | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| 波动率(标准差) | 周期回报围绕其平均值的分散。它将上行和下行动作视为相同,并且是路径独立的,这正是为什么它不是回撤的替代品。周期数字通过乘以\(\sqrt{m}\)进行年化,其中\(m\)是每年的周期(12个月,252个交易日)。 | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\);每个周期或每年百分比 |
| 风险价值(VaR) | 预期只在规定概率和规定时间范围内超过的损失阈值——例如1天95% VaR为2%意味着预期大约5%的时间会发生更坏的单日损失。它是单周期的概率估计,而MDD是实现的多周期结果,它没有说明一旦超过阈值,损失有多大。 | 引用为价值的百分比或货币金额,具有置信水平和时间范围 |
两个实际警告。首先,上面的每个数量都是样本依赖的:它仅相对于日期、数据频率和(对于投资组合)使用的价值系列定义,因此引用的数字仅在匹配输入时可比较。其次,本词汇表是关于如何定义和计算这些措施的一般性教育信息——它不是财务或投资建议,此处的任何数字都不应被视为任何特定投资组合的目标、限制或建议。
常见问题
回撤是越高好还是越低好?越低越好。最大回撤越小,说明该投资在最糟糕的时刻损失的价值越少。
回撤和波动率有什么区别?波动率衡量的是价格在上下两个方向上的整体起伏,而回撤只关注从峰到谷最严重的那一次跌幅——它聚焦的是纯粹的下行风险。
为什么回本需要的涨幅比回撤幅度更大?因为涨幅是基于较低的谷值来计算的。亏损 25% 需要上涨 33% 才能回本,因为 \(7{,}500 \times 1.333 \approx 10{,}000\)。