ما هو أقصى تراجع؟
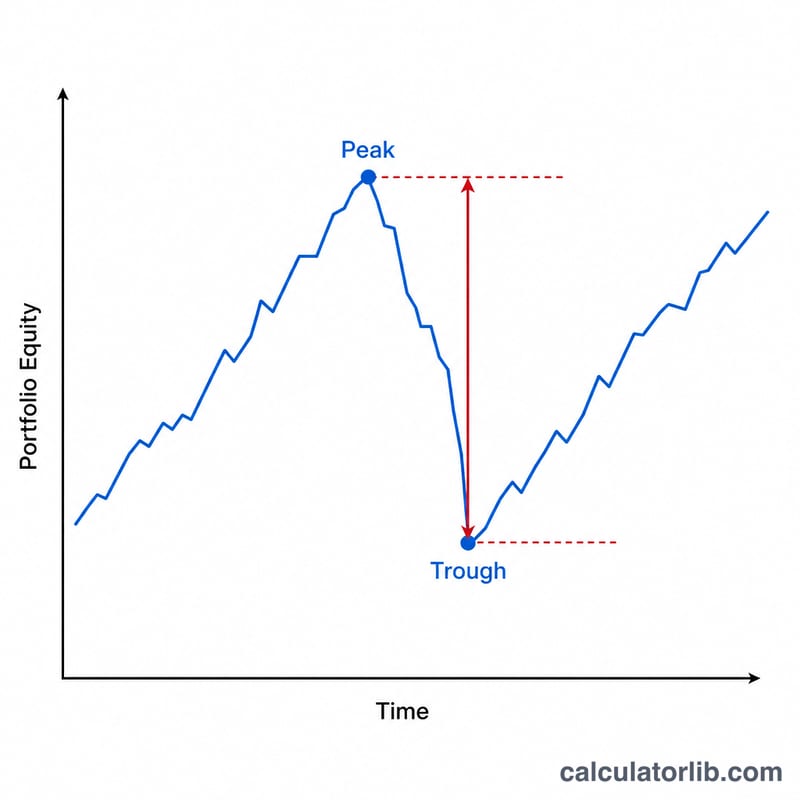
يقيس أقصى تراجع (Maximum Drawdown أو MDD) أكبر خسارة مرصودة بين أعلى قمة وأدنى قاع يليها لاستثمار أو محفظة أو صندوق، قبل أن يتم تسجيل قمة جديدة. وهو من أكثر مقاييس المخاطر استخداماً لأنه يعبّر عن مخاطر الهبوط بطريقة يفهمها المستثمر بشكل بديهي: «كم كان يمكن أن أخسر انطلاقاً من أعلى نقطة؟». وكلما كان أقصى التراجع أقل، دلّ ذلك عموماً على استثمار أقل تقلباً وأقل خطورة.
كيفية استخدام الحاسبة
أدخل أعلى قيمة وصلت إليها محفظتك (القمة) وأدنى قيمة هبطت إليها بعد ذلك (القاع). تعرض الحاسبة فوراً نسبة التراجع منسوبة إلى القمة، إلى جانب مبلغ الخسارة المطلق. يمكنك الاستعانة بأعلى وأدنى الأرقام في كشف حسابك، أو استخراج القيم من مخطط الأسعار.
شرح المعادلة
يُحسب أقصى التراجع على النحو التالي:
$$\text{أقصى التراجع} = \frac{\text{القمة} - \text{القاع}}{\text{القمة}} \times 100$$
يمثّل البسط مقدار الخسارة (بالدولار أو بأي وحدة)، والقسمة على القمة تُوحّد القيمة بحيث يمكن مقارنة تراجعات بأحجام مختلفة. وتُعبَّر النتيجة دائماً كنسبة مئوية من أعلى مستوى (high-water mark).
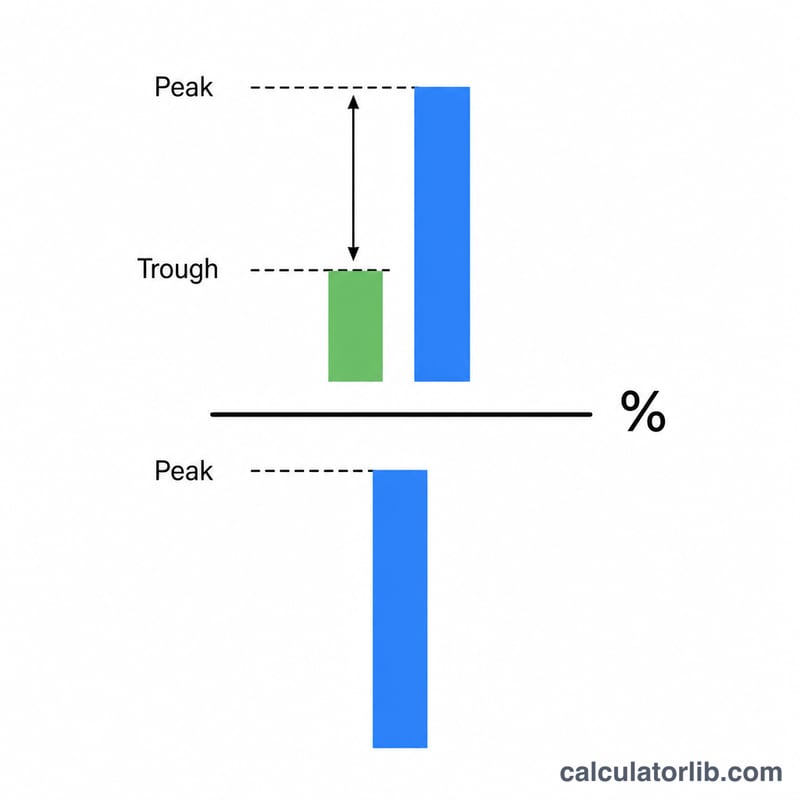
مثال تطبيقي
لنفترض أن محفظتك بلغت قمة قدرها 10,000 دولار ثم هبطت لاحقاً إلى أدنى مستوى عند 7,500 دولار. مقدار التراجع هو \(10{,}000 - 7{,}500 = 2{,}500\) دولار. وكنسبة مئوية: $$2{,}500 \div 10{,}000 \times 100 = \mathbf{25\%}$$ هذا يعني أنك واجهت أقصى تراجع بنسبة 25% — وستحتاج محفظتك إلى مكسب قدره 33.3% انطلاقاً من القاع لمجرد العودة إلى قمتها السابقة.
تفسير أقصى انخفاضك
أقصى انخفاض (MDD) يجيب على سؤال ضيق واحد: خلال الفترة التي قمت بقياسها، ما كان أكبر انخفاض نسبي من ذروة متحركة إلى أقل نقطة تم الوصول إليها قبل تعيين ذروة جديدة؟ يتم حسابه من الصيغة
$$\text{أقصى انخفاض} = \frac{\text{الذروة} - \text{القاع}}{\text{الذروة}} \times 100\%$$محفظة تسلقت إلى ذروة بقيمة $250,000 وانخفضت لاحقاً إلى $175,000 لديها أقصى انخفاض بنسبة 30%، لأن \((250{,}000 - 175{,}000) \div 250{,}000 = 0.30\).
نطاقات الحجم التقريبية
هذه النطاقات عبارة عن اتفاقيات وصفية مستخدمة في إعداد تقارير المحفظة، وليست قواعد أو عتبات تحددها أي جهة تنظيمية:
| أقصى انخفاض | ما يمثله عادة |
|---|---|
| أقل من 10% | معتدل؛ تقلب روتيني لمعظم المحافظ متعددة الأصول المتنوعة |
| 10% – 20% | منطقة "التصحيح" — يُطلق على الانخفاض بنسبة 10% أو أكثر اسم تصحيح بشكل تقليدي في أسواق الأسهم |
| 20% – 40% | حجم السوق الهابطة؛ يُعرّف الانخفاض بنسبة 20% أو أكثر من الذروة عادة بأنه سوق هابطة |
| 40% – 50% | حاد؛ نموذجي للتعرض المركز في الأسهم أو الرافعة المالية في أزمة رئيسية |
| أكثر من 50% | ضعف رأس مال شديد — اختفى أكثر من نصف قيمة الذروة وحسابات التعافي أصبحت معاقبة |
الربح المطلوب للعودة إلى علامة المياه العالية
التعافي غير متناظر: الربح النسبي المطلوب أكبر دائماً من الخسارة النسبية، لأن الربح يكسب على الرصيد الناجي الأصغر. مع التعبير عن MDD كعشري \(d\):
$$\text{الربح المطلوب} = \frac{d}{1 - d} \times 100\%$$| أقصى انخفاض | القيمة المتبقية لكل 100 عند الذروة | الربح المطلوب للعودة إلى الذروة |
|---|---|---|
| 10% | 90 | 11.1% |
| 20% | 80 | 25.0% |
| 30% | 70 | 42.9% |
| 40% | 60 | 66.7% |
| 50% | 50 | 100.0% |
| 75% | 25 | 300.0% |
| 90% | 10 | 900.0% |
فحص العمل عند 30%: \(0.30 \div (1 - 0.30) = 0.30 \div 0.70 = 0.4286\)، أي 42.9%. في المثال السابق، يجب أن ينمو الرصيد $175,000 بنسبة 42.9% للعودة إلى $250,000.
أصل واحد مقابل محفظة متنوعة
MDD المقاس على ورقة مالية واحدة هو خاصية لمسار السعر الخاص بتلك الورقة المالية. MDD المقاس على محفظة هو خاصية لمسار القيمة المشتركة، وعادة ما يكون أصغر من المتوسط المرجح لأقصى انخفاضات مقتنياتها الفردية، لأن المكونات نادراً ما تصل إلى أسوأ نقاطها في نفس اليوم. هذه الفجوة هي فائدة التنويع المرصودة عبر العينة — وهي ليست مضمونة، والارتباطات بين فئات الأصول قد ترتفعت تاريخياً خلال الضغوط السوقية الحادة، مما يضغط على الفائدة بالضبط عندما تكون مرغوبة أكثر. لاحظ أيضاً أن محفظة MDD المحسوبة من القيم التي تتضمن الودائع أو السحب تمزج تدفق النقد مع الأداء؛ بالنسبة لمقياس الأداء، استخدم سلسلة الإرجاع أو قيمة الوحدة بدلاً من ذلك.
ما لا يخبرك به أقصى انخفاض
- هو يعتمد على المسار. محفظتان بنفس القيمة الابتدائية والنهائية، وحتى متوسط العائدات المتطابق، يمكن أن يكون لها MDD مختلف جداً حسب الترتيب الذي وصلت به العائدات.
- يعتمد على نافذة القياس. إن تمديد فترة العينة لا يمكن إلا أن يترك MDD دون تغيير أو يزيده — لا ينقصه أبداً، لأن النافذة الأطول تحتوي على كل زوج ذروة-قاع قامت به النافذة الأقصر، بالإضافة إلى المزيد. "أقصى انخفاض 5 سنوات" و"أقصى انخفاض 20 سنة" بالتالي ليست أرقام قابلة للمقارنة، و MDD المقارن عبر الصناديق يجب أن يغطي دائماً نفس التواريخ.
- يعتمد على تكرار البيانات. الانخفاضات المحسوبة من قيم نهاية الشهر عادة ما تكون أصغر من تلك المحسوبة من الإغلاقات اليومية، لأن القيعان ضمن الشهر غير مرئية للبيانات الشهرية.
- يتجاهل المدة والتكرار. MDD هو عمق أسوأ حالة واحد فقط. لا يقول شيئاً عن مدة بقاء المحفظة تحت الماء، أو كم استغرق التعافي، أو ما إذا كان هناك حلقتان من هذا القبيل أو عشرون. مدة الانخفاض، ووقت التعافي، ومتوسط الانخفاض وفهرس الألم موجودة لملء تلك الفجوات.
- هو متطلع للخلف. MDD هو إحصائية تاريخية متحققة، وليس توقعاً أو حداً. قد يتجاوز انخفاض مستقبلي أي أقصى انخفاض سابق، وقد يعيد حدث واحد متطرف تحديد الرقم بشكل دائم.
- هو ملاحظة واحدة. لأن MDD هو قيمة متطرفة، يتم تقديره من حلقة واحدة بشكل أساسي في العينة، مما يجعله مضطرباً إحصائياً وحساساً لحفنة من نقاط البيانات.
يشرح هذا القسم كيف تتصرف الإحصائية؛ إنها معلومات تعليمية عامة حول حساب، وليست نصيحة استثمارية أو توصية حول أي محفظة.
أقصى الانخفاضات التاريخية للأسواق الرئيسية
الأرقام أدناه مخصصة لـ مؤشر ستاندرد آند بورز 500، وهو مؤشر أسهم بقيمة سوقية كبيرة في الولايات المتحدة، مقاس على مستوى السعر بالدولار الأمريكي الاسمي. وهي نقاط المرجع الأكثر استشهاداً بها لحجم الانخفاض في الأسهم، لكنها تصف سوق أسهم دولة واحدة ولا ينبغي قراءتها كممثلة للمحافظ العالمية أو الأسواق الناشئة أو السندات أو متعددة الأصول، التي تختلف تاريخ الانخفاض فيها. بالنسبة للفترة السابقة 1957، يتم استخدام سلسلة السلف الخاصة بالمؤشر (تركيبة S&P 90)، كما هو الحال المعياري.
| الحلقة | الذروة التقريبية | القاع التقريبي | الانخفاض (مؤشر السعر) | الوقت التقريبي من القاع العودة إلى الذروة السابقة |
|---|---|---|---|---|
| الكساد الكبير | سبتمبر 1929 | يونيو–يوليو 1932 | حوالي −86% | حوالي 22 سنة (تم استعادة الذروة السابقة في 1954) |
| سوق هابطة 1973–74 (صدمة نفطية، تضخم مع ركود) | يناير 1973 | أكتوبر 1974 | حوالي −48% | حوالي 6 سنوات من حيث السعر الاسمي (1980)؛ أطول بكثير بعد التضخم |
| انهيار يوم الاثنين الأسود | أغسطس 1987 | ديسمبر 1987 | حوالي −34% | حوالي 1.5–2 سنة (1989) |
| فقاعة الدوت كوم | مارس 2000 | أكتوبر 2002 | حوالي −49% | حوالي 4.5 سنوات (2007) |
| الأزمة المالية العالمية | أكتوبر 2007 | مارس 2009 | حوالي −57% | حوالي 4 سنوات (2013) |
| انهيار كوفيد-19 | 19 فبراير 2020 | 23 مارس 2020 | حوالي −34% | حوالي 5 أشهر (أغسطس 2020) |
| سوق هابطة التضخم وصدمة أسعار الفائدة 2022 | يناير 2022 | أكتوبر 2022 | حوالي −25% | حوالي 15 شهراً (يناير 2024) |
حلقة 2020 توضيح جيد لسبب ضرورة قراءة العمق والمدة بشكل منفصل: انخفاضها تقريباً 34% طابق عمق 1987، لكنه حدث على مدار حوالي شهر وتعافى خلال أشهر، في حين أن انخفاض 1929–32 استغرق أكثر من عقدين للتعافي من حيث الشروط الاسمية.
تطبيق الصيغة على الأزمة المالية العالمية باستخدام مستويات الإغلاق الدقيقة — ذروة المؤشر بقيمة 1,565.15 في 9 أكتوبر 2007 وقاع إغلاق 676.53 في 9 مارس 2009 — يعطي 56.78%، وهذا هو السبب في أن الحلقة تُذكر بحوالي −57%.
كيفية قراءة هذه الأرقام
- جميع الانخفاضات هي تقريبات لمستويات أسعار المؤشر، مقربة لأقرب نسبة مئوية، والقيم المنشورة تختلف بنقطة أو نقطتين بين مصادر البيانات.
- الأرقام تختلف اعتماداً على ما إذا تم تضمين الأرباح. انخفاضات العائد الإجمالي أقل عمقاً من انخفاضات السعر فقط، والتعافي أسرع بالمقابل، لأن الأرباح المعاد استثمارها تضيف إلى الرصيد المتعافي.
- الأرقام تختلف أيضاً اعتماداً على ما إذا تم استخدام أسعار الإغلاق اليومية، أو أقصى النطاقات خلال اليوم، أو قيم نهاية الشهر. تعطي المقاييس القائمة على أقصى النطاقات خلال اليوم أعمق الأرقام؛ والمقاييس التي تستخدم نهاية الشهر أضحل الأرقام.
- جميع الأرقام هنا هي اسمية. يعيد تعديل التضخم إطالة عدة تعافيات بشكل جوهري، لا سيما حلقة 1973–74.
- تُذكر تواريخ الذروة والقاع عادة بالتاريخ الدقيق لحلقات حديثة وبالشهر للحلقات الأقدم، مما يعكس دقة البيانات التاريخية الأساسية.
- هذه نتائج تاريخية متحققة لمؤشر واحد على نوافذ محددة. كما هو مذكور أعلاه، تنمو إحصائيات الانخفاض مع طول فترة القياس وليست تنبؤات بالانخفاضات المستقبلية.
المصطلحات والمتغيرات الأساسية
ملاحظة حول اتفاقية الإشارة قبل التعريفات: يتم الإبلاغ عن أقصى انخفاض إما كـ نسبة مئوية موجبة من الخسارة (MDD = 57%) أو كـ عائد سالب (−57%)، حسب الناشر. الحجم متطابق؛ فقط الإشارة تختلف. النسب التي تقسم العائد على MDD — كالمار، MAR — دائماً تستخدم الحجم الموجب في المقام، وإلا ستقلب إشارة النسبة.
| المصطلح | التعريف | الصيغة / الوحدات |
|---|---|---|
| الذروة | أعلى قيمة محفظة أو سعر تم الوصول إليها حتى نقطة معينة في السلسلة؛ القيمة الابتدائية لانخفاض. | العملة أو نقاط المؤشر |
| القاع | أقل قيمة تم الوصول إليها بعد ذروة وقبل تعيين ذروة جديدة؛ نقطة نهاية ذلك الانخفاض. | العملة أو نقاط المؤشر |
| علامة المياه العالية | أقصى قيمة متحركة (تراكمية) لسلسلة القيمة — أعلى قيمة تم الوصول إليها حتى الآن. يتم دائماً قياس الانخفاض من علامة المياه العالية، وليس من قيمة ابتدائية تعسفية. في شروط رسوم صندوق التحوط، هي أيضاً المستوى الذي فوقه يمكن فرض رسوم الأداء مرة أخرى. | \(H_t = \max(V_1,\dots,V_t)\) |
| الانخفاض | النسبة المئوية لانخفاض القيمة الحالية تحت علامة المياه العالية في أي نقطة زمنية واحدة. تحتوي السلسلة على العديد من الانخفاضات. | \(D_t = \frac{H_t - V_t}{H_t} \times 100\%\) |
| أقصى انخفاض (MDD) | أكبر كل تلك الانخفاضات عبر فترة القياس — أكبر فقدان من ذروة إلى قاع. | \(\text{MDD} = \max_t D_t\)؛ نسبة مئوية |
| الانخفاض الحالي | الانخفاض حتى أحدث ملاحظة، أي كم يقف المحفظة أقل من أعلى مستوى تاريخي اليوم. صفر عندما تكون المحفظة عند ذروة جديدة. | \(D_{\text{اليوم}}\)؛ نسبة مئوية |
| متوسط الانخفاض | متوسط عمق الانخفاض، محسوب إما عبر جميع الملاحظات أو عبر حلقات الانخفاض المحددة (حدد أيهما). يكمل MDD بوصف النموذجي وليس الأسوأ للانخفاض. | \(\overline{D} = \frac{1}{N}\sum_{i=1}^{N} D_i\)؛ نسبة مئوية |
| مدة الانخفاض | الوقت المنقضي من الذروة إلى القاع — كم من الوقت استغرقت الانخفاض نفسه. | أيام أو أشهر أو سنوات |
| الفترة تحت الماء | الفترة الكاملة التي تجلس فيها القيمة تحت علامة المياه العالية السابقة: ذروة → قاع → تعافي. "منحنى تحت الماء" يرسم \(D_t\) عبر الوقت وهو صفر كلما تم تعيين ذروة جديدة. | أيام أو أشهر أو سنوات |
| التعافي / وقت التعافي | الوقت من القاع حتى يتم استعادة الذروة السابقة. غالباً ما يتم الاستشهاد بها بدلاً من ذلك كالوقت من الذروة إلى التعافي؛ الاثنان يختلفان بمدة الانخفاض، لذا تحقق دائماً من المقصود. | أيام أو أشهر أو سنوات |
| الربح المطلوب للتعافي | النسبة المئوية للارتفاع من القاع المطلوب للعودة إلى علامة المياه العالية؛ دائماً أكبر من الانخفاض نفسه. | \(\frac{d}{1 - d}\)، مع \(d\) الانخفاض كعدد عشري |
| نسبة كالمار | العائد لكل وحدة من أقصى انخفاض أسوأ حالة: العائد المركب السنوي مقسوم على أقصى انخفاض. يتم حسابها عادة على نافذة زمنية متأخرة بـ 36 شهراً. الأعلى أفضل؛ إنها بلا وحدات. | \(\text{كالمار} = \frac{R_{\text{السنوية}}}{\text{MDD}}\) |
| نسبة MAR | نفس البناء مثل كالمار لكن تطبق على السجل الكامل المتاح بدلاً من نافذة زمنية ثابتة: العائد السنوي المركب مقسوم على أقصى انخفاض عبر تلك التاريخ الكامل. بلا وحدات. | \(\text{MAR} = \frac{\text{CAGR}}{\text{MDD}}\) |
| فهرس الألم | جذر متوسط مربع سلسلة الانخفاض، بحيث يعاقب كل من عمق واستمرار أن تكون تحت الماء — بعكس MDD، الذي يلتقط العمق فقط. معبّر عنه بنقاط مئوية؛ الأقل أفضل. | \(\text{UI} = \sqrt{\frac{1}{N}\sum_{i=1}^{N} D_i^{2}}\) |
| التذبذب (الانحراف المعياري) | تشتت العائدات الدورية حول متوسطها. يعامل الحركات الصعودية والهبوطية على حد سواء وهو مستقل عن المسار، وهذا بالضبط السبب في أنه ليس بديلاً عن الانخفاض. يتم تسنين الأرقام الدورية بضربها في \(\sqrt{m}\)، حيث \(m\) فترات في السنة (12 شهري، 252 يوم تداول). | \(\sigma = \sqrt{\frac{1}{n-1}\sum (r_i - \bar{r})^{2}}\)؛ نسبة مئوية لكل فترة أو في السنة |
| القيمة المعرضة للخطر (VaR) | عتبة الخسارة المتوقع أن تتجاوزها فقط باحتمالية مذكورة على أفق مذكور — على سبيل المثال، VaR بـ 95% ليوم واحد بـ 2% يعني أن خسارة يوم واحد أسوأ متوقع حوالي 5% من الوقت. إنه تقدير احتمالي أحادي الفترة، في حين أن MDD هو نتيجة متعددة الفترات متحققة، ولا يقول شيئاً عن حجم الخسائر بمجرد تجاوز العتبة. | مُقتبسة كنسبة مئوية من القيمة أو مبلغ العملة، مع مستوى ثقة وأفق |
احتياطان عمليان. أولاً، كل كمية أعلاه تعتمد على العينة: يتم تعريفها فقط بالنسبة للتواريخ وتكرار البيانات و(للمحافظ) سلسلة القيمة المستخدمة، بحيث تكون الأرقام المقتبسة قابلة للمقارنة فقط على المدخلات المتطابقة. ثانياً، هذا المسرد معلومات تعليمية عامة حول كيفية تحديد هذه المقاييس وحسابها — إنه ليس نصيحة مالية أو استثمارية، ولا يجب التعامل مع أي رقم هنا كهدف أو حد أو توصية لأي محفظة معينة.
الأسئلة الشائعة
هل التراجع الأعلى أفضل أم الأقل؟ الأقل أفضل. فأقصى التراجع الأصغر يعني أن الاستثمار خسر قيمة أقل في أسوأ نقطة بلغها.
كيف يختلف التراجع عن التقلب؟ يقيس التقلب التذبذب الإجمالي في الاتجاهين، بينما يركّز التراجع فقط على أسوأ انخفاض من القمة إلى القاع — أي مخاطر الهبوط الصافية.
لماذا يتطلب التعافي مكسباً أكبر من نسبة التراجع؟ لأن المكسب يُحسب انطلاقاً من قيمة القاع الأدنى. فخسارة بنسبة 25% تحتاج إلى مكسب بنسبة 33% للوصول إلى نقطة التعادل، إذ إن \(7{,}500 \times 1.333 \approx 10{,}000\).