ما الذي تقوم به هذه الحاسبة
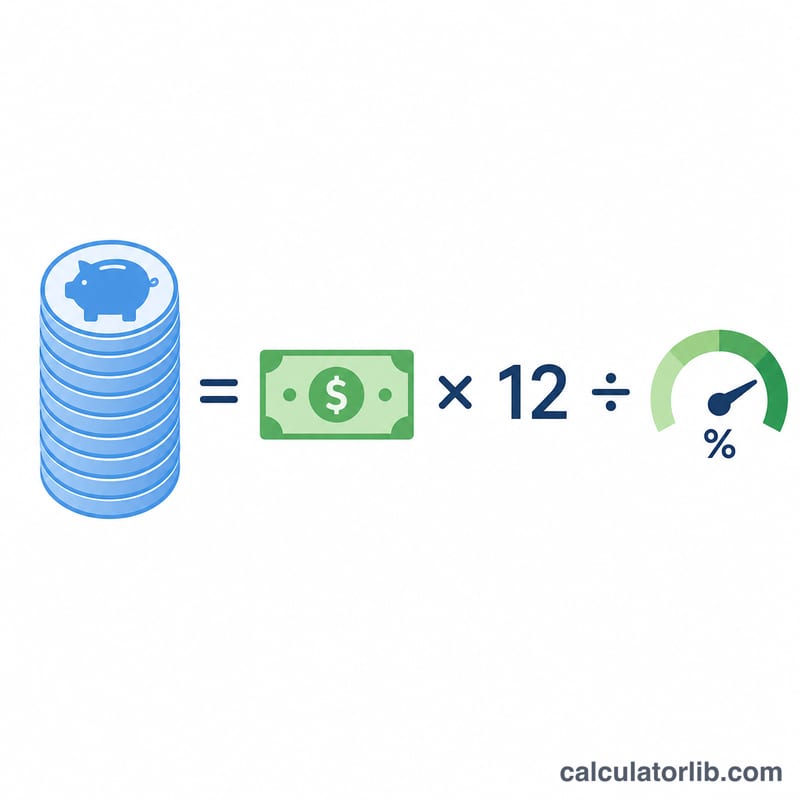
تساعدك هذه الأداة على تقدير المبلغ الإجمالي من المدخرات — أو ما يُعرف بـ"بيضة العش" — الذي تحتاجه لتوليد دخل شهري محدد بعد التقاعد. تعمل الحاسبة عبر تحويل دخلك الشهري المرغوب إلى دخل سنوي، ثم قسمته على معدل السحب السنوي الآمن، أي النسبة المئوية التي تخطط لسحبها من محفظتك كل عام.
كيفية استخدامها
أدخل الدخل الشهري الذي تريد أن توفره لك مدخراتك، ثم أدخل معدل السحب السنوي الذي تعتبره مستداماً. يعتمد كثير من المخططين الماليين على "قاعدة 4٪" كنقطة بداية، رغم أن المدّخرين الأكثر تحفظاً يفضّلون نسبة تتراوح بين 3٪ و3.5٪. النتيجة هي إجمالي المدخرات التي تحتاجها عند بلوغ سن التقاعد.
شرح المعادلة
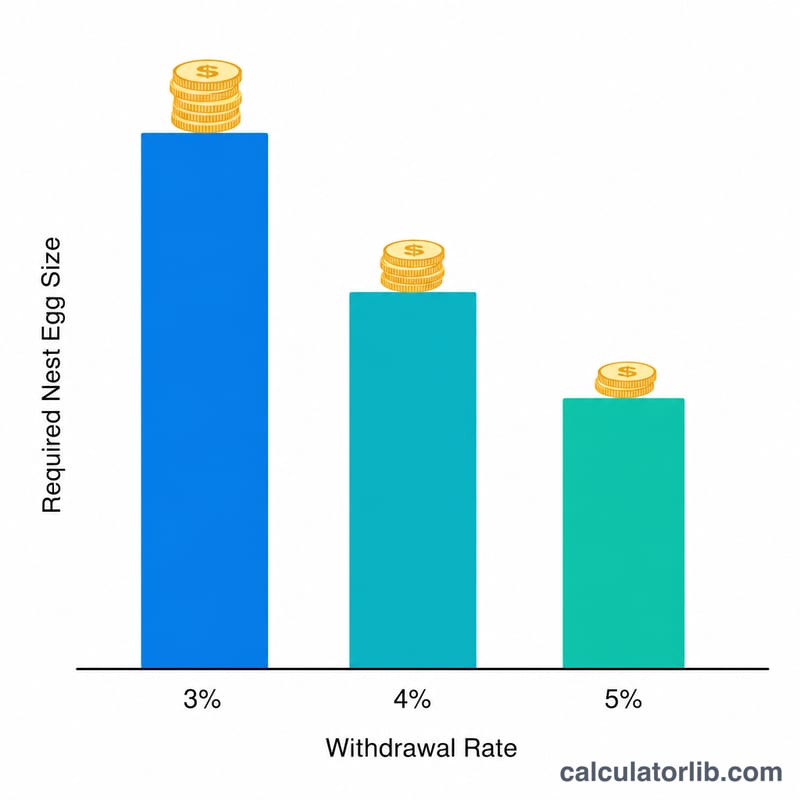
الحساب يتم وفق المعادلة: $$\text{بيضة العش} = \frac{\text{الدخل الشهري} \times 12}{\text{معدل السحب}}$$ ضرب الدخل الشهري في 12 يعطيك هدف الدخل السنوي. ثم قسمة الناتج على معدل السحب (كقيمة عشرية) يوسّعه ليصل إلى حجم المحفظة المطلوب. كلما انخفض معدل السحب، زاد حجم بيضة العش المطلوبة، لأنك تسحب شريحة أصغر كل عام.
مثال تطبيقي
لنفترض أنك تريد دخلاً قدره 4,000 دولار شهرياً وتفترض معدل سحب يبلغ 4٪. الدخل السنوي يساوي \(4{,}000 \times 12 = 48{,}000\) دولار. وبقسمته على \(0.04\) نحصل على \(1{,}200{,}000\) دولار. أي أنك ستحتاج إلى نحو 1.2 مليون دولار من المدخرات لتأمين هذا الدخل وفق قاعدة 4٪.
مبلغ التقاعد المطلوب بمعدلات سحب ودخل مختلفة
يوضح الجدول المحفظة اللازمة لتمويل كل دخل شهري بكل معدل سحب، باستخدام \(\text{المدخرات المطلوبة} = \frac{ \text{الدخل الشهري} \times 12}{\text{المعدل}}\). الأرقام قبل الضرائب ومقربة إلى أقرب دولار.
| الدخل الشهري | الدخل السنوي | معدل 3% | معدل 3.5% | معدل 4% | معدل 5% |
|---|---|---|---|---|---|
| $2,000 | $24,000 | $800,000 | $685,714 | $600,000 | $480,000 |
| $3,000 | $36,000 | $1,200,000 | $1,028,571 | $900,000 | $720,000 |
| $4,000 | $48,000 | $1,600,000 | $1,371,429 | $1,200,000 | $960,000 |
| $5,000 | $60,000 | $2,000,000 | $1,714,286 | $1,500,000 | $1,200,000 |
| $6,000 | $72,000 | $2,400,000 | $2,057,143 | $1,800,000 | $1,440,000 |
بما أن مبلغ التقاعد المطلوب يساوي الدخل السنوي × (1 ÷ المعدل)، فإن معدل 4% يعني 25 ضعفًا من الإنفاق السنوي، ومعدل 3% يعني نحو 33.3 ضعفًا. على سبيل المثال، دخل شهري قدره $2,000 بمعدل 4% هو $24,000 × 25 = $600,000، بينما دخل شهري قدره $4,000 بمعدل 3% هو $48,000 × 33.33 ≈ $1,600,000.
تفسير نتيجتك
النتيجة هي حجم المحفظة الذي يؤدي عنده معدل السحب الذي اخترته إلى الدخل المستهدف. فسحب نسبة هذا المعدل من المحفظة في السنة الأولى يعطيك الدخل السنوي المطلوب بالضبط (الدخل الشهري × 12).
يرتبط المعدل ومبلغ التقاعد المطلوب بعلاقة عكسية. والمضاعف من الدخل السنوي المطلوب هو:
$$\text{المضاعف} = \frac{1}{\text{المعدل}}$$
- 4% → 1 ÷ 0.04 = 25× من الدخل السنوي
- 3.5% → 1 ÷ 0.035 ≈ 28.6× من الدخل السنوي
- 3% → 1 ÷ 0.03 ≈ 33.3× من الدخل السنوي
إن خفض المعدل من 4% إلى 3% يرفع مبلغ التقاعد المطلوب بنحو الثلث.
تأتي قاعدة 4% من أبحاث تاريخية عن السوق الأمريكي، وأبرزها دراسة ويليام بنجن لعام 1994 ثم دراسة ترينيتي لاحقًا. افترضت هذه الدراسات تقاعدًا يستمر نحو 30 عامًا، ومحفظة تجمع بين الأسهم والسندات، وسحوبات ترتفع كل عام مع التضخم. وهي تعكس تاريخ السوق الأمريكي، وقد لا تنطبق بالطريقة نفسها على دول أخرى أو على ظروف سوق مختلفة.
ضع هذه الحدود في اعتبارك:
- النتيجة قبل الضرائب. قد تخضع السحوبات من بعض الحسابات للضريبة، لذلك قد يكون الدخل بعد الضريبة أقل.
- لا تشمل دخلًا آخر مثل الضمان الاجتماعي أو المعاشات التقاعدية، وهذا الدخل من شأنه أن يقلل المبلغ الذي يجب أن توفره المحفظة.
- قد تتطلب فترات التقاعد الأطول أو ظروف السوق المختلفة معدلات سحب مختلفة.
هذه معلومات عامة فقط، وليست نصيحة مالية.
المصطلحات الأساسية
- مبلغ التقاعد المدخر
- إجمالي المدخرات المستثمرة التي تملكها عند التقاعد، والتي تسحب منها دخلك.
- معدل السحب الآمن
- النسبة المئوية من محفظتك الأولية التي يمكنك سحبها كل عام مع احتمال منخفض نسبيًا لنفاد أموالك خلال فترة محددة.
- قاعدة 4%
- إرشاد مستند إلى دراسات تاريخية عن السوق الأمريكي. يقترح سحب 4% من المحفظة الأولية في السنة الأولى، ثم تعديل هذا المبلغ بالدولار وفق التضخم في كل عام بعد ذلك، لمدة نحو 30 عامًا.
- الدخل السنوي المحسوب
- مبلغ شهري يُحوَّل إلى رقم سنوي بضربه في 12.
- مخاطر تسلسل العوائد
- خطر أن تؤدي عوائد الاستثمار الضعيفة في بداية التقاعد، أثناء سحب الأموال، إلى إضعاف المحفظة أكثر مما كانت ستضعفها العوائد نفسها لاحقًا.
- سحب معدّل بالتضخم
- سحب يُزاد كل عام بمعدل التضخم حتى تبقى قوته الشرائية ثابتة تقريبًا.
الأسئلة الشائعة
ما معدل السحب الذي ينبغي أن أستخدمه؟ قاعدة 4٪ الكلاسيكية شائعة الانتشار، لكن المعدلات الأقل (3٪ إلى 3.5٪) توفّر هامش أمان أكبر لفترات التقاعد الطويلة.
هل تأخذ الحاسبة التضخم بعين الاعتبار؟ مفهوم معدل السحب يفترض أن عمليات السحب معدّلة وفق التضخم، لكن هذه الحاسبة تعطي هدفاً بقيمة اليوم الحالي ولا تتنبأ بمعدلات التضخم المستقبلية.
هل النتيجة مضمونة؟ لا. قواعد معدل السحب هي إرشادات مبنية على عوائد تاريخية ولا تضمن أن تكفيك أموالك طوال حياتك؛ يُنصح باستشارة مختص مالي.