ما الذي تقوم به هذه الأداة
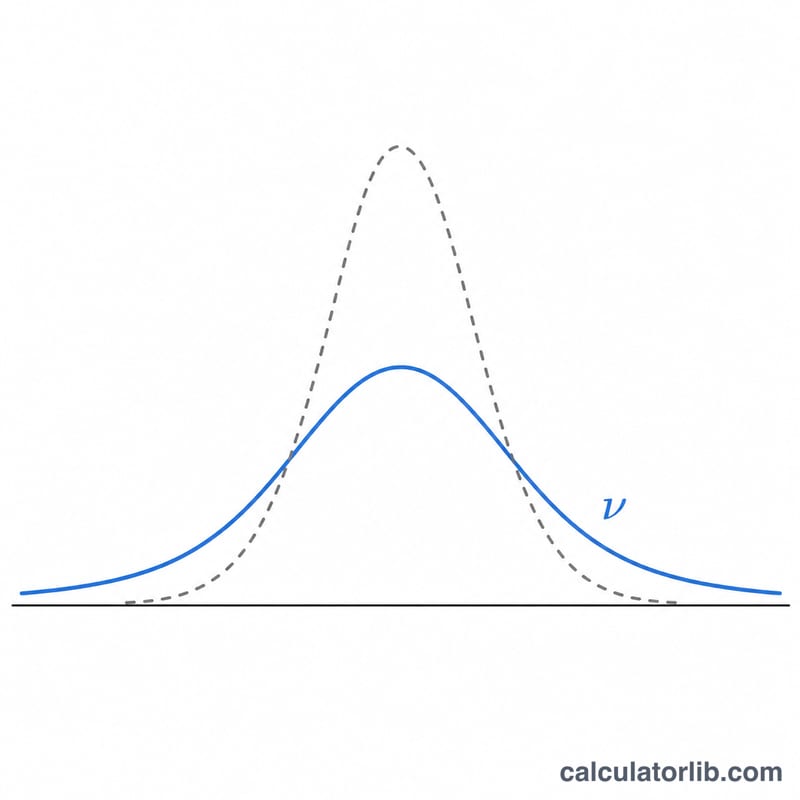
يُنتج هذا المولّد قائمة من الأرقام شبه العشوائية المسحوبة من توزيع t لستيودنت بعدد محدّد من درجات الحرية (v). توزيع t هو توزيع متماثل على شكل جرس، إلا أن ذيوله أثقل من ذيول التوزيع الطبيعي المعياري. وهو يظهر طبيعيًا عند تقدير متوسط مجتمع طبيعي التوزيع انطلاقًا من عيّنة صغيرة ذات تباين مجهول، كما يُشكّل الأساس الذي يقوم عليه اختبار t وفترات الثقة. وكلما كبرت قيمة v اقترب توزيع t من التوزيع الطبيعي المعياري \(\mathcal{N}(0,1)\). هذه أداة رياضية بحتة لا تتضمّن أي افتراضات مرتبطة بمنطقة أو دولة معيّنة.
طريقة الاستخدام
أدخل درجات الحرية v (أي عدد حقيقي أكبر من 0؛ القيمة الافتراضية هي 2) وعدد القيم العشوائية التي تريدها (عدد صحيح من 1 إلى 1000؛ القيمة الافتراضية هي 10). اضغط على زر الحساب لتحصل على قائمة جديدة من السحوبات التي تتبع توزيع t. ولأن السحوبات المنتظمة الأساسية عشوائية، ستحصل على أرقام مختلفة في كل مرة، لكنها تتبع دائمًا التوزيع المستهدف نفسه.
شرح المعادلة
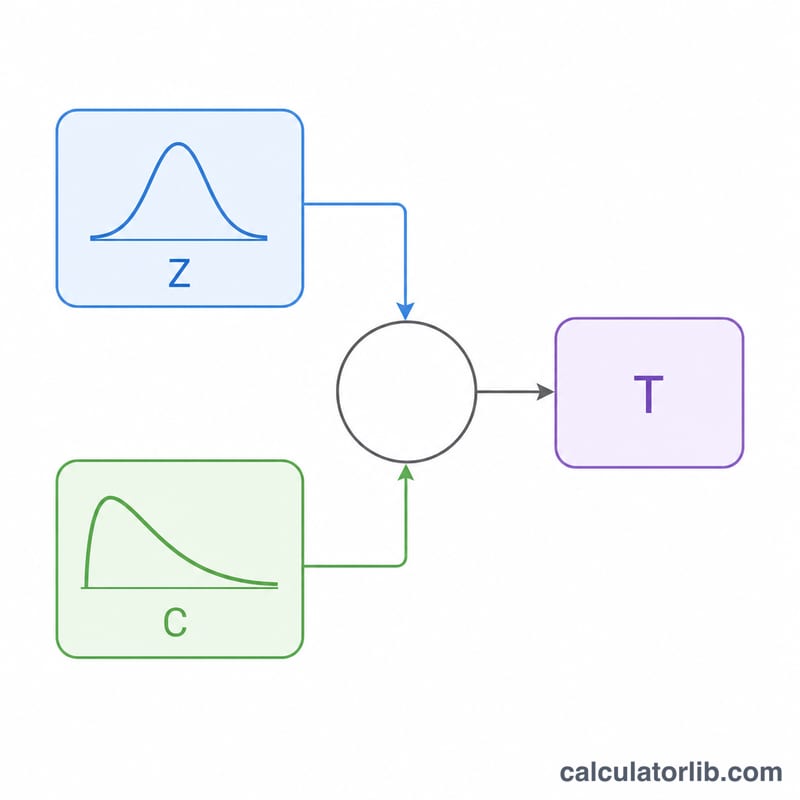
دالة الكثافة هي \(f(x,v) = (1 + x^{2}/v)^{-(v+1)/2}\) مقسومة على الجذر التربيعي لـ v مضروبًا في \(B(1/2, v/2)\)، حيث B هي دالة بيتا. ولأخذ العيّنات بكفاءة نستخدم التمثيل الكلاسيكي: نسحب Z من توزيع طبيعي معياري وC من توزيع كاي تربيع بعدد درجات حرية v، فيكون $$T = Z \cdot \sqrt{\frac{v}{C}}$$ متّبعًا تمامًا لتوزيع t. وداخليًا تأتي Z من تحويل بوكس-مولر، وتأتي C من مولّد جاما \(\text{Gamma}(v/2, 2)\) (طريقة مارساجليا-تسانغ)، وهي صالحة لأي قيمة حقيقية \(v > 0\).
مثال محلول
عند \(v = 2\)، لنفترض أن إحدى عمليات التشغيل أعطت \(Z = 0.50\) وسحبًا من كاي تربيع \(C = 1.20\). عندئذٍ $$T = 0.50 \cdot \sqrt{\frac{2}{1.20}} = 0.50 \cdot 1.29099 = 0.6455.$$ وزوج ثانٍ \(Z = -1.10\) و\(C = 3.00\) يعطي \(T = -0.8982\)، وزوج ثالث \(Z = 0.20\) و\(C = 0.40\) يعطي \(T = 0.4472\). توضّح هذه القيم الثلاث عيّنة بعدد قيم = 3.
الأسئلة الشائعة
لماذا تكون بعض القيم ضخمة؟ عند \(v \le 1\) يكون المتوسط غير معرّف، وعند \(v \le 2\) يكون التباين لا نهائيًا، لذا فإن السحوبات ذات القيم الكبيرة أمر متوقّع وليس خطأً.
لماذا تتغيّر النتائج في كل مرة؟ يستخدم كل سحب أرقامًا منتظمة عشوائية جديدة، لذا تختلف القائمة في كل مرة مع بقائها متّبعة لتوزيع t.
ماذا لو كانت v كبيرة جدًا؟ يتصرّف التوزيع عندئذٍ بشكل يكاد يطابق التوزيع الطبيعي المعياري \(\mathcal{N}(0,1)\).